Combien d’impôts les pays à faible revenu peuvent-ils raisonnablement lever ? La question est devenue centrale face à la hausse du coût de la dette et aux capitaux considérables nécessaires pour lutter contre le changement climatique et atteindre les objectifs de développement durable. Ces dernières années ont vu des estimations très ambitieuses, contrastant avec une croissance relativement limitée des ratios impôts/PIB. Une récente note de politique de l’ICTD a toutefois mis en garde contre ces objectifs fiscaux trop zélés, qui peuvent être contre-productifs pour les administrations fiscales, et a proposé à la place cinq moyens concrets de fixer de meilleurs objectifs.
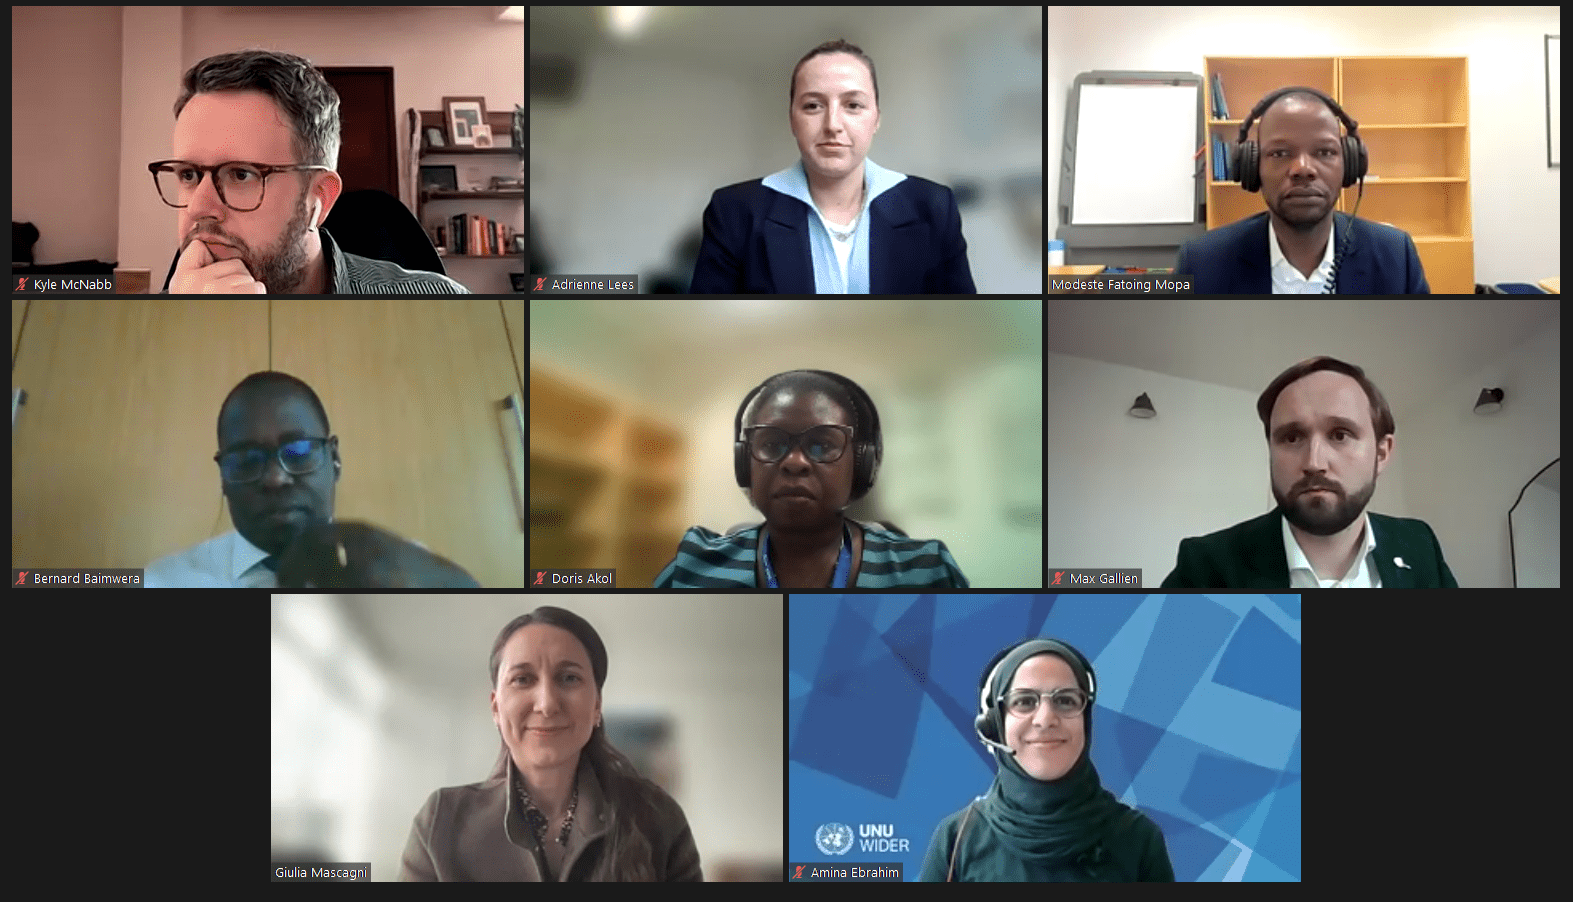
Dans ce contexte, le Centre international pour la fiscalité et le développement (ICTD) a organisé le mercredi 17 avril 2024 un webinaire intitulé « Getting Targets Right – How much tax can low-income countries raise? », avec un panel de chercheurs et de praticiens, pour débattre de l’utilité ou de la nocivité des objectifs fiscaux optimistes et des moyens de les améliorer.
L’événement était modéré par la directrice de la recherche de l’ICTD, Giulia Mascagni, et s’est ouvert sur une présentation du chargé de recherche de l’ICTD Max Gallien et de la chargée de recherche Adrienne Lees, auteurs de la note de politique susmentionnée.
Les panellistes résument ci-dessous leurs arguments et contributions :
Doris Akol, économiste principale, FMI
« Les objectifs fiscaux permettent d’élargir le potentiel fiscal. Ils sont utiles pour concevoir ou refondre le système fiscal afin de combler les failles ou d’élargir l’assiette. Bien utilisés, surtout dans le cadre de réformes à moyen terme et du renforcement institutionnel des administrations fiscales, ils peuvent créer une « pression saine » en poussant les administrations à exploiter tout leur potentiel de collecte. Les objectifs fiscaux permettent aux décideurs de mesurer l’effort du système fiscal. Il est important d’utiliser des références compréhensibles par tous et mesurables selon des indicateurs similaires et communément admis. C’est pourquoi le ratio impôts/PIB est couramment utilisé comme indicateur de performance de l’accroissement de la capacité fiscale, surtout dans les pays en développement à faible revenu (PDFR).
Cependant, je rejoins la note de politique de l’ICTD sur le fait que la lente croissance du ratio impôts/PIB est souvent invoquée comme preuve de la sous-performance de l’administration fiscale. C’est assez trompeur, car la croissance du PIB ne se reflète pas toujours dans les recettes fiscales. Cela tient généralement à la croissance de la contribution au PIB de secteurs qui en représentent une part significative mais qui ne sont pas imposés, et ne se traduisent donc pas par une hausse de la collecte. C’est pourquoi il est important que les administrations fiscales adoptent d’autres indicateurs de leur productivité comme objectifs complémentaires. Parmi eux, la croissance annuelle des principales sources de recettes et l’amélioration des indicateurs de performance des processus fiscaux de base, habituellement mesurés par l’outil diagnostique d’évaluation de l’administration fiscale (TADAT).
Les objectifs fiscaux devraient refléter ou prendre en compte l’impact des grandes réformes sur la capacité fiscale des pays ; ils sont donc utiles pour justifier le recours au développement des capacités et aux réformes importantes des administrations fiscales (par exemple la numérisation, la segmentation ou la fiscalisation, souvent dans le cadre de l’élaboration de stratégies de réforme à moyen terme).
Mal utilisés, les objectifs fiscaux comme seul indicateur de performance des institutions fiscales peuvent entraîner des comportements de collecte malsains, comme la collecte anticipée d’impôts non encore dus, ou un recours disproportionné à la coercition, qui peut déboucher sur une négociation fiscale malsaine et le mécontentement des citoyens, fracturant le contrat socio-fiscal. »
Bernard Baimwera, doyen, Kenya School of Revenue Administration
« Il ne fait aucun doute que les PDFR collectent moins de recettes que ne le permettrait leur capacité fiscale. Une capacité fiscale améliorée peut pourtant grandement aider ces pays à développer leur économie et à atteindre un développement durable. La plupart disposent d’un potentiel fiscal significatif, qui reste inexploité en raison d’une multitude de défis liés à leurs structures économiques et à leur administration fiscale. La question persistante est donc de savoir comment exploiter ce potentiel de recettes inexploité et placer les PDFR sur une trajectoire de recettes plus prometteuse, d’autant que soutenir la croissance de la capacité fiscale est l’un de leurs défis majeurs.
La plupart de ces pays, surtout en Afrique subsaharienne, n’ont pas réussi pendant longtemps à atteindre leurs objectifs de recettes. Le Kenya, par exemple, n’a atteint son objectif qu’en 2022, après une interruption de 14 ans et à la suite d’investissements considérables dans un ensemble de politiques budgétaires et de mesures administratives visant à accroître la collecte. De plus, le ratio impôts/PIB du Kenya est passé de 18,1 % pour l’exercice 2013/14 à 14,1 % en 2022/23, alors même que son PIB continuait de croître régulièrement. La situation est similaire dans d’autres pays d’Afrique de l’Est, notamment l’Ouganda, dont le ratio impôts/PIB n’a progressé que de 1,2 % ces cinq dernières années.
Il est donc évident que les 9 % de croissance du ratio impôts/PIB envisagés par le FMI constituent une tâche redoutable pour de nombreux PDFR. Cela exigera non seulement des changements importants dans la méthodologie d’estimation de l’écart de recettes fiscales, mais aussi des investissements technologiques considérables, des mesures d’élargissement de l’assiette, le renforcement des capacités du personnel des administrations fiscales, ainsi que des mesures pour améliorer la conformité, comme la simplification des systèmes fiscaux et l’amélioration de l’éducation et de la sensibilisation des contribuables. Des méthodologies faisables et rationnelles d’estimation de l’écart fiscal exigeront une grande synergie entre les trésors nationaux et les administrations fiscales, et devraient aussi associer d’autres parties prenantes comme les dirigeants nationaux et les économistes. Cela aidera à fixer des objectifs raisonnables, atteignables sous réserve des ressources allouées et des capacités des administrations fiscales. »
Kyle McNabb, chercheur associé et responsable pays Ouganda, ODI
« La récente note du FMI, qui suggère que les PDFR pourraient collecter 9 % de PIB supplémentaires, fonde sa conclusion phare sur une estimation de l’« effort fiscal ». Le PDFR moyen collecterait, selon l’étude, seulement 67 % de son potentiel (soit 33 % en dessous de sa frontière fiscale hypothétique). Rappelons toutefois que cette moyenne masque le fait que beaucoup de PDFR se situent au-dessus de 67 % ! Il serait aussi instructif de comprendre la dynamique de ces scores dans le temps pour un pays donné.
Les modèles d’effort fiscal estiment la distance entre les recettes actuelles d’un pays et une frontière hypothétique. Les intrants du modèle approchent assez bien la taille de l’assiette fiscale (par l’inclusion de variables comme le PIB par habitant ou la taille du secteur agricole), mais approchent assez mal le niveau de capacité budgétaire d’un pays donné. Cela tient largement au manque de bonnes données comparatives sur les structures de politique fiscale ou la performance administrative entre pays. C’est une faiblesse de l’approche.
Ces estimations sont un indicateur de haut niveau utile pour comparer la performance à celle des pairs, mais elles ne nous donnent aucune indication sur la manière de combler l’écart fiscal ni sur le calendrier. Elles pourraient au moins compléter, par exemple, les analyses de l’écart de TVA, les évaluations TADAT ou les rapports sur les dépenses fiscales, qui examinent tous des choix et problèmes administratifs ou de politique spécifiques et fournissent davantage d’indications sur la manière d’améliorer les efforts de mobilisation des recettes intérieures (DRM) dans un pays donné. Mais les estimations d’effort fiscal, seules, ne devraient absolument pas servir à fixer un objectif.
Les objectifs fiscaux doivent être réalistes, séquencés et étayés par des données. L’élaboration d’une stratégie de recettes à moyen terme (MTRS) est une option qui, à mon sens, peut le permettre : elle peut aider à tracer le chemin entre la situation actuelle d’un pays et celle qu’il vise. Personnellement, j’aimerais voir davantage de recherches visant à mieux comprendre les effets de diverses réformes de politique et d’administration sur la réactivité fiscale dans le temps. L’analyse ex post qui cherche à comprendre les résultats des réformes de politique et d’administration est essentielle. »
Modeste Fatoing Mopa, chef du Secrétariat TADAT, FMI
« A priori, comme le souligne la note de politique de l’ICTD Getting Targets Right, fixer des objectifs quantitatifs trop ambitieux aux autorités fiscales des PDFR peut poser certains problèmes. Comme le relève leur document, cela peut en pratique être source de mauvaises politiques et administrations (un processus de contrôle orienté vers la génération de recettes plutôt que vers l’amélioration de la conformité).
Mais à y regarder de plus près, la fixation d’objectifs quantitatifs de recettes a de nombreuses vertus, comme le développement d’une culture de la performance et d’une gestion axée sur les résultats, encore assez rares dans les administrations publiques, en particulier celles des PDFR. Cette pression à produire des résultats a galvanisé les administrations fiscales, qui ont adopté des approches novatrices ; les PDFR sont en fait à l’avant-garde de la numérisation.
Je pense que tout le monde convient que les objectifs sont utiles à la fois pour fixer le cap et suivre les réalisations, et que le débat porte en réalité sur le niveau d’ambition à afficher dans ces objectifs.
Les résultats TADAT suggèrent un très fort potentiel d’amélioration de la performance des recettes dans les PDFR. Du point de vue de TADAT, les PDFR accusent un retard, parfois important, sur les caractéristiques clés d’une administration fiscale efficace par rapport aux économies émergentes et avancées. Les évaluations TADAT ont aussi mis en évidence des faiblesses clés dans les PDFR, à savoir (1) des problèmes d’intégrité des données, voire l’indisponibilité de données critiques, (2) l’absence d’approche systématique de gestion des risques dans la gestion de la conformité, (3) une attention insuffisante aux délais de traitement dans les services aux contribuables, (4) de mauvais ratios de déclaration et de paiement dans les délais, (5) des processus de gestion des créances inadéquats (qualité des contrôles et capacité des administrations à recouvrer les arriérés), (6) des processus de gestion des recettes inefficaces (non-remboursement ou remboursement tardif des crédits de TVA), (7) un faible suivi de la confiance du public dans l’administration fiscale, (8) un recours excessif aux retenues à la source pour la collecte.
Ces lacunes révèlent par conséquent des déficiences clés dans deux domaines essentiels de l’administration fiscale. D’abord, les capacités limitées des autorités fiscales, facteur souvent décisif pour le recouvrement forcé, devraient être améliorées par des investissements humains et technologiques. Ensuite, la confiance du public, décisive pour favoriser la conformité, devrait être traitée par un contrat social renforcé, fondé sur l’amélioration des services collectifs et individuels de l’État et de la protection sociale.
Amina Ebrahim, chargée de recherche, UNU-WIDER
« Comprendre l’étendue de la conformité fiscale présente des défis importants, en raison de la complexité des systèmes fiscaux et des attitudes culturelles envers la conformité. Les méthodes classiques, fondées sur des approches descendantes à partir de données macro, ne parviennent souvent pas à saisir les nuances de la conformité fiscale au niveau micro. Cela limite l’efficacité des politiques et de la collecte, en particulier dans les régions à faible ratio impôts/PIB.
Pour y remédier, l’UNU-WIDER a collaboré avec les autorités fiscales de Zambie et de Tanzanie pour mettre en œuvre une approche ascendante novatrice qui analyse les microdonnées fiscales. Cette méthode fournit une mesure plus détaillée de l’écart fiscal en se concentrant sur les dossiers des contribuables. Elle peut servir à segmenter les résultats par secteur, taille d’entreprise et autres besoins propres au contexte, afin de faire apparaître des tendances et des écarts dans la conformité fiscale.
Les premiers résultats révèlent un écart fiscal important, d’environ 50 % en Zambie et encore plus élevé en Tanzanie. Ces résultats soulignent une disparité sévère entre collecte potentielle et réelle, et servent de baromètre critique de la conformité. La recherche insiste aussi sur la nature dynamique de l’écart fiscal, et préconise son évaluation régulière pour suivre son évolution dans le temps et améliorer la gestion des risques de conformité. Des estimations précises de l’écart fiscal sont essentielles pour affiner le système de gestion des risques de conformité et accroître ainsi l’efficacité des contrôles. Les pays doivent toutefois rester réalistes quant à la collecte par rapport au PIB.
Les implications de cette recherche sont centrales pour façonner la politique fiscale et les stratégies administratives. En identifiant des domaines spécifiques de non-conformité, l’approche de l’UNU-WIDER permet de cibler précisément les stratégies de renforcement de la conformité. La recherche préconise en outre que les pays réalisent une analyse coûts-avantages pour déterminer l’investissement optimal pour réduire l’écart fiscal. »