La non-conformité ne relève pas seulement d’une fraude intentionnelle : payer ses impôts peut être long, compliqué et coûteux. Agir sur les coûts de conformité peut aider. Pour de nombreux pays, la numérisation arrive en tête de liste.
Pour beaucoup de contribuables des pays à faible revenu, payer l’impôt est un processus manuel long et laborieux. Les systèmes fiscaux sont souvent complexes et difficiles à comprendre, exigeant des échanges fréquents avec les agents du fisc pour obtenir informations et aide. Si la fraude intentionnelle explique probablement une large part de la non-conformité, le manque de connaissances des contribuables, les obstacles à la déclaration et les coûts de transaction en expliquent vraisemblablement une partie.
Simplifier l’impôt
Les efforts visant à améliorer la conformité prennent donc en compte l’importance d’améliorer les services aux contribuables : simplifier le système fiscal et réduire les coûts qu’ils supportent pour respecter leurs obligations. Pour de nombreuses administrations fiscales, numériser le processus de conformité est une priorité, car cela facilite la conformité et réduit les possibilités de corruption. Ainsi, numériser les paiements d’impôts pourrait réduire le temps que les contribuables passent à se déplacer et à faire la queue pour payer en espèces, tout en réduisant le risque de déperdition. De plus, avec une piste numérique pour chaque contribuable, les administrations sont mieux équipées pour analyser les schémas de paiement et détecter la fraude.
Qu’entend-on par coûts de conformité fiscale ?
L’impôt représente un coût très évident pour l’activité : une part des bénéfices est versée à l’État. Mais le processus de conformité n’est pas gratuit non plus. Ces coûts cachés de l’impôt comprennent :
- des coûts monétaires directs, comme l’achat de logiciels fiscaux spécialisés ou la rémunération d’un expert-comptable ;
- le temps consacré aux démarches fiscales par les contribuables eux-mêmes (ou par leur personnel) ;
- des coûts accessoires, non salariaux, comme des frais de transaction ou un déplacement jusqu’à un centre des impôts ;
- une charge psychologique, source de frustration ou d’anxiété, en particulier lors des contrôles et des vérifications fiscales.
Mesurer ces coûts n’est pas simple, en particulier pour les petites entreprises qui ne tiennent pas toujours une comptabilité fiable. Les chercheurs se sont généralement appuyés sur des mesures d’enquête, soit en interrogeant directement les entreprises sur leur propre conformité, soit en utilisant des estimations du temps consacré à la conformité par une entreprise « représentative », comme dans l’ancien Doing Business Index de la Banque mondiale.
Quelle est l’ampleur du problème des coûts de conformité ?
Les données empiriques récentes sur l’ampleur des coûts de conformité fiscale des entreprises dans les pays à faible revenu sont relativement rares.
Ce que nous savons soulève toutefois des inquiétudes sérieuses, en particulier pour les petites entreprises. Ainsi, une enquête auprès d’entreprises éthiopiennes indique que leur coût moyen de conformité atteignait 5,4 % du chiffre d’affaires, mais que cette charge était particulièrement régressive. La majorité des petites entreprises déclaraient même que le processus de conformité leur était plus lourd que leur impôt lui-même. Ce problème n’est pas propre à l’Éthiopie.
Autre exemple : des chercheurs de l’ICTD ont constaté que les nouveaux contribuables au Rwanda ont une connaissance très limitée du système fiscal, ce qui nuit à leur conformité. Non seulement les programmes de formation menés par la Rwanda Revenue Authority ont accru les recettes à court terme, mais ils ont aussi aidé les contribuables à prendre l’habitude de déposer leurs déclarations.
À partir de données d’enquête comparatives, le graphique ci-dessous montre que les coûts de conformité sont régressifs dans de nombreux pays à faible revenu, certaines petites entreprises supportant des coûts supérieurs à 12 % de leur chiffre d’affaires.
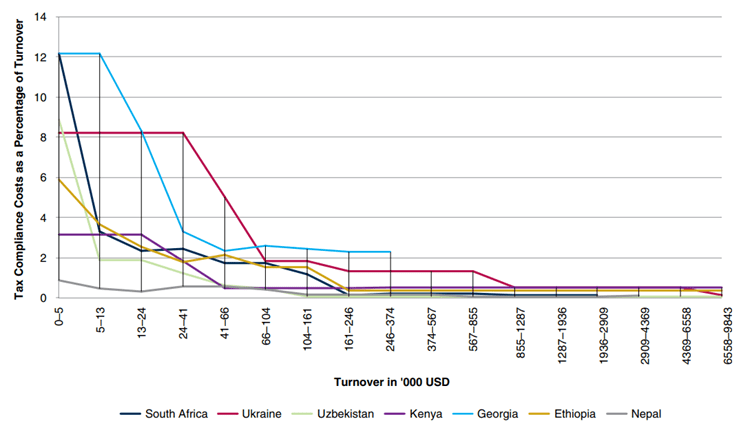
Source : Banque mondiale, 2016
L’impact sur les entreprises
La complexité fiscale engendre des coûts de conformité élevés et peut avoir un effet économique réel sur les entreprises. Certaines peuvent même payer plus d’impôt qu’elles n’en doivent. Des travaux menés au Rwanda ont montré que des baisses d’impôt destinées à simplifier et à alléger la fiscalité des petites entreprises ont parfois eu l’effet inverse, celles-ci payant autant qu’avant. En examinant cette énigme, les chercheurs ont constaté que les entreprises visaient systématiquement à payer un montant d’impôt identique chaque année, plutôt que de réagir aux variations réelles de revenus et de taux. Les difficultés à mesurer et à documenter les recettes pour déterminer correctement l’impôt dû, ainsi que celles d’accéder à une information fiscale actualisée, expliquent en partie ce comportement.
D’un point de vue économique, des coûts de conformité élevés peuvent aussi être vus comme un gaspillage de ressources, qui accroît la charge fiscale effective totale sans accroître les recettes publiques. Dans la mesure où les entreprises ajustent leur comportement pour alléger cette charge, des coûts élevés peuvent fausser leurs décisions économiques et entraîner des inefficacités et une productivité réduite. En réduisant ces coûts, les gouvernements aident les entreprises à réaffecter leurs ressources de manière plus productive. Cela pourrait créer un cercle vertueux où tout le monde gagne : les entreprises sont plus productives, engrangent davantage de recettes et acquittent donc plus d’impôts.
La numérisation peut-elle aider ?
Intuitivement, la numérisation paraît séduisante. La déclaration en ligne, les déclarations préremplies, les paiements sans espèces et la vérification automatisée des données pourraient réduire les erreurs ainsi que le temps consacré à déclarer et à payer. Supprimer les interactions directes entre contribuables et agents pourrait limiter les occasions de recherche de rente et de corruption, réduisant encore la charge psychologique et financière de la conformité. La numérisation et les systèmes de paiement électronique produisent aussi des volumes croissants de données sur les contribuables, utilisables pour un suivi plus efficace et pour dissuader la fraude.
À ce jour, les données sont partagées :
- au Népal, en Ukraine et en Afrique du Sud, l’adoption de la déclaration en ligne a peut-être réduit les coûts de conformité à long terme, mais ces bénéfices n’étaient pas nécessairement attendus à court terme. Les avantages ont été en partie érodés par l’usage du capital des entreprises pour investir dans la déclaration en ligne et par le temps nécessaire à l’apprentissage de nouvelles pratiques ;
- en Ukraine, la déclaration en ligne a accru les coûts de conformité, la plupart des petites entreprises déclarant deux fois, faute de confiance dans le système en ligne, ce qui montre l’importance d’une mise en œuvre soigneuse ;
- au Tadjikistan, les chercheurs ont constaté que la déclaration en ligne réduisait jusqu’à 40 % le temps consacré par les entreprises à leurs impôts, et augmentait l’impôt acquitté par celles qui étaient auparavant les plus enclines à frauder. L’administration a aussi bénéficié de gains d’efficacité : les chercheurs estiment que la déclaration en ligne a libéré plus de 5 800 heures-agent par mois, réaffectables à d’autres activités ;
- en Eswatini, des chercheurs de l’ICTD ont constaté que rendre la déclaration en ligne obligatoire améliorait l’exactitude et la ponctualité des déclarations et des paiements, grâce aux rappels d’échéance et à l’information sur les dettes en cours fournies par la plateforme ;
- par des entretiens qualitatifs au Rwanda, des chercheurs de l’ICTD ont constaté que des difficultés pratiques, dont des problèmes de connectivité et la lenteur des systèmes, amoindrissaient les bénéfices potentiels des services en ligne.
Accroître la conformité fiscale, et donc les recettes, pourrait avoir un effet positif important sur la capacité de l’État. Mais pour alléger la charge que la conformité représente pour les contribuables, les décideurs ont besoin d’une compréhension claire et complète de la nature et de l’ampleur de ces coûts, ainsi que de leur effet sur les décisions que prennent les contribuables quant à leur comportement. Des moyens efficaces et innovants de réduire ces coûts sont essentiels : numérisation, simplification des lois fiscales et allégement des obligations déclaratives, par exemple.
Heureusement pour les décideurs comme pour les contribuables, il s’agit d’un champ de recherche stimulant et en pleine expansion, qui ouvre des pistes prometteuses.
Liens
- Digital merchant payments as a medium of tax compliance
- An introduction to digital tax payment systems in low- and middle-income countries
- Increasing tax collection in African countries: The role of information technology
- Mandating digital tax tools as a response to COVID: Evidence from Eswatini
- Technology and tax: Adoption and impacts of e-services in Rwanda