

La bataille mondiale sur la manière – et le lieu – d’imposer la nouvelle économie numérique fait rage. La semaine dernière encore, le Bureau du représentant américain au commerce (USTR) a publié les conclusions de son enquête sur la nouvelle taxe française visant les grandes entreprises technologiques, telles qu’Apple, Facebook et Google. L’USTR conclut que cette taxe est discriminatoire à l’égard des entreprises américaines et propose des droits de douane de rétorsion sur le vin, le fromage et d’autres produits français, pour 2,4 milliards de dollars. Or c’est cette même taxe qui, selon Joseph E. Stiglitz, Todd N. Tucker et Gabriel Zucman dans Foreign Affairs, « ne va pas assez loin ».
Dans le même temps, l’administration Trump menace de mettre fin aux négociations fiscales mondiales menées à l’Organisation de coopération et de développement économiques (OCDE), où plus de 100 pays cherchent un consensus sur un nouvel accord fiscal mondial depuis 2013. Mardi dernier, Steve Mnuchin, secrétaire au Trésor de Donald Trump, a demandé un net affaiblissement des propositions sur la table et la suspension de toutes les initiatives unilatérales, telle la taxe numérique française.
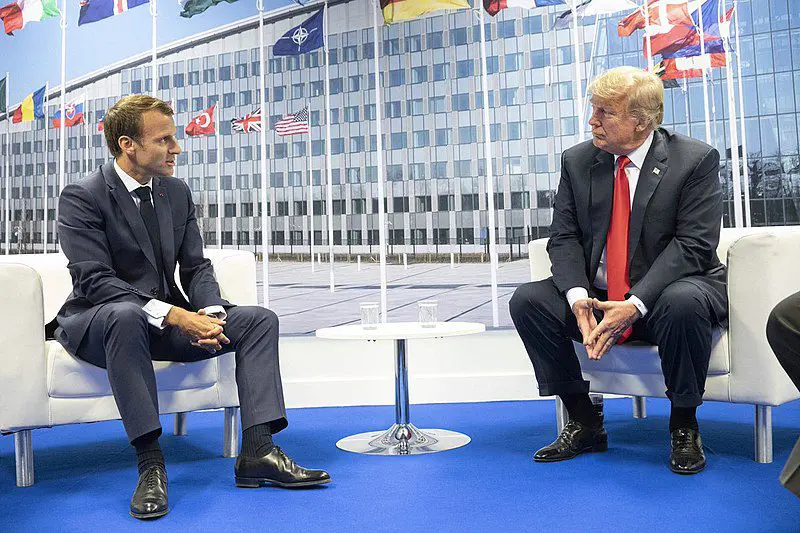
Le conflit franco-américain illustre la fracture grandissante de la politique fiscale mondiale, où les transformations économiques et politiques redéfinissent en profondeur les lignes de front. Les négociations mondiales en deviennent particulièrement ardues.
Ces transformations fissurent surtout l’alliance historique au cœur du système fiscal mondial : celle des États-Unis et de l’Europe. Depuis sa fondation au début du XXe siècle, ce système a été défini par les intérêts communs des grands pays développés des deux rives de l’Atlantique.
Mais l’essor de l’« économie numérique » creuse aujourd’hui un fossé entre eux. La puissance des géants technologiques américains est vue avec davantage de défiance en Europe, où les grandes entreprises du numérique nées sur place sont peu nombreuses et où beaucoup de responsables politiques estiment que les entreprises américaines n’y paient pas l’impôt qu’elles devraient. Apple est toujours en procès avec la Commission européenne à propos d’une décision lui imposant de verser 20 milliards de dollars d’impôts impayés à l’Irlande. Et plus de dix pays européens ont annoncé ou mis en place des taxes spécifiques sur les entreprises numériques, dont le Royaume-Uni, l’Espagne et l’Italie.
Les Européens ne sont toutefois pas seuls à vouloir imposer les fruits de la nouvelle économie numérique. D’autres grands pays, comme l’Inde, la Russie et le Canada, cherchent également de nouvelles règles pour capter une plus grande part du gâteau.
La multiplication des initiatives unilatérales répond à ce que beaucoup de gouvernements perçoivent comme une progression « trop lente » des négociations mondiales. Historiquement, celles-ci ne réunissaient qu’un petit groupe d’États membres de l’OCDE ; elles sont aujourd’hui compliquées par la montée en puissance de pays non membres, comme l’Inde et la Chine, qui entendent poursuivre leurs propres objectifs.
Les pays en développement acquièrent eux aussi une voix formelle dans ces négociations. Plus de 130 pays participent officiellement aux discussions du « Cadre inclusif » de l’OCDE, ce qui a fait croître la complexité des intérêts et des coalitions. Il subsiste pourtant de sérieuses critiques sur le caractère réellement inclusif de ce cadre et sur des rapports de force qui désavantagent en particulier les gouvernements africains. Si les pays en développement ne sont pas écoutés, ils pourraient finalement ne pas soutenir un nouvel accord mondial.
C’est pourquoi nous sommes sceptiques face à la proposition de Stiglitz, Tucker et Zucman selon laquelle la gouvernance fiscale mondiale devrait fonctionner sur un modèle de club où « les plus grandes économies développées (les États-Unis et les pays d’Europe occidentale) […] avancent les premières, exigeant des entreprises présentes sur leurs marchés qu’elles respectent les nouvelles règles et usant de la pression diplomatique pour que d’autres pays adoptent un système semblable ». Le génie de l’inclusion mondiale est sorti de la lampe, et à juste titre : la survie du régime fiscal international suppose de rendre cette inclusion plus effective, non moins.
Le Secrétariat de l’OCDE, sherpa des négociations, s’est efforcé de combler les écarts, en présentant une « approche unifiée » qui combine les propositions de plusieurs groupes de négociation afin de dépasser les frictions et de faire avancer les discussions. Cette approche conserverait une grande partie du système actuel tout en proposant de nouvelles règles d’imposition des bénéfices « non routiniers » des grandes entreprises numériques et tournées vers le consommateur, fondées sur une répartition plus simple, formulaire, des droits d’imposition entre pays.
Elle s’est toutefois heurtée à de vives critiques. On a un temps cru qu’un nouvel accord mondial pourrait naître d’un compromis franco-américain. Mais les propos de Steve Mnuchin, dénigrant l’orientation actuelle – que les États-Unis ont pourtant largement contribué à façonner – laissent penser que Washington n’entend pas soutenir des règles s’écartant des principes anciens du système fiscal mondial, au risque de voir croître les prétentions fiscales des États étrangers sur les entreprises américaines. Des discussions entre les États-Unis, la France et l’OCDE sont désormais annoncées pour janvier, au moment où l’OCDE avait initialement prévu un accord politique de haut niveau.
Si les négociations mondiales échouent, les pays prendront les choses en main. Partout dans le monde, les citoyens suivent ces discussions avec un intérêt inédit. Le public est plus engagé, les articles sur l’imposition des grandes entreprises mondiales sont devenus courants et les responsables politiques sont de plus en plus pressés de réagir.
Avec la multiplication des solutions nationales, le conflit devrait encore s’aggraver, d’autant que les États-Unis s’en prennent déjà aux gouvernements étrangers qui cherchent à imposer leurs géants technologiques. Pour l’heure, les perspectives d’un nouveau consensus fiscal mondial restent nettement sombres. Nouvelles lignes de front, complexité des négociations et absence de soutien politique fort : l’avenir de l’imposition mondiale des sociétés n’a jamais été aussi incertain.
Ce texte a été publié à l’origine par le Roosevelt Institute ici.


