Il existe désormais toute une série d’estimations de l’ampleur mondiale de l’évitement fiscal. Parmi elles :
- les 600 milliards de dollars de pertes annuelles estimées par les chercheurs du FMI Crivelli et al. (2015 ; 2016), qui se répartissent grosso modo en 400 milliards pour les pays de l’OCDE et 200 milliards ailleurs ;
- les 100 milliards de dollars de pertes annuelles que le World Investment Report 2015 de la CNUCED estimait pour les pays en développement, au seul titre des IDE transitant par des « paradis fiscaux » ;
- les 100 à 240 milliards de dollars à l’échelle mondiale estimés par les chercheurs de l’OCDE ;
- les 130 milliards de dollars que Petr Jansky et moi avions estimés comme pertes annuelles dues aux seules multinationales américaines ; et ainsi de suite.
À l’exception de la dernière, qui ne porte que sur des multinationales représentant environ un cinquième des IDE mondiaux, ces estimations n’ont pas été ventilées par pays pour faire apparaître la structure sous-jacente. Alors que les travaux de l’OCDE situent les pertes entre 4 % et 10 % des recettes d’impôt sur les sociétés, les estimations des chercheurs du FMI suggèrent que les pays de l’OCDE perdraient 2 à 3 % de leurs recettes fiscales totales, et les pays à faible revenu beaucoup plus : de 6 à 13 %.
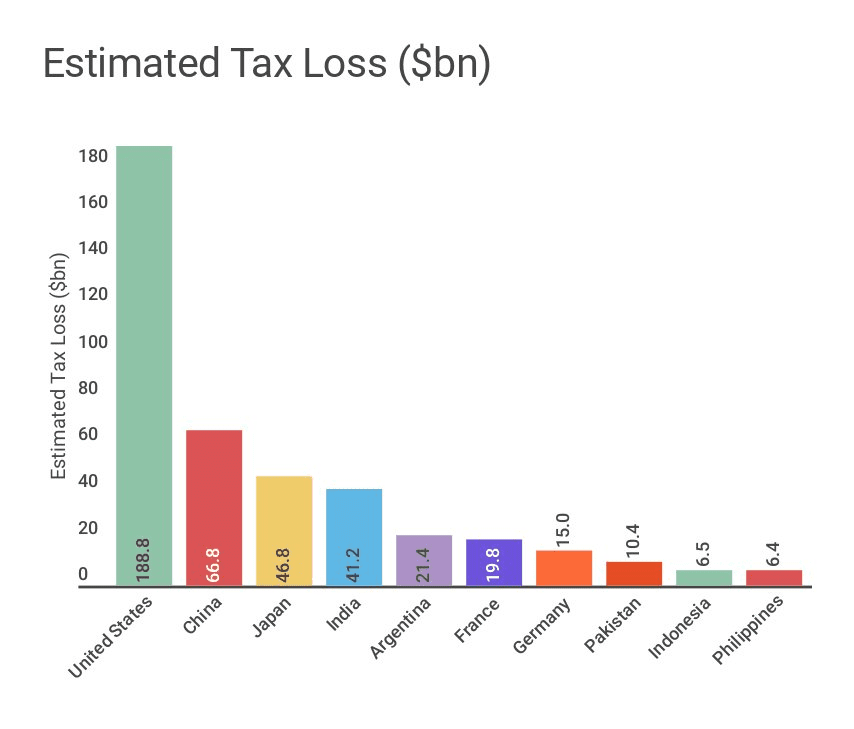
Petr Jansky et moi avons retravaillé les estimations du FMI pour fournir le détail par pays, dans un article publié aujourd’hui par l’UNU-WIDER. Nous avons choisi l’article du FMI parce qu’il est, à ce jour, le seul de ces travaux institutionnels publié dans une revue à comité de lecture. Les auteurs ont eu l’amabilité de partager leur code et nous avons pu reproduire assez fidèlement leurs résultats. Nous les avons ensuite révisés en utilisant le Government Revenue Dataset ICTD-WIDER, qui offre des données de recettes nettement meilleures. Nos principaux résultats :
- les pertes mondiales sont estimées à environ 500 milliards de dollars (contre 600 milliards dans l’étude initiale) ;
- la plus forte intensité relative des pertes dans les pays à faible revenu (mesurée en pertes/PIB ou pertes/recettes fiscales) est plus marquée dans nos résultats que dans les leurs ; mais
- la méthode, et les résultats par pays, soulèvent plusieurs questions.
Ces questions sont au nombre de trois. D’abord, la méthode retient les taux légaux comme déterminant du transfert de bénéfices. Les auteurs testent un jeu de taux effectifs, nous en testons un autre, sans trouver d’ajustement satisfaisant. Résultat : des pays comme le Luxembourg, dont les taux légaux sont relativement élevés au regard des taux effectifs (souvent proches de zéro) appliqués aux multinationales, apparaissent comme perdants plutôt que gagnants. Les pays à faibles taux légaux (en Europe de l’Est, par exemple) semblent attirer les bénéfices.
Ensuite, l’examen des résultats par pays met en évidence le caractère assez mécanique du modèle. Une fois que la régression a déterminé la sensibilité des bénéfices imposables aux taux légaux étrangers, la perte d’un pays donné devient une simple fonction des taux et de la taille de l’économie ; plusieurs pays se voient donc attribuer la même perte en part de PIB, ce qui n’est pas absurde pour ce type d’estimation mais heurte l’intuition selon laquelle le transfert de bénéfices répond à des conditions juridiques, politiques et économiques très particulières.
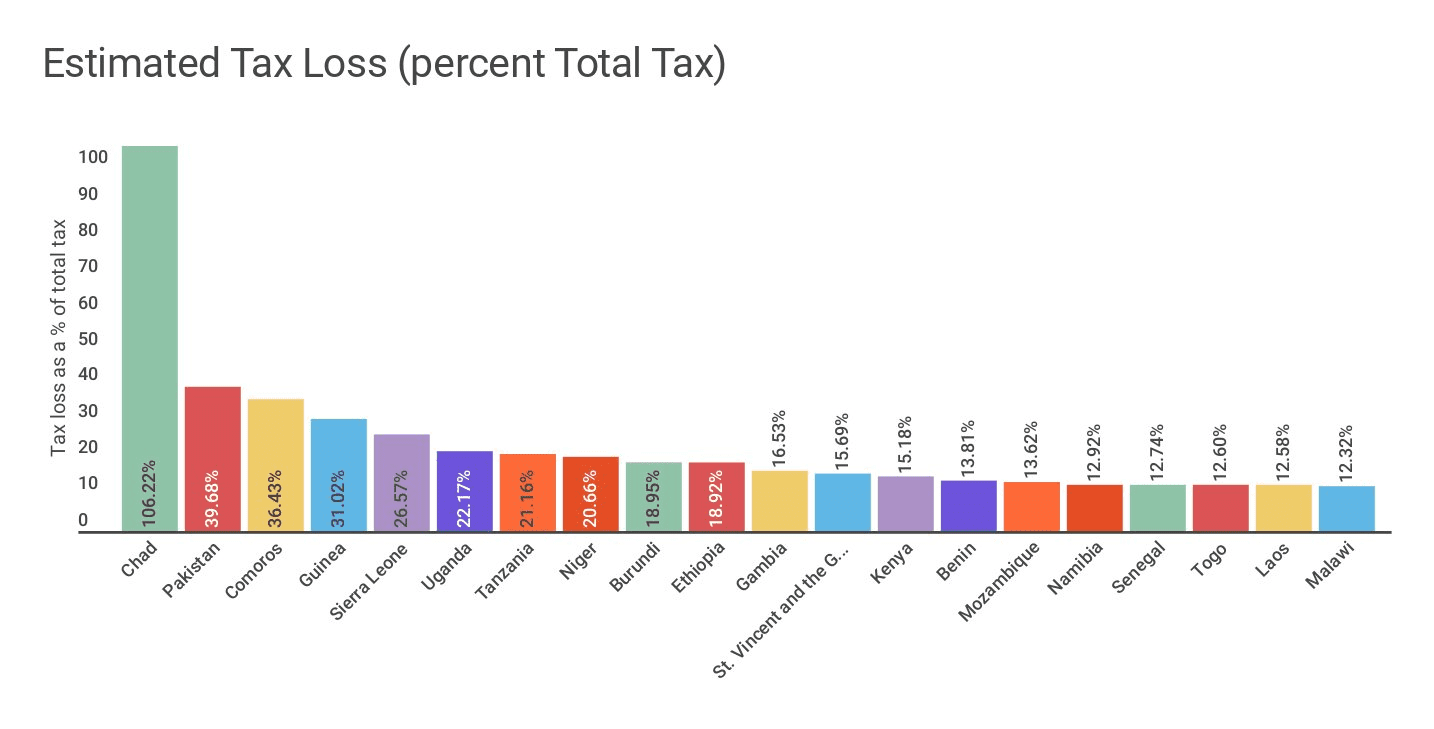
Enfin, certains résultats individuels paraissent extrêmes. Le Tchad perd-il plus que ses recettes fiscales réelles hors ressources ? Peut-être, les ressources y étant dominantes. Et pourtant… Le Pakistan perd-il environ 40 % de ses recettes ? Le pays est connu pour ses difficultés fiscales extrêmes, mais tout de même… Plusieurs pays, de l’Argentine à la Zambie, perdent-ils 4 % ou plus de leur PIB ? Voilà le point : si des chiffres comme les 600 milliards du FMI reposent sur des résultats par pays dont nous ne sommes pas sûrs, ceux-ci doivent être rendus publics. C’est ce que nous avons fait ici.
Plus largement, peut-on se satisfaire de résultats fondés sur des données nationales plutôt que sur les données de chaque multinationale ? Une forme de convergence se dessine peut-être. Nos estimations à partir des multinationales américaines donnaient 130 milliards de dollars de pertes mondiales par an. Extrapolées à partir de la part américaine d’environ 20 % des IDE mondiaux, et en supposant toutes les multinationales aussi agressives que les américaines, les pertes atteindraient environ 650 milliards. Un total mondial de 500 milliards n’a donc rien d’invraisemblable, et suggère peut-être que les multinationales américaines figurent parmi les plus agressives au monde.
Nous ne pensons pas que la méthode soit parfaite, ni bien sûr que les estimations soient exactes au chiffre près. Mais nous espérons qu’il s’agit d’une étape utile dans le travail d’évaluation, et de réponse, à ce problème de politique publique mondial de premier ordre.
Comme souvent, nous concluons qu’on ne connaîtra vraiment l’ampleur du transfert mondial de bénéfices que lorsque les gouvernements décideront de rendre publiques les déclarations pays par pays des multinationales. Maintenant que l’OCDE a créé une norme, fondée sur la proposition de Richard Murphy pour le Tax Justice Network en 2003, le coût de mise en conformité est quasi nul, et les effets en matière de redevabilité et de recettes seraient sans doute considérables. Dans cette optique, le travail d’Open Data for Tax Justice pour rassembler les données pays par pays existantes et en montrer la valeur se poursuit. Nous accueillons volontiers les soutiens, et bien sûr les commentaires sur l’article publié aujourd’hui.
Lisez l’article qui a suivi dans le Journal of International Development : « Global distribution of revenue loss from corporate tax avoidance: re‐estimation and country results » (accès libre).