Le mécanisme d’auto-application de la TVA est puissant, et c’est aussi sa plus grande faiblesse. Au Rwanda, en Chine et en Éthiopie, les systèmes de facturation électronique donnent des premiers résultats prometteurs en matière de contrôle et de conformité.
Des données issues de certains pays à faible revenu suggèrent que les systèmes de facturation électronique, qui transmettent les données de vente à l’administration fiscale en temps réel, peuvent améliorer le contrôle et la conformité en matière de taxe sur la valeur ajoutée (TVA).
Mais il est trop tôt pour dire si l’ampleur du gain de recettes l’emporte sur le coût de mise en œuvre d’un tel système, pour les contribuables comme pour l’administration fiscale.
Le problème de la TVA
La TVA vient d’avoir 100 ans et, pour une centenaire, elle ne montre guère de signes d’essoufflement : elle a été adoptée dans plus de 160 pays, où elle représente en moyenne 30 % des recettes fiscales totales.
La popularité de la TVA s’explique en partie par son mécanisme d’auto-application. Les entreprises peuvent déduire de leur TVA due celle acquittée sur leurs intrants ; elles sont donc incitées à demander à leurs fournisseurs une facture exacte.
Et comme l’administration fiscale reçoit des déclarations à la fois des acheteurs et des vendeurs, sa capacité à croiser les données dissuade les fausses déclarations.
Pourtant, la force de la TVA est aussi sa plus grande faiblesse. Le mécanisme d’auto-application se délite dans deux situations :
- lorsque les entreprises vendent à des consommateurs finaux (qui n’ont aucune incitation intégrée à demander une facture exacte) ;
- lorsque les contribuables ne croient pas crédible la menace d’être détectés et déclarent à tort leurs coûts d’intrants ou leurs ventes.
Comment la facturation électronique pourrait freiner la fraude fiscale
Un système de facturation électronique enregistre les transactions commerciales, applique automatiquement les taxes correctes, émet des factures exactes et traçables et transmet les données de vente à l’administration fiscale, le tout en temps réel.
L’administration pouvant appairer plus facilement les factures de l’acheteur et du vendeur, idéalement par des recoupements automatisés, les contribuables ne devraient pas pouvoir déduire de TVA d’amont sans déclaration correspondante d’un vendeur.
En théorie, le système devrait freiner les comportements d’évitement de deux manières :
- en produisant une piste « papier » numérique plus fiable, il permet à l’administration d’améliorer son suivi et accroît la probabilité, perçue comme réelle, de détecter la fraude ;
- si le système fournit des enregistrements plus clairs des transactions et facilite le préremplissage des déclarations, il pourrait accroître la conformité volontaire en simplifiant la déclaration.
En pratique, les systèmes de facturation électronique sont prometteurs
Ces systèmes gagnent en popularité dans les pays à faible revenu, et les données font état de premiers résultats encourageants.
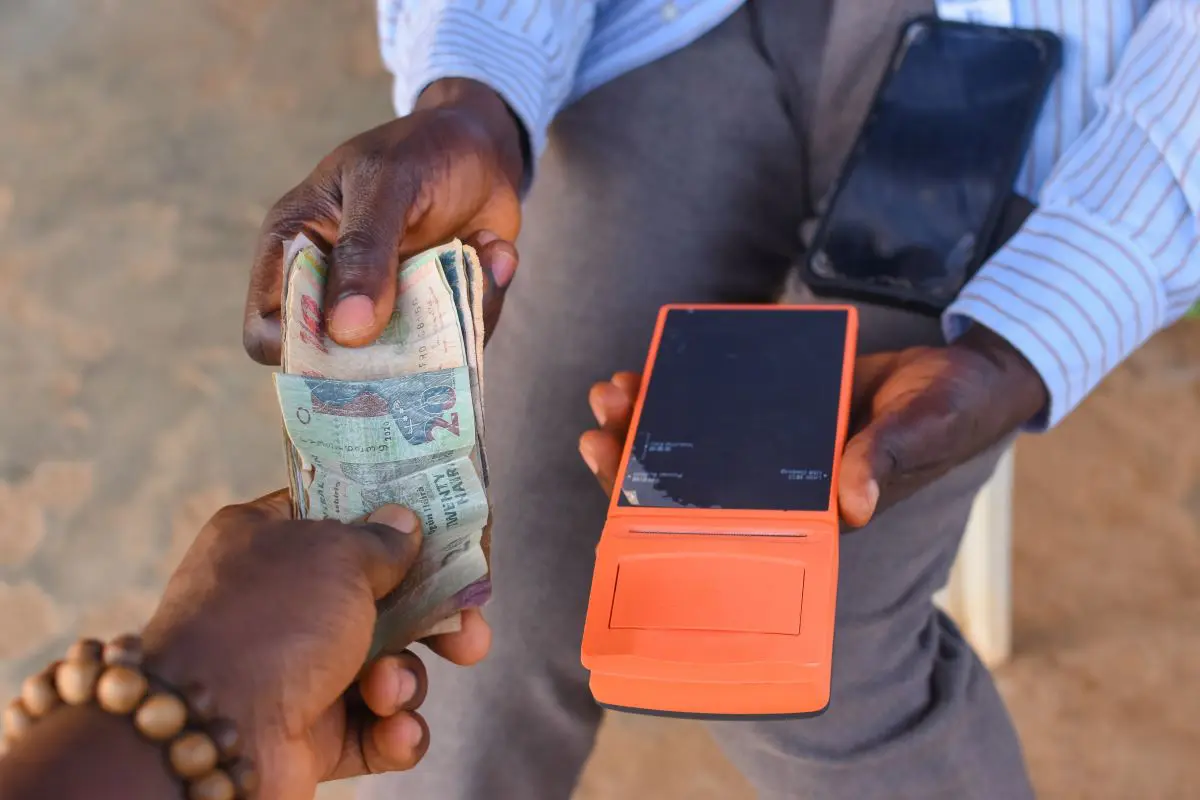
- le Rwanda a rendu obligatoire l’usage de machines de facturation électronique (EBM) par toutes les entreprises assujetties à la TVA : un dispositif physique de point de vente qui transmet les données à l’administration. Les recettes de TVA ont depuis augmenté d’environ 5 % ;
- la Chine a enregistré une hausse encore plus forte, de 14 %, grâce à l’appairage automatique des factures, qui a réduit les déductions de TVA excessives ;
- l’Éthiopie a observé des effets similaires sur l’exactitude : les caisses enregistreuses électroniques (ESRM, un autre dispositif de point de vente) y ont accru les recettes de TVA, avec des retombées sur l’impôt sur les sociétés déclaré.
Les risques de la facturation électronique
Ces risques ont conduit certains chercheurs à soutenir que la numérisation des systèmes fiscaux expose les petites entreprises à une « formalisation prématurée », où leurs coûts de conformité augmentent plus vite que leurs gains de productivité.
Une étude menée en Éthiopie a constaté que si l’adoption des ESRM a fait augmenter les ventes déclarées, les contribuables ont simultanément ajusté leurs coûts déclarés davantage que la hausse des ventes. Cela a amorti l’effet global sur les recettes et suggère que les contribuables peuvent réagir au contrôle en déplaçant leurs comportements d’évitement vers des marges moins vérifiables.
Au Rwanda, lors de groupes de discussion avec des contribuables, les chercheurs ont constaté que de nombreux petits contribuables rencontraient des difficultés pratiques pour adopter les EBM : frais élevés, connectivité intermittente et incertitude quant à la correction des erreurs.
Les données du Rwanda montrent aussi que certaines entreprises déclarent avoir adopté la facturation électronique, mais n’émettent de factures électroniques que si les clients le demandent expressément.
Au Pérou, les données montrent que la facturation électronique peut avoir des effets de report indésirables sur le réseau de fournisseurs d’une entreprise. Si les entreprises non adoptantes ont déclaré des ventes et une TVA plus élevées lorsque leurs partenaires commerciaux adoptaient la facturation électronique, elles étaient aussi moins susceptibles de continuer à commercer avec un partenaire l’ayant adoptée. Cela laisse entrevoir une possible segmentation du marché, susceptible de conduire à des décisions économiques inefficaces et, pour l’entreprise, à une productivité plus faible.
On ne sait pas non plus si les administrations fiscales, en particulier en Afrique, exploitent pleinement les vastes données que ces systèmes produisent. Des contraintes structurelles au sein des administrations, notamment en compétences logicielles et en traitement des données, font que produire davantage de données ne peut à lui seul guérir les maux de la TVA. Les administrations devront aussi adapter leurs processus internes, inciter correctement leurs agents et investir dans les compétences informatiques.
Des travaux menés au Rwanda ont montré que, malgré le déploiement des EBM, il subsistait de larges écarts entre les déclarations de TVA des acheteurs et celles des vendeurs, largement dus à des transactions non déclarées par l’un des partenaires. Il y a toutefois de l’espoir : des entretiens plus récents avec des agents du fisc rwandais indiquent que des contrôles automatisés des données ont depuis été mis en place. Ils croisent désormais les ventes autodéclarées dans les déclarations d’impôt sur le revenu avec la valeur totale des ventes issue des enregistrements EBM.
La facturation électronique sera-t-elle un nouvel éléphant blanc ? La promesse existe, mais nous sommes loin de comprendre comment maximiser le rendement des investissements dans les nouvelles technologies pour l’administration fiscale.
Lectures suggérées sur les systèmes de facturation électronique
- Ali M, Shifa AB, Shimeles A & Woldeyes F (2021), Building fiscal capacity in developing countries: Evidence on the role of information technology, National Tax Journal.
- Bellon M, Dabla-Norris E, Khalid S & Lima F (2022), Digitalization to improve tax compliance: Evidence from VAT e-invoicing in Peru, Journal of Public Economics.
- Bellon M, Dabla-Norris E, Khalid S, Paliza JC, Chang J & Villena P (2022), Digitalization and tax compliance spillovers: Evidence from a VAT e-invoicing reform in Peru, IMF Working Papers.
- Fan H, Liu Y, Qian N & Wen J (2020), Computerizing VAT invoices in China, NBER Working Paper.
- Mascagni G, Mengistu AT & Woldeyes FB (2021), Can ICTs increase tax compliance? Evidence on taxpayer responses to technological innovation in Ethiopia, Journal of Economic Behavior & Organization.
- Okunogbe O & Santoro F (2023), Increasing tax collection in African countries: The role of information technology, Journal of African Economies
- Zeitlin A & Eissa N (2015), Evaluation of electronic billing machines: effectiveness of tax administration, IGC Project Memo.