
Les sources formelles de recettes fiscales et non fiscales, dont on estime qu’elles représentent 50 à 80 % des recettes publiques dans le monde, retiennent depuis longtemps l’attention des décideurs et des chercheurs. Pourtant, la productivité de ces sources formelles reste faible, en particulier dans les pays en développement, en raison d’une forte informalité, d’une culture fiscale défaillante, d’incitations et d’exonérations généreuses, d’une fraude et d’un évitement fiscaux élevés, et d’un manque de capacités administratives et technologiques. L’Éthiopie n’échappe pas à la règle. Son ratio recettes fiscales/PIB est resté faible et a diminué progressivement, de 19,1 % en 2002 à 11 % en 2021, soit très en deçà de la moyenne des pays d’Afrique subsaharienne (18 %), des économies émergentes (20 %) et des économies développées (30 %). Le problème du faible effort fiscal et de la faible mobilisation des recettes est plus grave encore pour les collectivités locales, où les assiettes sont juridiquement restreintes, les capacités de recouvrement sont faibles et les transferts interadministratifs sont conditionnels et insuffisants.
Face à la nécessité de combler l’écart budgétaire, en particulier à l’échelon local, les pays explorent divers mécanismes de mobilisation des ressources locales par la participation et la contribution de la société et d’autres acteurs non étatiques au financement des infrastructures, des services publics et d’autres dépenses de développement. C’est ce que Prud’homme (1992) nomme la « fiscalité informelle ».
Les engagements des acteurs non étatiques et leurs contributions en travail, en temps et en argent sont de plus en plus reconnus et justifiés, dans la littérature comme dans l’action publique, comme un moyen alternatif d’améliorer le développement et la gouvernance, en milieu rural comme urbain. Les gouvernements eux-mêmes lancent des programmes de mobilisation de ressources ou encouragent la société ou les ONG à susciter la participation et la contribution sociales à l’entretien et à l’extension des services publics, à l’amélioration des moyens de subsistance et à la construction de la confiance populaire, dans de nombreux pays en développement : l’Éthiopie, le Kenya, la Somalie, le Pakistan, le Nigeria et la Sierra Leone.
Selon une étude de Van den Boogaard et al. (2019) en Sierra Leone, plus de 69 % des ménages ont acquitté au moins une taxe informelle en un an, tandis qu’une enquête d’Olken et Singhal (2011) conclut que la fiscalité informelle est répandue dans les dix pays étudiés et représente 50 % en Éthiopie, en Indonésie et au Vietnam, et 20 % en Albanie, au Guatemala, au Nicaragua, au Nigeria, au Panama, aux Philippines et en Zambie.
Typologies, acteurs et bénéficiaires
Sur la base des acteurs impliqués, il est possible de classer les taxes informelles en Éthiopie en trois grands types : celles à l’initiative du gouvernement, celles à l’initiative des ONG et celles à l’initiative des communautés. Toutes partagent deux points communs importants. D’abord, il existe un élément de volontariat et le paiement s’effectue en espèces, en nature ou en travail. Ensuite, aucune sanction légalement établie ne s’applique en cas de non-paiement, même pour les taxes informelles à l’initiative du gouvernement.
(a) À l’initiative du gouvernement
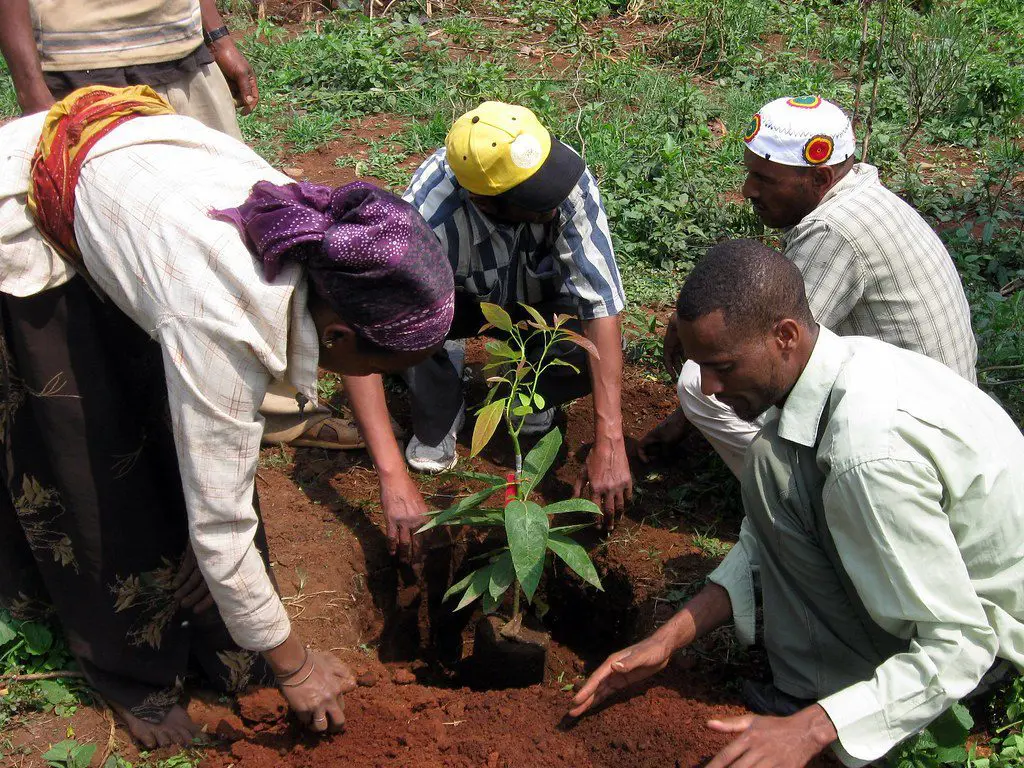
En Éthiopie, les agents et les institutions de l’État, en particulier à l’échelon local, jouent un rôle déterminant dans la planification et l’application des outils fiscaux informels. Récemment, le gouvernement fédéral a adopté de plus en plus de pratiques fiscales informelles, comme en témoignent diverses collectes de fonds pour la construction du Grand barrage de la Renaissance éthiopienne (GERD), les projets de verdissement d’Addis-Abeba (Entoto, Sheger et Unity Park), le projet « Dine for the Nation » pour trois projets de développement touristique (Gorgora, Wonchi et Koysha) et l’initiative Green Legacy visant à planter 20 milliards d’arbres en cinq ans, pour n’en citer que quelques-uns. Le gouvernement a lancé un appel public aux Éthiopiens, diaspora comprise, pour qu’ils contribuent en travail, en argent et en matériels à ces projets et à d’autres. L’Éthiopie a mis en œuvre la fiscalité informelle avec la construction du GERD.
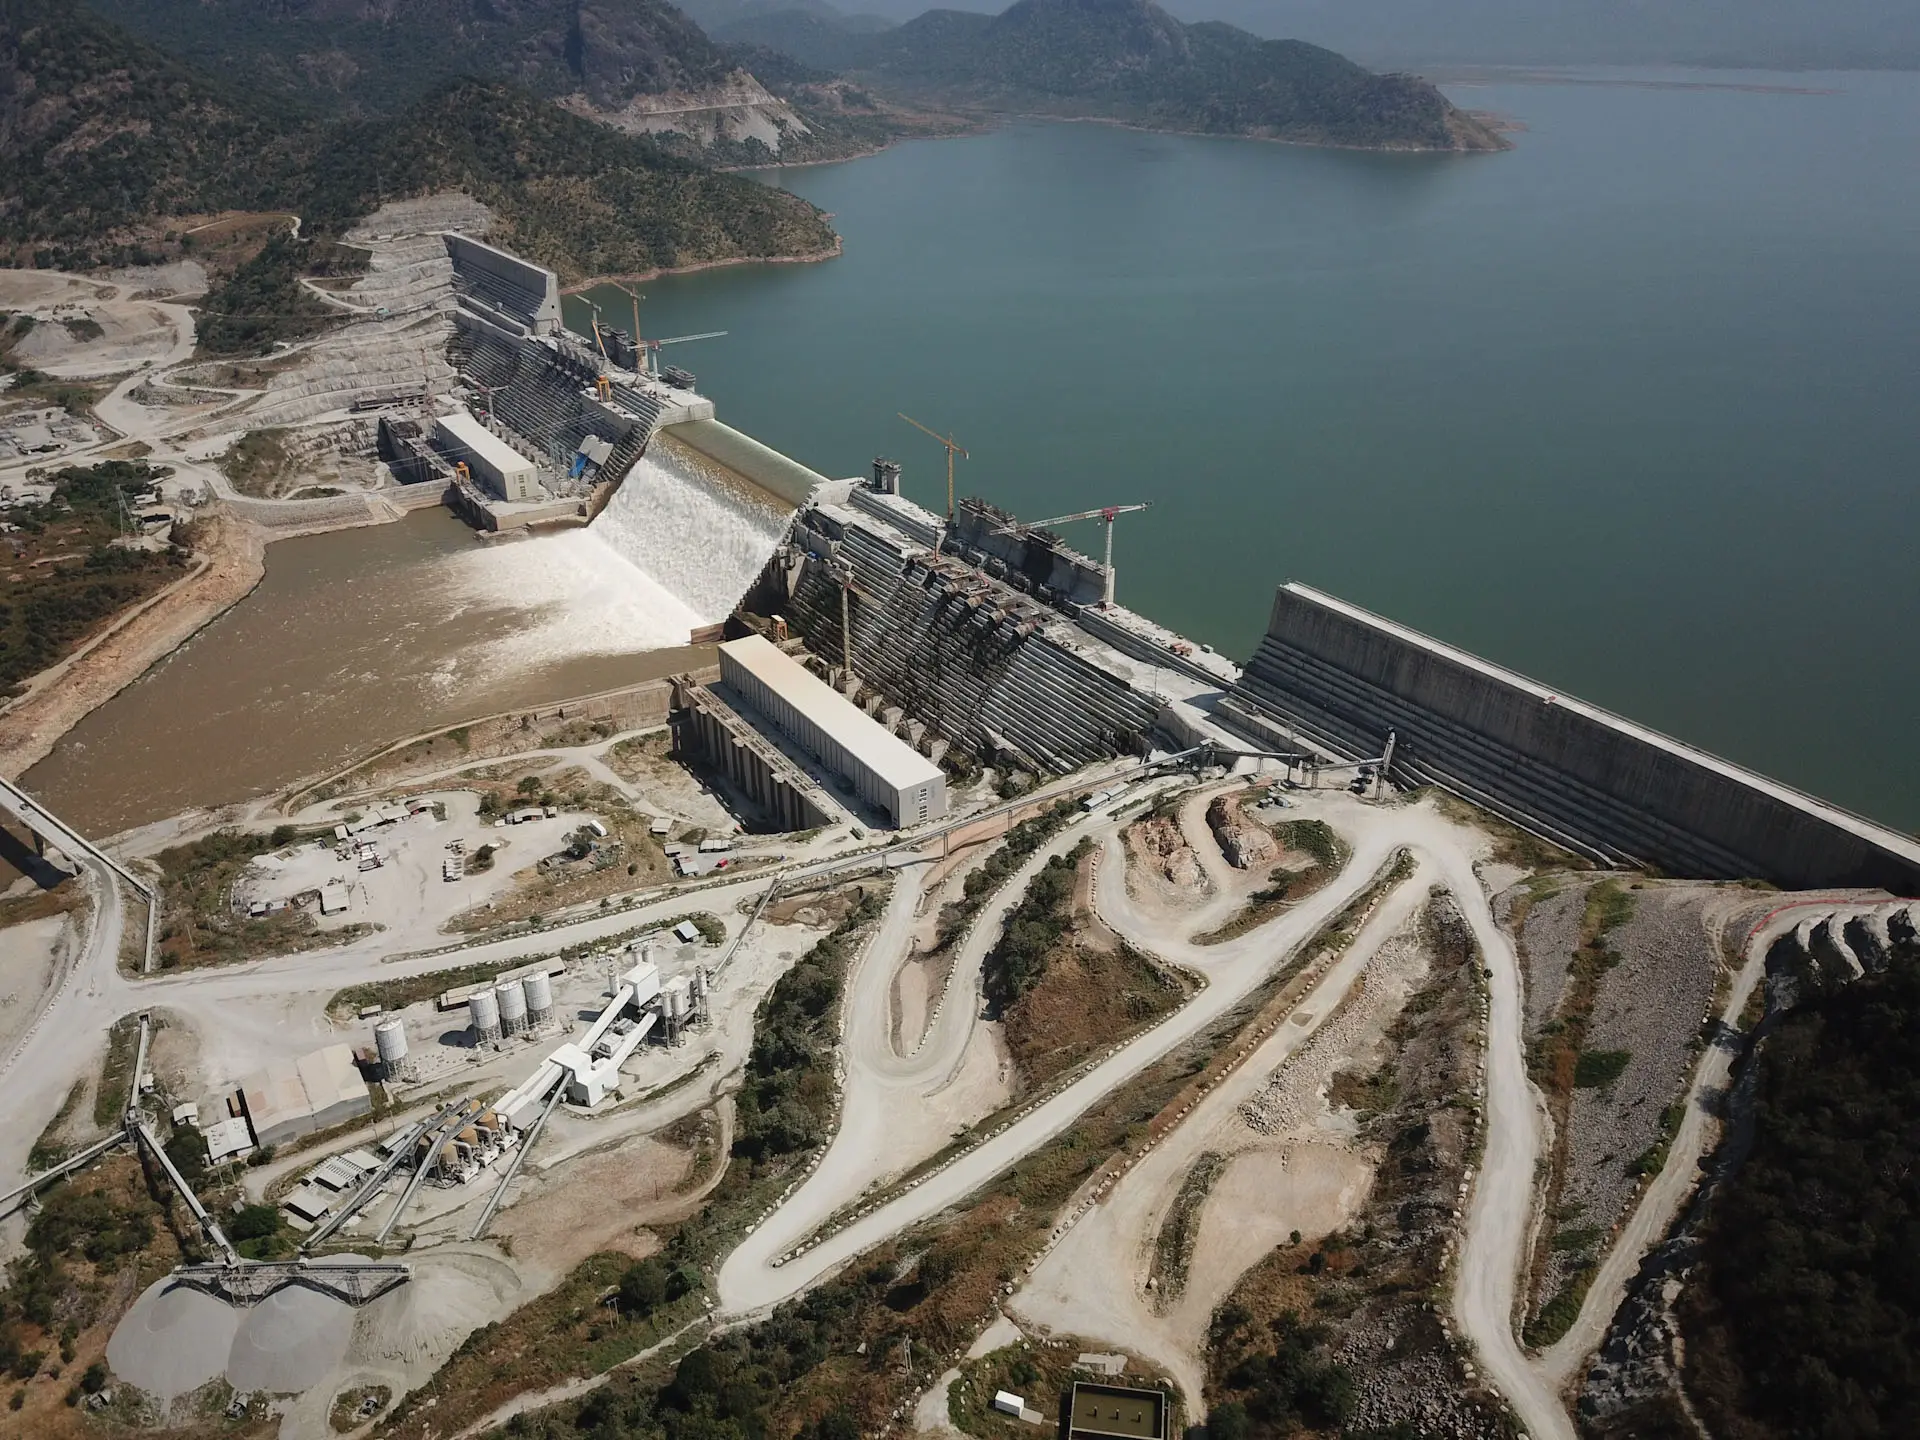
Le GERD est un barrage sur le Nil Bleu, appelé à devenir la plus grande centrale hydroélectrique du continent africain. Faute de financements internationaux, du fait de la politique du bassin du Nil, l’Éthiopie est contrainte de financer un coût de plus de 5 milliards de dollars par financement participatif, au moyen de collectes internes sous forme de vente d’obligations, ainsi que de dons privés et de contributions en espèces, en travail et en matériels.
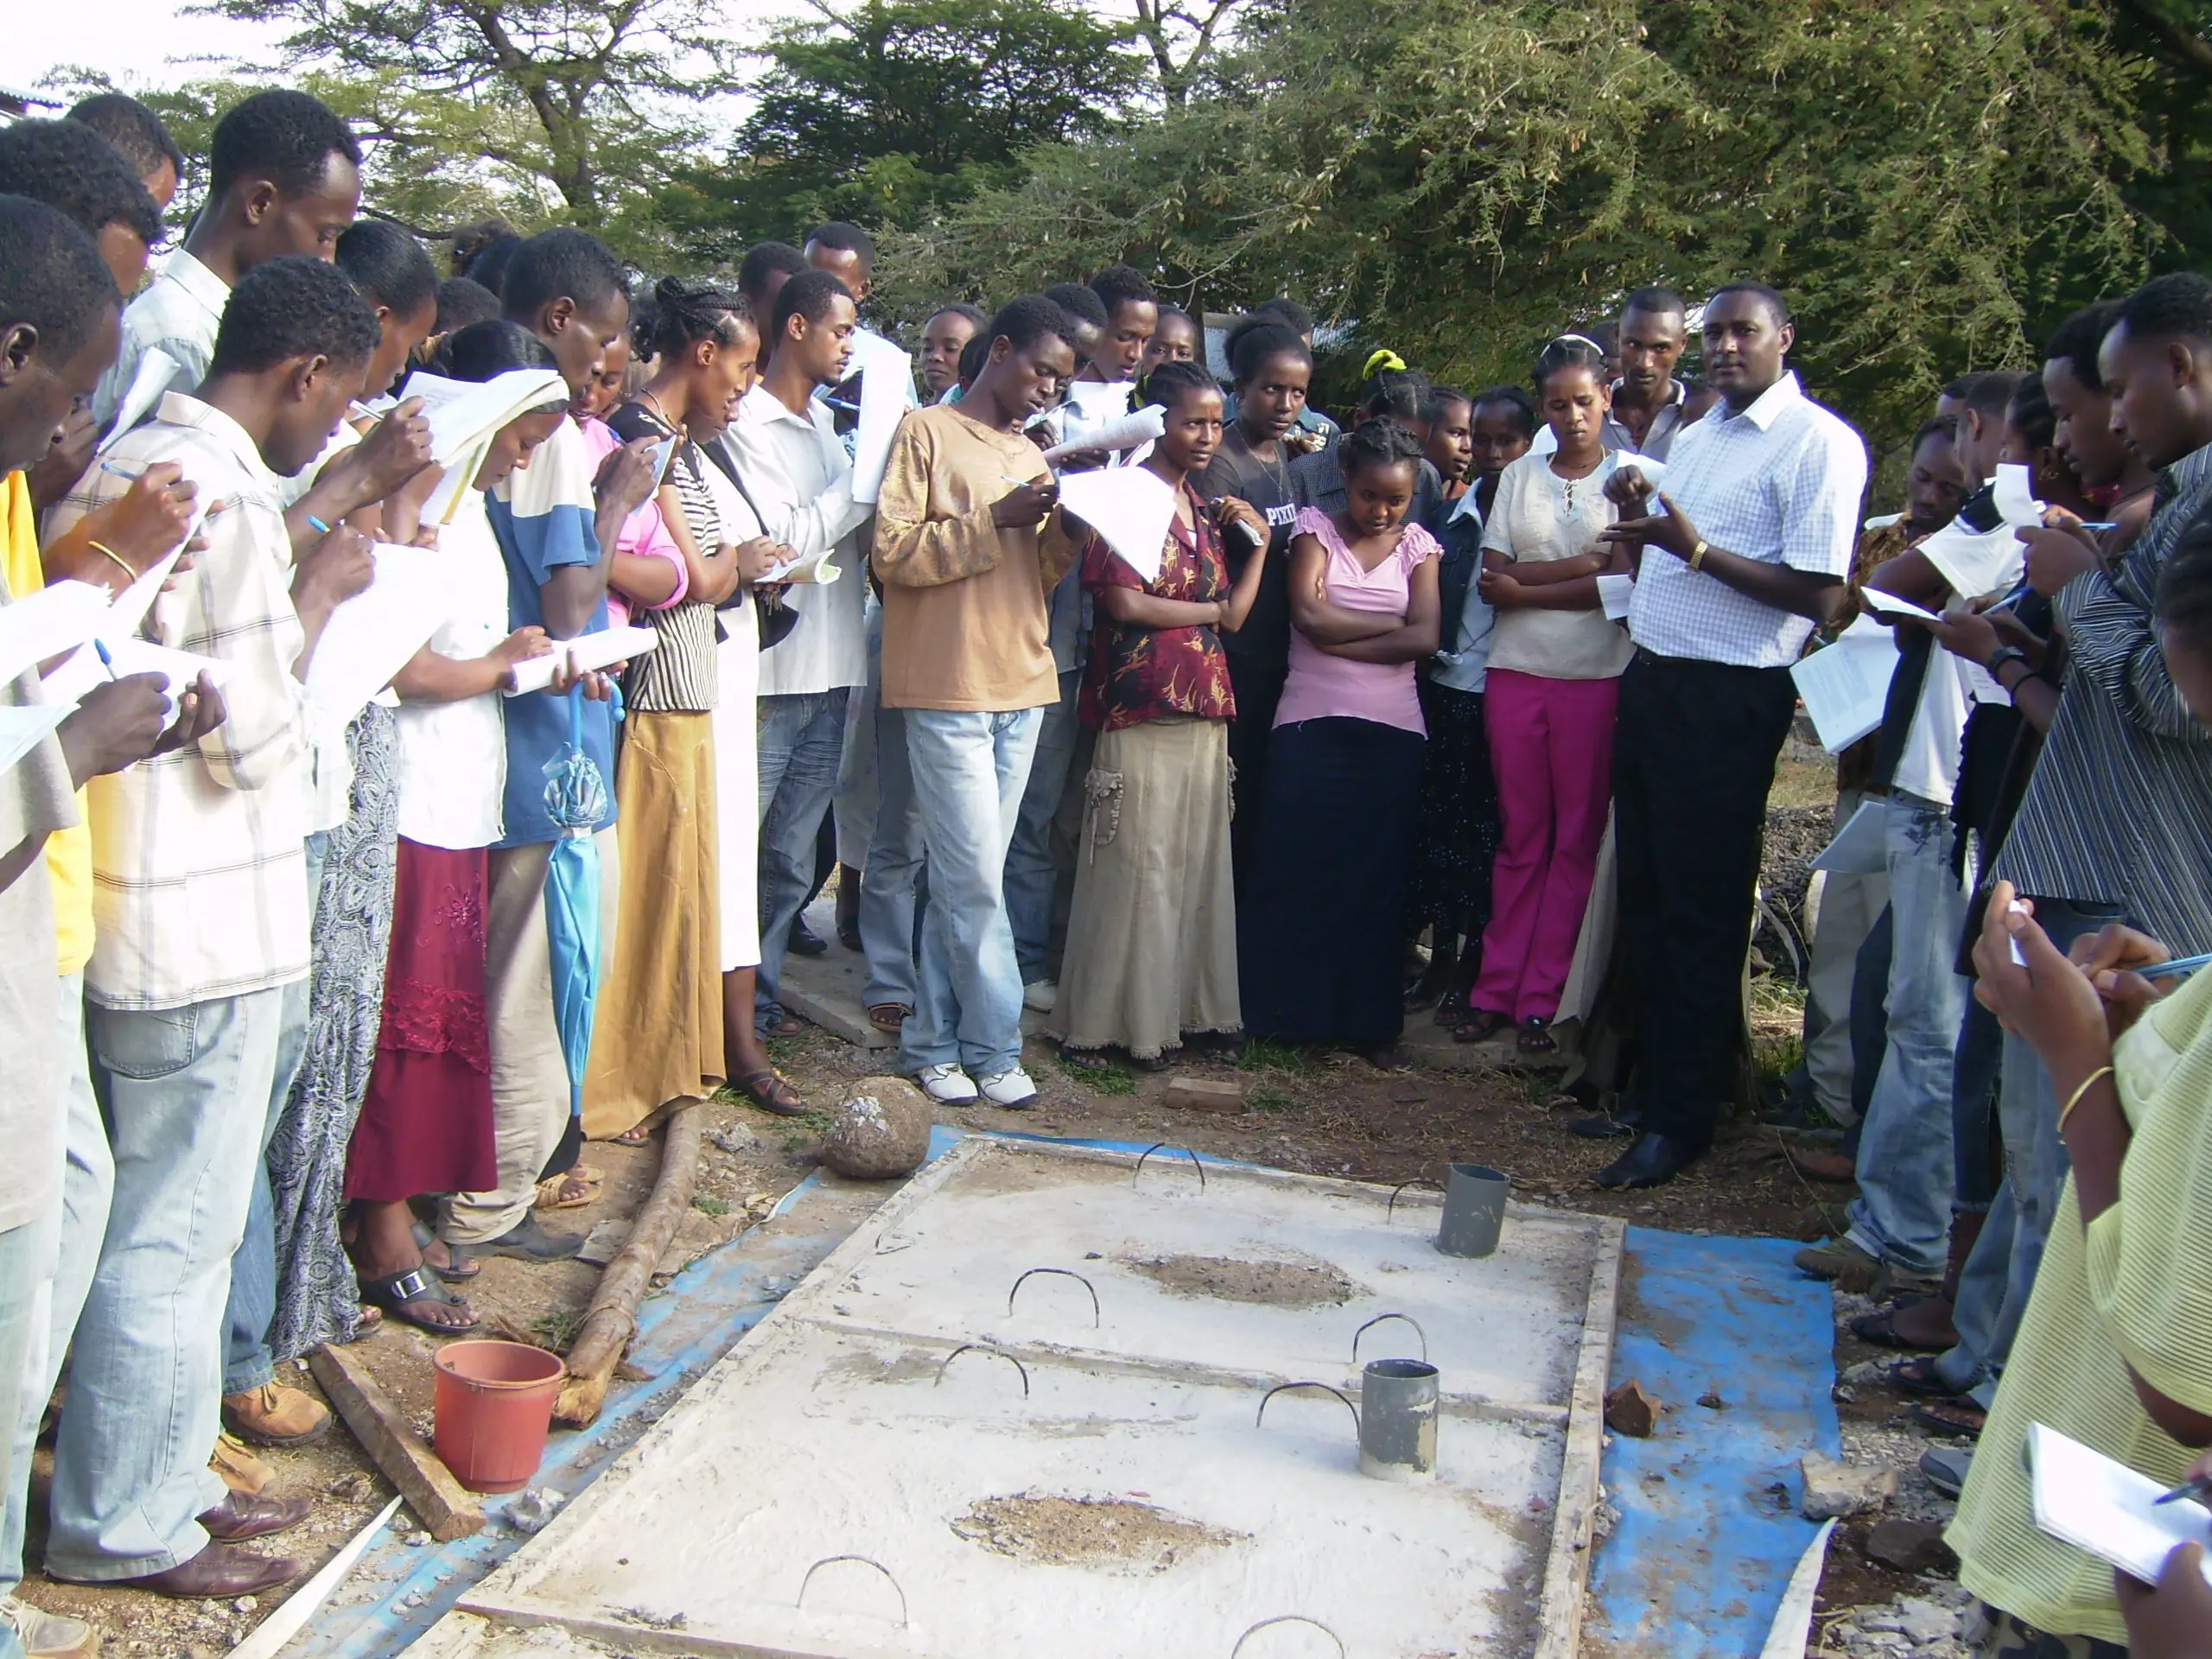
Les collectivités locales (les kebeles) mettent aussi en œuvre d’autres pratiques fiscales informelles pérennes, dans les domaines de la conservation des ressources naturelles, de la construction de routes rurales, de la construction d’écoles et de centres de santé et de projets connexes, en demandant à la communauté de cofinancer les nouveaux projets et l’entretien de ceux qui existent. Les kebeles organisent les ménages en groupes communautaires par lesquels les membres participent, contribuent et partagent les responsabilités pour mener à bien les projets. Dans certaines zones où les projets sont effectivement mis en œuvre, les contributions locales en argent et en travail deviennent des tactiques coercitives de mobilisation de recettes pour les autorités.
(b) À l’initiative des ONG
Des ONG telles que la Christian Relief and Development Association, la Gurage Road Construction Organization, l’Oromia Development Association, l’Amhara Development Association et l’Organization for Rehabilitation and Development of Amhara sont connues pour lancer des projets de développement communautaire de conservation de l’environnement et de construction ou d’entretien d’infrastructures de base (canaux d’irrigation, écoles, centres de santé, routes et adduction d’eau) dans des zones où les pouvoirs publics ne peuvent ou ne veulent pas agir. Les projets sont lancés avec l’accord et l’engagement des membres de la communauté d’apporter des fonds de contrepartie et de fournir la main-d’œuvre et les équipements nécessaires. Les responsables et les membres de la communauté participent sous diverses formes aux phases de planification, de mise en œuvre et d’évaluation.
(c) À l’initiative des communautés
L’Éthiopie est un État fédéral multiethnique comptant plus de 80 groupes ethniques. Il existe différentes organisations indigènes volontaires (comme les Iqqub, Iddir, Wonfel et Debbo) par lesquelles les membres participent et contribuent activement, en espèces ou en nature, à des projets de développement communautaire. Ces groupes d’entraide permettent de capter des paiements informels et des contributions en travail pour soutenir la fourniture de biens publics locaux, la sécurité, la protection sociale et la gouvernance. Ils servent aussi d’espaces de partage d’informations, de règlement des conflits et d’aide aux personnes dans le besoin.
Perspectives et difficultés
L’essor des pratiques fiscales informelles en Éthiopie présente à la fois des avantages et des difficultés. Certaines études ont montré que les taxes informelles jouent un rôle clé en finançant des projets de développement communautaire et en améliorant les relations entre l’État et les citoyens, par une plus grande disposition à coopérer et une meilleure acceptation de l’autorité. Ces pratiques peuvent améliorer la bonne gouvernance en renforçant la réactivité, la redevabilité et la transparence dans la mise en œuvre des projets communautaires. On craint toutefois que l’importance croissante des acteurs non étatiques n’engendre une concurrence et n’affaiblisse la capacité de l’État et les normes de paiement de l’impôt. De plus, les taxes informelles sont fréquemment des sources négligées de finances publiques locales dans les pays en développement et, comme elles n’apparaissent pas dans les budgets publics, la charge fiscale des ménages est souvent gravement sous-estimée.
La nécessité de recherches complémentaires
À notre connaissance, aucune étude spécifique n’a été menée pour examiner la nature et l’impact de la fiscalité informelle en Éthiopie. Il n’existe que quelques travaux sur la participation et la contribution des communautés locales aux projets de développement dans le pays. Ces études souffrent de problèmes de conception et de focale. D’abord, elles portent sur des domaines limités, comme la conservation des ressources naturelles et la construction de routes rurales. Ensuite, elles n’évaluent pas les contributions des habitants urbains et ruraux (travail, matériel ou argent), ni les effets plus larges sur le développement et sur les relations entre citoyens et État, pour les trois types de fiscalité informelle mentionnés ci-dessus. Les études existantes se sont plutôt attachées à évaluer la perception et le caractère suffisant de la participation citoyenne.
Parmi les autres questions à examiner figurent l’identité des acteurs clés dans la conception et l’application des taxes informelles, les mécanismes d’application employés et disponibles, l’identité de ceux qui les acquittent réellement, et la répartition de la charge. Compte tenu de l’ampleur, de la prévalence et de l’institutionnalisation de la fiscalité informelle en Éthiopie, ne pas prendre en compte cette collecte informelle donne une vision incomplète de la fiscalité et de la gouvernance dans le pays. Si la pratique de la fiscalité informelle doit être construite durablement, des recherches interdisciplinaires et multiméthodes sont nécessaires.

