
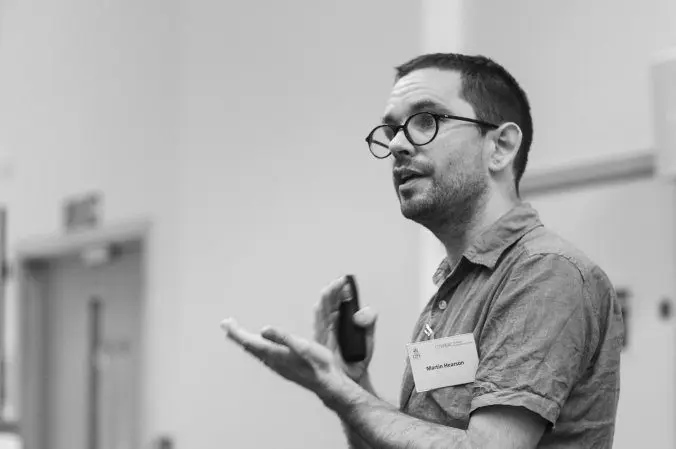
L’ICTD est heureux d’accueillir Martin Hearson au sein de son équipe. Il dirigera le programme de recherche de l’ICTD sur la fiscalité internationale.
Les travaux de Martin portent sur la politique de l’imposition internationale des entreprises, et en particulier sur les rapports entre pays développés et pays en développement. Il s’appuie sur des entretiens de terrain, des documents d’archives et des jeux de données inédits pour étudier la manière dont se négocient les accords fiscaux internationaux. Avant de rejoindre l’ICTD, Martin était chercheur en économie politique internationale à la London School of Economics, où il enseignait l’économie politique et la gouvernance financière mondiale. Il a travaillé une dizaine d’années dans le secteur associatif et continue de collaborer, dans une grande partie de ses travaux, avec des ONG de développement et des organisations intergouvernementales.
Vous pouvez le suivre sur Twitter : @martinhearson. Vous pouvez également consulter son site personnel et son profil Google Scholar.
Rappel : l’appel à propositions de recherche sur la fiscalité internationale et le développement est toujours ouvert. Détails ici.
Travaux choisis
2016. Measuring Tax Treaty Negotiation Outcomes: the ActionAid Tax Treaties Dataset. Document de travail, 47. Institute of Development Studies, International Centre for Tax and Development, Brighton, Royaume-Uni.
2016. A Review of Uganda’s Tax Treaties and Recommendations for Action. Document de travail, 50. Institute of Development Studies, International Centre for Tax and Development, Londres, Royaume-Uni. Avec Jalia Kangave.
2018. China’s challenge to international tax rules and implications for global economic governance. International Affairs 94(6):1287-1307. Avec Wilson Prichard. Version publiée (lien gratuit) | Version acceptée (libre accès).
2018. The challenges for developing countries in international tax justice. Journal of Development Studies 54(10):1932-1938. Version publiée (lien gratuit) | Version acceptée (libre accès).
2018. When do developing countries negotiate away their corporate tax base? Journal of International Development 30(2):233-255. Version publiée (libre accès).
2018. Transnational expertise and the expansion of the international tax regime: imposing ‘acceptable’ standards. Review of International Political Economy 25(5):647-671. Version publiée (libre accès).


