
Ce billet a été cosigné par Wilson Prichard (ICTD), Nora Lustig (CEQ), Sanjeev Gupta (CGD), Warren Krafchik (IBP), Ian Gary (Oxfam) et Brahima Coulibaly (Brookings). Leurs biographies figurent à droite.
Cette semaine, plus de 170 décideurs, responsables publics, universitaires et représentants de la société civile et d’organisations internationales se réunissent à Berlin pour débattre de l’avenir de l’Addis Tax Initiative (ATI). L’objectif général de l’ATI est d’améliorer la mobilisation des ressources intérieures afin de financer les objectifs de développement durable (ODD). Plus de 55 pays et organisations régionales et internationales ont rejoint l’initiative, qui engage les bailleurs à doubler collectivement leur appui à cette mobilisation, les pays en développement à intensifier leurs efforts de collecte et l’ensemble des membres à garantir une « cohérence des politiques au service du développement ». Une question brille toutefois par son absence dans le suivi des progrès de l’ATI : l’équité. Une analyse d’Oxfam établit ainsi que 7 % seulement des appuis déclarés par les bailleurs de l’ATI en 2017 comportaient des objectifs explicites d’équité ou de justice fiscale.
L’importance de l’équité
Si l’objectif premier des projets et des réformes est simplement de collecter davantage, les conséquences peuvent être négatives pour le développement. Des cibles de recettes (comme un ratio de 15 % du PIB) peuvent créer des incitations perverses à prélever là où c’est le plus facile, ce qui pèse surtout sur ceux qui n’ont pas de pouvoir politique : les pauvres, les femmes. Les systèmes d’imposition et de transferts des pays à revenu faible et intermédiaire sont, en général, bien moins efficaces que ceux des pays de l’OCDE pour réduire la pauvreté et les inégalités. Les travaux du CEQ Institute montrent même que, dans 16 des 29 pays analysés, impôts et transferts directs aux plus pauvres ont en réalité accru la pauvreté monétaire. Cela reflète pour partie l’insuffisance des dépenses sociales, mais tout autant la nécessité de s’intéresser davantage aux effets des réformes fiscales sur l’équité.
Les priorités pour une mobilisation plus équitable
Dans les pays à revenu faible et intermédiaire, les taxes sur la consommation représentent aujourd’hui plus de 60 % des recettes : la marge est donc large pour rendre les systèmes plus équitables au niveau national. Nous proposons quatre priorités de réforme :
- Renforcer l’imposition des revenus et du patrimoine : les pays de l’OCDE collectent environ 10 % du PIB au titre de l’impôt sur le revenu des personnes physiques, contre un peu plus de 2 % en moyenne dans les autres pays. Ceux-ci peuvent faire beaucoup pour mieux imposer les revenus des professions libérales, rendre les barèmes plus progressifs et taxer successions et plus-values. Le patrimoine reste largement sous-imposé, malgré l’envolée du nombre de très grandes fortunes, en particulier dans les pays en développement. Une part croissante de ce patrimoine se concentre dans l’immobilier, alors même que l’impôt foncier rapporte tout aussi peu : les pays non membres de l’OCDE n’en collectent en moyenne que 0,5 % du PIB, contre 2 à 3 % dans les pays de l’OCDE. Si les pays à revenu faible et intermédiaire atteignaient collectivement 1,5 %, cela représenterait 28,9 milliards de dollars supplémentaires par an dans les caisses publiques : plus que l’aide versée en 2017 par le Canada, la France, les Pays-Bas, la Norvège et la Suède réunis.
- Rationaliser les incitations fiscales : les incitations destinées à attirer l’investissement peuvent avoir leur place dans la politique économique. Malheureusement, des études suggèrent qu’elles restent souvent, dans les pays en développement, marquées par un pouvoir discrétionnaire excessif, un suivi défaillant et peu de transparence. Résultat : des recettes en moins et peu d’investissements nouveaux, autrement dit un cadeau aux entreprises et aux intérêts fortunés. Une gouvernance plus transparente et plus redevable de ces incitations s’impose.
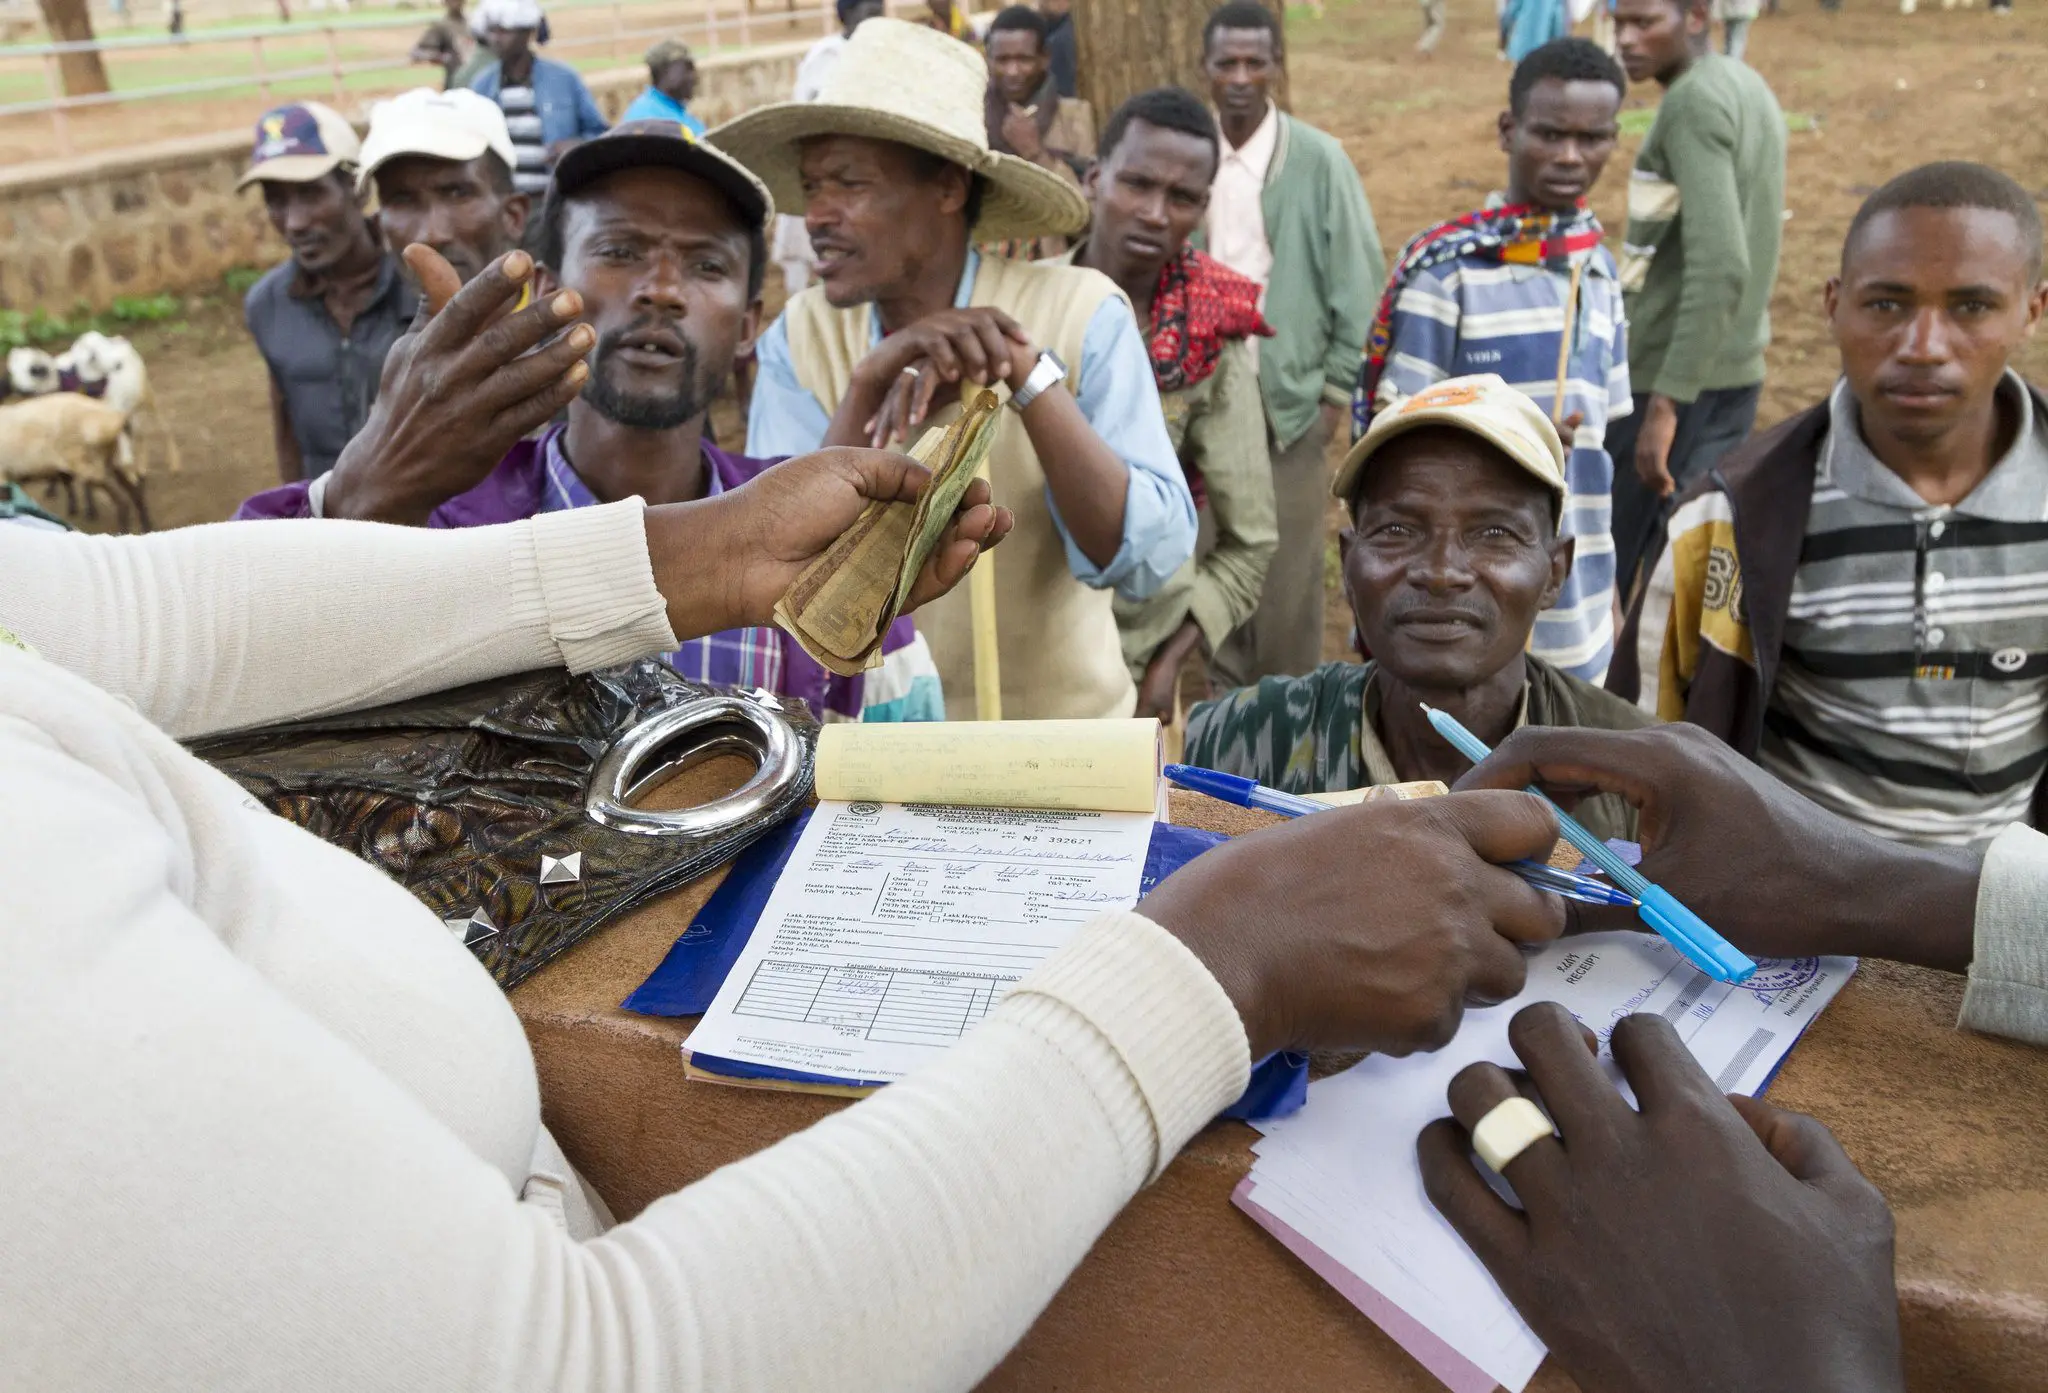
- Alléger le poids des taxes sur la consommation et des impôts informels et « de nuisance » sur les pauvres : on croit souvent que les pauvres paient peu d’impôt dans les pays à faible revenu ; ils supportent en réalité une lourde charge, faite d’un large éventail de taxes à la consommation et d’impôts informels, de petites taxes et prélèvements infranationaux, et de redevances d’usage formelles et informelles pour accéder aux services essentiels. Dans ces pays, les taxes sur la consommation appauvrissent une part importante des pauvres par rapport à leur situation avant impôts et transferts. À moins de les compenser suffisamment par des transferts, des exonérations sur les produits alimentaires de base et d’autres biens essentiels peuvent donc être nécessaires. Des études menées en Sierra Leone et en RDC suggèrent que la charge totale, formelle et informelle, des impôts directs, prélèvements et redevances représente jusqu’à 10 à 20 % du revenu des ménages pauvres. Limiter ces charges devrait être une priorité bien plus marquée.
- Renforcer la participation des acteurs de la redevabilité : organisations de la société civile, institutions universitaires, associations de défense des droits des femmes et journalistes ont un rôle décisif à jouer pour surveiller les systèmes fiscaux et en exiger plus de justice, porter la voix des plus vulnérables et plaider pour que les recettes se traduisent en bénéfices publics. Pourtant, en 2017, 7 % seulement de l’aide à la mobilisation des ressources intérieures (déclarée à l’ATI) soutenait ces acteurs.
Une action parallèle est également nécessaire à l’échelle mondiale pour que l’engagement de « cohérence des politiques » de l’ATI devienne réalité :
- Réformer le système fiscal international : si le plan d’action BEPS a été un premier pas utile contre l’évitement fiscal agressif, il ne suffit pas. Les pays à faible revenu restent désavantagés par des conventions fiscales restrictives et pèsent encore peu sur des décisions mondiales qui touchent leurs droits d’imposition. Tous les pays devraient pouvoir faire entendre leur voix dans les négociations BEPS 2.0, même s’ils ne sont pas membres du Cadre inclusif de l’OCDE, ce qui est le cas de la moitié des pays partenaires de l’ATI. Par ailleurs, les règles internationales existantes restent difficiles à appliquer dans les pays à faible revenu, bien plus dépendants de l’impôt sur les sociétés que les pays de l’OCDE. Il faut continuer à défendre leurs droits d’imposition et leurs priorités, y compris des modalités de contrôle simplifiées.
- Coopérer davantage contre l’évitement et la fraude fiscale extraterritoriale des particuliers fortunés : on estime que les Africains détiennent à eux seuls 500 milliards de dollars de patrimoine financier à l’étranger, ce qui coûte aux États environ 15 milliards de dollars d’impôts par an. Il faut progresser pour associer effectivement les pays en développement à l’échange automatique de renseignements et garantir une coopération réelle en cas de fraude, tout en renforçant les règles sur les bénéficiaires effectifs.
- Maintenir l’appui extérieur : dans les pays à faible revenu, même les progrès les plus importants en matière de recettes intérieures ne suffiront pas à financer une protection sociale et un socle de développement humain adéquats. L’appui extérieur, notamment l’aide, restera donc déterminant pour l’équité à l’échelle mondiale.
Placer l’équité au cœur de l’agenda de l’ATI
Le thème de la conférence de cette semaine est « Towards a Roadmap for the ATI post-2020 ». En traçant cette feuille de route, nous appelons les membres de l’ATI à se concentrer plus explicitement sur l’équité et l’inclusion. Outre les priorités ci-dessus, nous leur proposons :
- d’adopter des indicateurs précis sur la composition des recettes dans le suivi de l’engagement 2, afin de privilégier non seulement le volume des recettes, mais aussi leur provenance : des sources plus progressives, comme les impôts directs sur le revenu et le foncier, plutôt que des taxes indirectes sur la consommation ;
- d’évaluer régulièrement, au titre de l’engagement 3, les retombées fiscales externes et l’effet redistributif des réformes. Les pays donateurs devraient mener des analyses de retombées pour s’assurer que leurs propres règles et pratiques d’imposition des sociétés, et leurs conventions fiscales, ne sapent pas l’appui qu’ils apportent. Les pays partenaires devraient réaliser des études d’impact redistributif pour éviter que la course aux recettes ne se fasse au détriment des ODD, en particulier sur les inégalités et la pauvreté ;
- de s’engager collectivement à accroître la transparence fiscale. Tous les membres gouvernementaux devraient s’engager à publier les données relatives à la collecte, aux décisions de politique fiscale, aux pratiques administratives et aux recettes tirées de chaque source. Tous les membres de l’ATI devraient en outre s’engager à encourager et à faciliter la participation des acteurs de la redevabilité, et à soutenir une représentation effective des pays en développement dans les enceintes internationales.
Rhiannon McCluskey (ICTD), Paolo de Renzio (IBP), Nathan Coplin (Oxfam) et Ludovico Feoli (CEQ) ont également contribué à ce texte.
Pour en savoir plus, lisez notre note : What Might an Agenda for Equitable Taxation Look Like?