Lire ici la réponse à la critique du professeur Bird par Wilson Prichard, auteur principal du cadre de la Banque mondiale et directeur de la recherche de l’ICTD.
Innovations in Tax Compliance, document de travail récent de la Banque mondiale, poursuit deux objectifs. Il passe d’abord en revue la littérature théorique et surtout empirique, en plein essor, sur la manière dont les pays peuvent améliorer le civisme fiscal et, accessoirement mais pas tant que cela, lever davantage de recettes que ne le font aujourd’hui la plupart des pays à faible revenu. Il expose ensuite une approche de la réforme fiscale censée produire des résultats plus durables que les tentatives passées.
La revue de littérature est assez complète et constitue une référence utile pour les décideurs et les analystes. Elle ne contient toutefois guère d’éléments qui surprendraient qui s’intéresse déjà aux questions fiscales dans les pays en développement. On sait depuis longtemps le rôle déterminant du soutien politique dans le lancement et la conduite d’une réforme, celui de la capacité institutionnelle de contrôle et de facilitation dans l’extension d’un civisme fiscal quasi volontaire, et celui du contrat fiscal (redevabilité et lien entre impôts et services) et des perceptions d’équité et de justice dans l’application du système pour bâtir la confiance, ce capital social qui fait tenir l’ensemble. La part la plus novatrice du document est sa tentative de combiner ces éléments en un cadre potentiellement opérationnel pour guider la réforme fiscale.
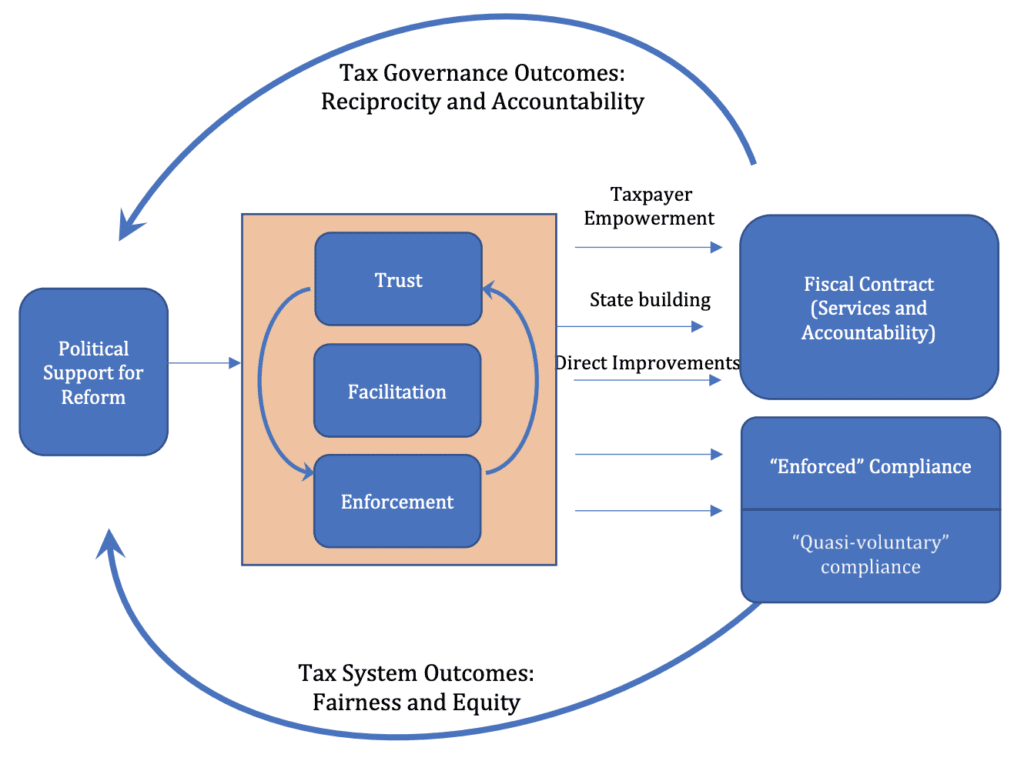
Les fondations du développement budgétaire
Comme l’observe Sven Steinmo dans un ouvrage récent, la « fondation budgétaire » des démocraties qui ont réussi tient à ce que leurs citoyens ont, jusqu’ici, consenti à l’« acte de foi » consistant à laisser l’État disposer d’une part croissante de leurs revenus et de leur patrimoine. Lui et ses coauteurs rejoignent le document de la Banque : développer la capacité de l’État à administrer l’impôt d’une manière jugée équitable par le plus grand nombre, tout en fournissant des services publics perçus comme valant leur prix, est essentiel à la construction d’un État démocratique redevable. Dans le chapitre de conclusion, écrit avec Marcelo Bergman, Steinmo insiste sur trois principes à suivre pour créer et maintenir un système fiscal adéquat : veiller 1) à ce que l’impôt finance des services que les gens souhaitent, 2) à ce que chacun (surtout les plus riches) paie quelque chose et à ce que le système soit suffisamment progressif, et 3) à ce qu’il soit aussi simple, prévisible et correctement appliqué que possible. Ces recommandations ne diffèrent guère de celles du document de la Banque.
L’ouvrage de Steinmo souligne les détours et les très nombreuses années qu’a exigés le développement budgétaire – et politique et administratif – des États démocratiques modernes. Le document de la Banque, sans surprise compte tenu de la mission de l’institution, paraît nettement plus optimiste sur la rapidité et la facilité du passage d’« ici », la situation budgétaire actuelle de nombreux pays à faible revenu, à « là-bas », où ils souhaitent vraisemblablement aller : des secteurs publics le plus souvent plus vastes et, assurément, mieux administrés et plus redevables. Bien qu’Innovations souligne souvent, et à juste titre, le besoin de bien davantage de recherche sur presque tous les aspects abordés, l’approche proposée de cette tâche éminemment d’économie politique qu’est la conception de systèmes fiscaux acceptables et durables est ambitieuse et stimulante, même si elle dépasse peut-être un peu la portée de nombreux pays qui en auraient besoin.
L’épineuse question de la volonté politique
Pour prendre un exemple simple, si le document de la Banque reconnaît clairement l’importance décisive de la « volonté politique » – un soutien suffisant et durable des principaux décideurs – pour la réforme fiscale, il n’en tire pas la conclusion qui semblerait la plus évidente : si cette « volonté » fait défaut, aucun « cadre » de réforme, si clair soit-il, n’a de chances d’être suivi.[1] Les organismes extérieurs souhaitant soutenir des réformes là où les détenteurs du pouvoir ne s’y intéressent guère seraient bien avisés de jouer la carte du temps long et de se concentrer sur ce qu’ils peuvent faire pour renforcer la capacité administrative de l’État, la connaissance par le public des réalités budgétaires (qui paie combien, comment, et ce qu’il en reçoit) et la capacité civique à participer de manière éclairée au débat public, si et quand des responsables plus réformateurs arrivent au pouvoir. Construire la confiance est certes nécessaire pour améliorer la gouvernance, mais un minimum de bonne gouvernance semble nécessaire non seulement pour bâtir cette confiance, mais aussi pour que les gouvernants souhaitent le faire. Tant qu’un pays n’est pas sur la ligne de départ, il est peu probable de le transformer en champion budgétaire.
Objectifs et processus de la réforme
De même, le document insiste beaucoup sur l’intérêt de fixer des objectifs clairs à toute réforme, idéalement autres que l’habituelle hausse d’un ou deux points du ratio recettes/PIB : l’ensemble des objectifs sociaux, politiques et économiques à prendre en compte pour concevoir le bon paquet de réformes. On ne peut guère contester cet idéal. Mais la vie est rarement aussi ordonnée. Quiconque a mené ne serait-ce qu’une analyse coûts-avantages sur un projet le découvre vite : les objectifs réels de l’exercice, et les poids que leur accordent les différents intérêts, tout comme les contraintes réelles, n’apparaissent souvent qu’au fil de l’analyse et des échanges avec les personnes concernées. L’analyse des politiques publiques, comme la réforme elle-même, est toujours et partout un processus, non un produit ; et la nature de ce processus, dépendante du chemin parcouru et du contexte, façonne souvent le résultat bien davantage que des objectifs abstraits supposés tels que l’efficacité ou l’équité. L’analyse systématique et rigoureuse de propositions sert plus souvent à aider ceux pour qui elle est menée à comprendre ce qu’ils veulent vraiment qu’à leur dire ce qu’ils devraient vouloir ou comment l’obtenir.
De ce point de vue, certains éléments mis en avant dans Innovations peuvent parfois compliquer, plutôt que faciliter, l’atteinte d’un résultat sensé, réalisable et durable. Ainsi de l’accent mis à plusieurs reprises sur les enjeux infranationaux et locaux.[2] Ayant consacré une grande partie de ma vie à ces questions, je conviens évidemment de leur importance, en particulier pour bâtir des bases solides d’une meilleure gouvernance en général, comme d’une réforme budgétaire redevable et améliorant le bien-être. Mais, dans trop de pays, l’arène politique actuelle montre peu d’intérêt pour la redevabilité démocratique : il n’est pas évident qu’exiger un examen approfondi de ces questions dans toute réforme fiscale nationale soit toujours indispensable. Améliorer la redevabilité et la compétence des collectivités locales importe, mais imposer cette préoccupation à des pays qui n’y souscrivent pas lorsqu’il s’agit d’une réforme nationale paraît excessif.
Plus d’ouverture vaut-il toujours mieux ?
De même, s’il est facile d’admettre en principe qu’une consultation et une participation citoyennes accrues en matière budgétaire sont souhaitables, en pratique même des économistes politiques, comme dans l’étude de Tasha Fairfield citée dans Innovations, suggèrent parfois qu’une certaine opacité peut être nécessaire pour obtenir un accord sur des réformes, y compris des réformes qui bénéficieront, on l’espère, à ceux-là mêmes qui seraient tentés d’y opposer leur veto, par crainte de perdre ou simplement pour exprimer le préjugé défavorable que suscite tout changement.[3] En matière de politiques publiques, ce que l’on croit voir n’est pas toujours ce que l’on obtient, et des dispositifs comme l’affectation de recettes ou certaines des simplifications défendues dans le document réussissent parfois davantage en brouillant qu’en clarifiant ce qui se joue. Cela ne veut pas dire que ces outils soient inutiles, mais un outil utile peut servir dans plusieurs directions ; et le problème d’un cadre général d’analyse comme celui-ci est que, ainsi que les auteurs le reconnaissent clairement, les généralités, souvent utiles pour indiquer les questions à poser, nous disent rarement grand-chose qui oriente clairement vers la meilleure solution à un problème donné.
C’est à l’usage qu’on jugera
Tant que la Banque mondiale, ou quelqu’un d’autre, n’aura pas mené une série d’études de cas détaillées utilisant ce cadre – des études qui, je le soupçonne, conduiront inévitablement à le modifier, à le complexifier et à l’amender pour l’adapter à chaque cas –, tout ce que l’on peut vraiment dire de cette tentative audacieuse de condenser des décennies de travaux de centaines de chercheurs en un cadre destiné, selon le résumé, à « aider les décideurs à réfléchir à la bonne combinaison de stratégies dans des contextes précis, et donc à allouer les ressources le plus efficacement possible », c’est qu’il s’agit d’une tentative méritoire, que toute personne soucieuse d’améliorer les résultats budgétaires d’un pays trouvera intéressante, voire stimulante. Reste à savoir si elle conduira à de meilleures études sur la réforme fiscale, et plus encore à de meilleures réformes : on l’espère bientôt, à mesure que la Banque, et d’autres, en éprouveront l’applicabilité et l’utilité.
Pour lire la réponse à cette critique par Wilson Prichard, auteur principal du cadre de la Banque mondiale, cliquez ici.
Notes
[1] Une façon de juger du sérieux d’un pays est peut-être simplement de regarder dans quelle mesure les données détenues par d’autres administrations et utiles à l’administration fiscale lui sont réellement accessibles. Dans bien trop de pays, ces silos sont âprement défendus par ceux qui, au sein de l’administration comme à l’extérieur, estiment, souvent à juste titre, que savoir c’est pouvoir. Si un président ou un ministre des finances ne veut pas régler des problèmes internes aussi aisés à résoudre, la probabilité qu’une véritable réforme fiscale soit soutenue au sommet paraît faible.
[2] Autre exemple : l’accent mis sur l’aide aux plus pauvres. J’y souscris en principe. En pratique, toutefois, il est difficile de croire que cet objectif figure en haut de la liste des priorités dans beaucoup de pays. Souvent, l’ingrédient véritablement décisif de la réussite d’une politique est de s’assurer l’adhésion des élites. En matière fiscale, comme cette étude le reconnaît utilement, cela suppose surtout d’obtenir la coopération du secteur des entreprises, principale assiette en règle générale. Elle offre malheureusement peu de pistes pour se les concilier sans leur laisser la barre.
[3] Le document reconnaît ce problème dans une certaine mesure, ainsi que la nécessité fréquente d’un « coup de pouce » ou d’une incitation telle que l’affectation de recettes – le sucre qui fait passer le médicament – pour amener les gens à agir dans leur propre intérêt ; mais il n’affronte pas vraiment la question de savoir comment connaître cet intérêt dans la plupart des pays, autrement que tel que le conçoivent ceux qui élaborent la réforme. Quiconque a dû trancher ne serait-ce qu’une question aussi simple que l’attribution des bureaux dans un immeuble sait combien il est difficile et chronophage de trouver un équilibre acceptable entre les intérêts divergents, et les besoins et droits perçus, d’un groupe hétérogène. Malgré ses défauts et ses échecs manifestes, la démocratie représentative est peut-être le moyen le plus acceptable et, jusqu’ici, le plus durable que de vastes sociétés hétérogènes aient inventé pour s’accorder sur ce qui peut et doit être fait. On peut lire ce document comme un pas utile vers la reconnaissance explicite non seulement de la nécessité d’un cadre institutionnel et politique adéquat pour soutenir la réforme économique, mais aussi du fait que certaines réformes peuvent créer leur propre soutien. Mais que faire lorsque le pays est tenu par ceux qui ne veulent pas de telles réformes politiques ? La question de savoir comment, et dans quelle mesure, le cadre proposé peut rester utile dans un environnement aussi hostile mériterait sans doute plus d’attention.