Ces deux dernières années, je me suis rendue en Éthiopie, au Rwanda et en Sierra Leone pour collecter des données qualitatives en vue d’un article à paraître, coécrit avec la Dr Giulia Mascagni. Cet article étudie les déterminants genrés de la conformité fiscale. Dans ce blog, je reviens sur mon expérience et partage quelques observations sur le genre et la fiscalité.
« C’est un monde d’hommes, et nous avons besoin d’alliés masculins si nous voulons avoir une chance de réussir pour les femmes », m’a dit une militante de la société civile éthiopienne en m’offrant un pot de café frais dans son bureau d’Addis-Abeba.
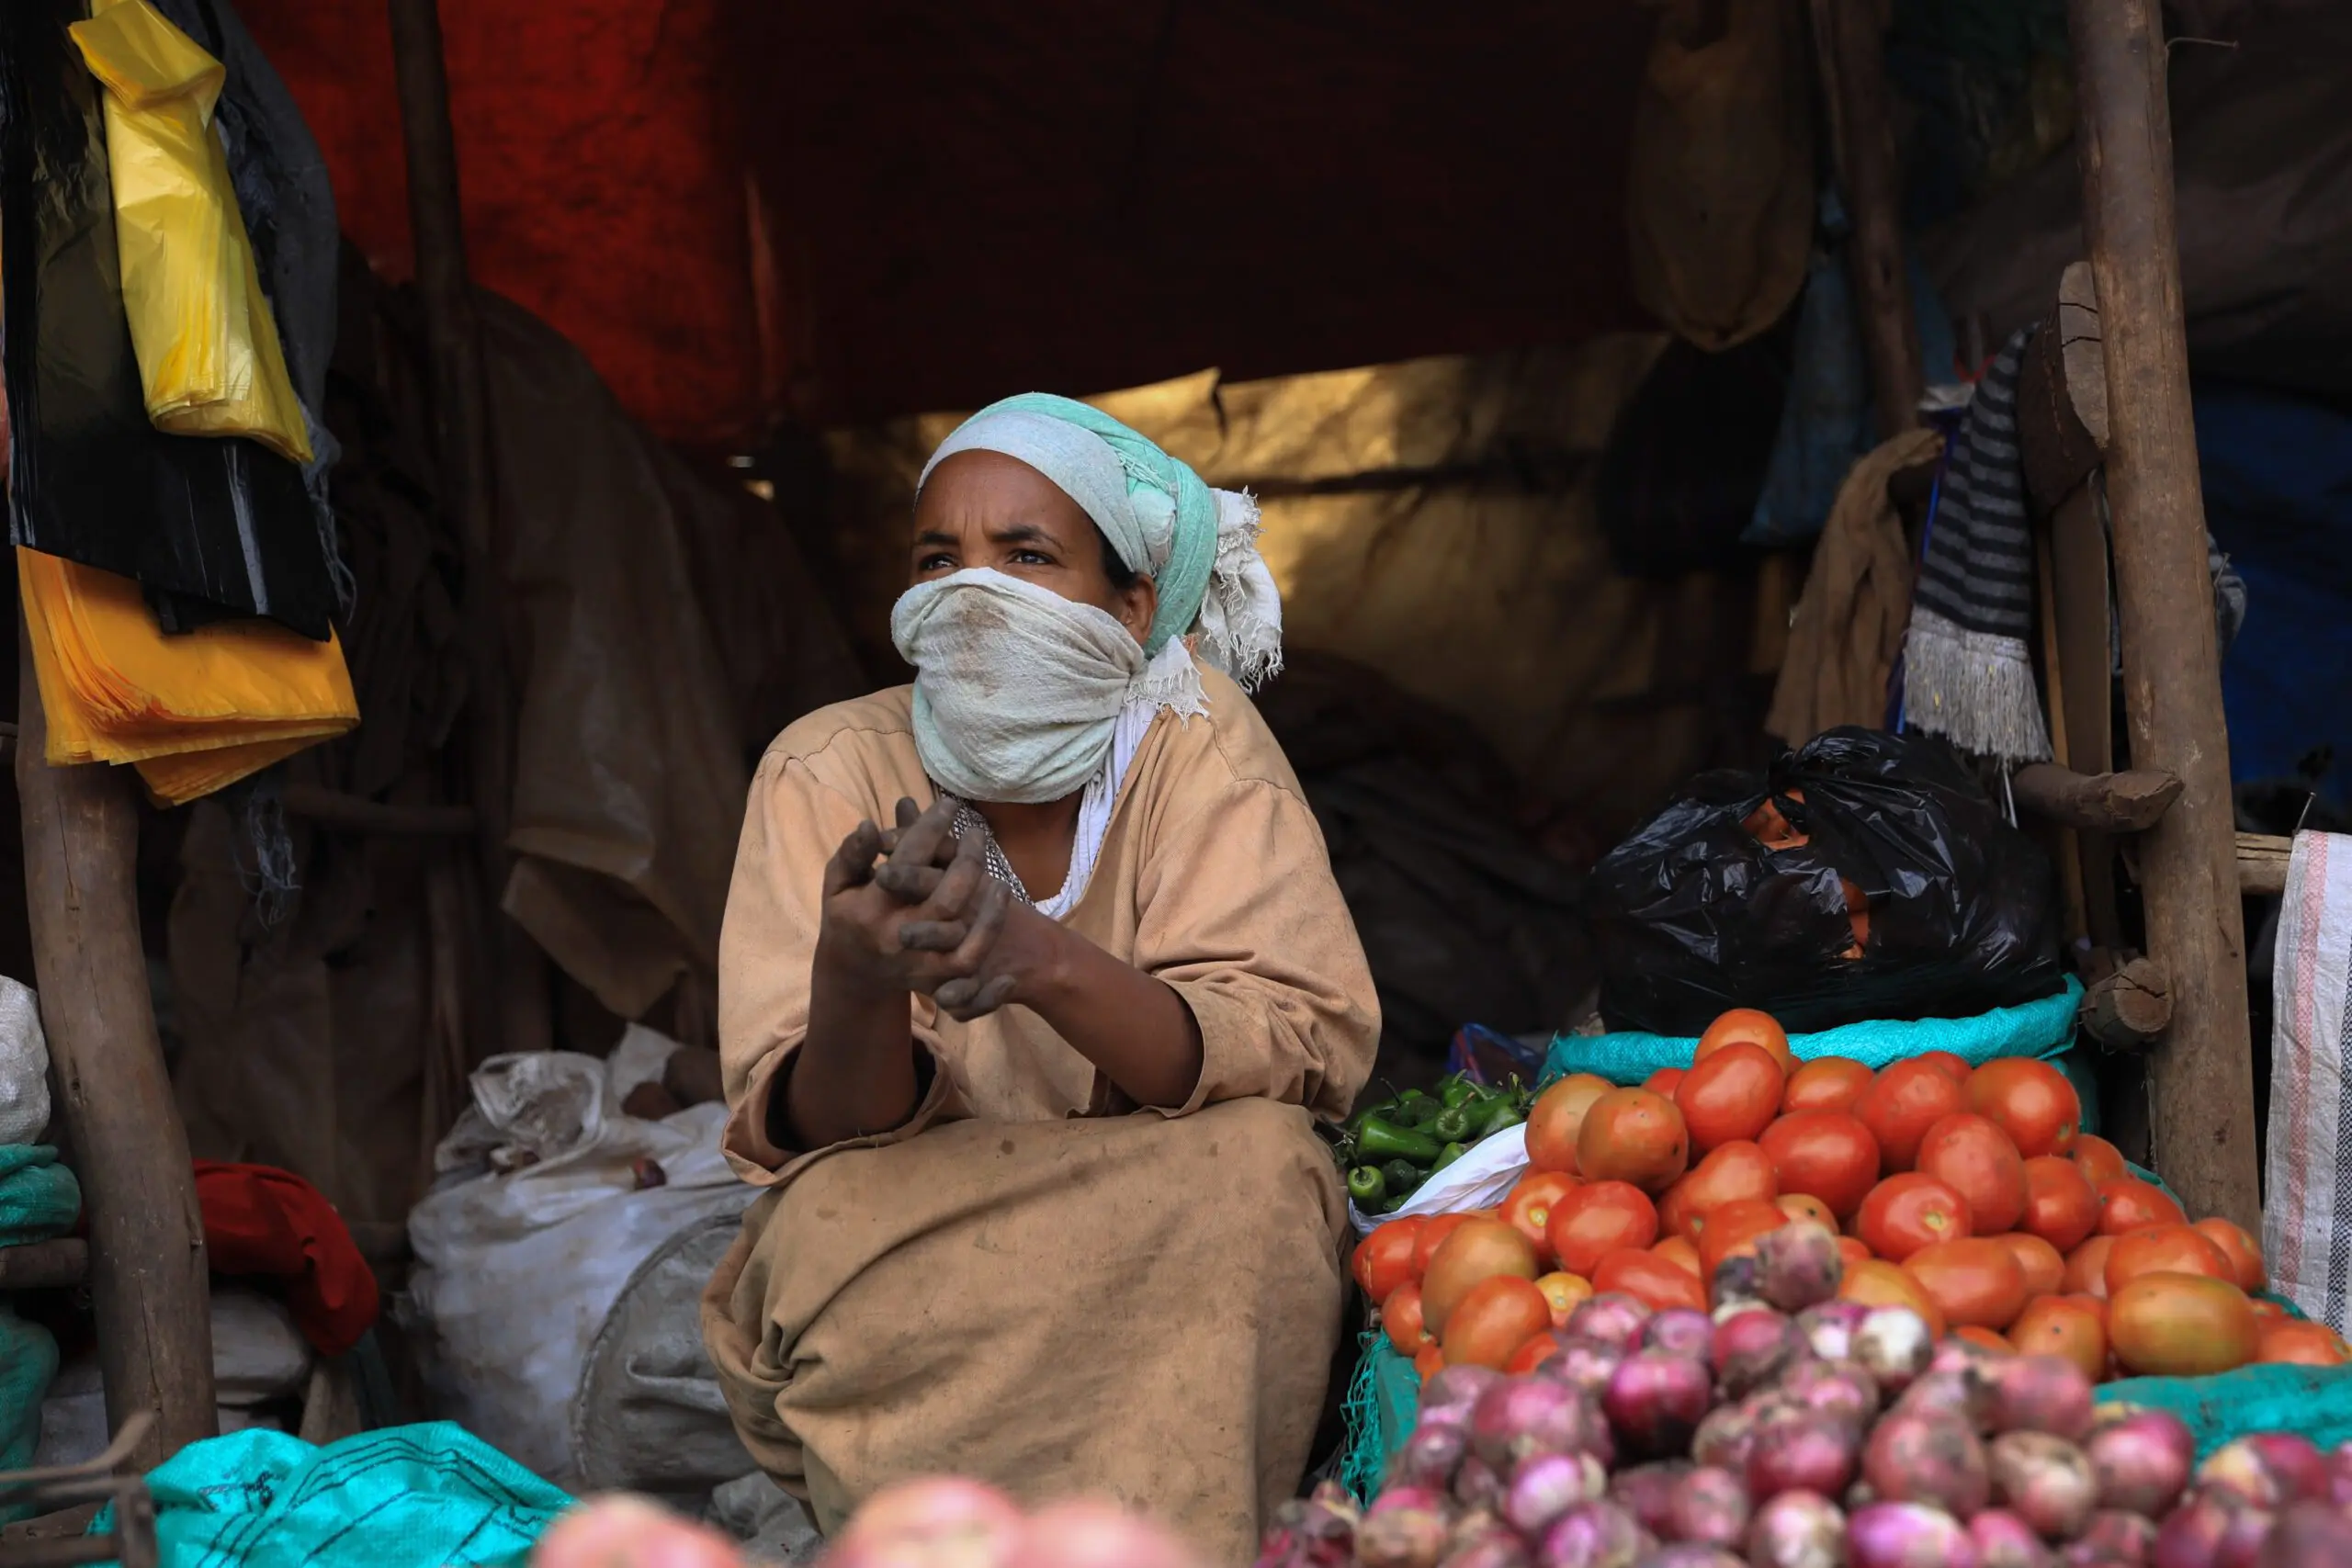
Son commentaire s’inscrivait dans le contexte des activités de plaidoyer menées par le Center for Accelerated Women’s Economic Empowerment (CAWEE). L’organisation faisait campagne au nom des femmes chefs d’entreprise en Éthiopie pour établir un environnement équitable dans lequel les femmes puissent mener leurs activités. Plus précisément, elles voulaient être soulagées des impôts pesants prélevés sur des bénéfices qui n’existaient pas.
Si de bons arguments économiques plaident pour accroître le nombre de contribuables femmes, l’égalité des genres ne devrait pas être sacrifiée à cette fin. En fait, contrairement aux entreprises détenues par des hommes, la plupart des bénéfices des entreprises détenues par des femmes ne servent pas à constituer une base de capital pour ces entreprises. La plus grande part de ces bénéfices est en effet redirigée vers les besoins du ménage ou le remboursement de dettes contractées sur le marché informel du crédit. Dans ce contexte, taxer les deux types d’entreprises de la même manière n’a guère de sens si l’on souhaite un système fiscal équitable. Ce message m’a été répété au fil de nombreuses conversations avec des femmes ces deux dernières années.
Repenser la collecte de données dans une perspective de genre
Alors que l’adoption de stratégies politiques fondées sur des données probantes progresse, nous devrions reconsidérer à travers un prisme de genre ce que recouvrent ces données et comment elles sont collectées. Notre recherche multi-pays a d’abord utilisé des enquêtes de perception des contribuables, élaborées pour d’autres projets de l’ICTD au Rwanda, en Eswatini, en Éthiopie, au Nigeria et en Sierra Leone. Notre analyse des données primaires a montré que, globalement, femmes et hommes sont mus par des préoccupations similaires pour respecter leurs obligations fiscales, et que leurs expériences ne diffèrent pas radicalement.
Instinctivement, ces résultats ne nous ont pas convaincues, et nous avons donc décidé de regarder au-delà de ce qui est traditionnellement perçu comme des données suffisantes. Pour cela, nous avons mené des conversations semi-structurées avec des femmes chefs d’entreprise et propriétaires, en consignant en détail leurs expériences d’interaction avec les différents aspects du système fiscal. Nous avons vite compris que si les enquêtes de perception des contribuables ont beaucoup progressé dans l’éclairage des déterminants de la conformité quasi volontaire, elles rendent très peu compte du vécu des femmes en tant qu’entrepreneures ou propriétaires.
L’analyse de nos données d’enquête a révélé certaines différences de genre statistiquement significatives, mais bien moins marquées que celles constatées lors des entretiens semi-structurés et des groupes de discussion. Cela a motivé notre intérêt pour repenser les stratégies de collecte de données dans l’étude du genre et de la fiscalité, et pour contribuer à un corpus croissant de travaux dans ce domaine.
En effet, ce que l’on appelle souvent « données désagrégées par genre » sont en réalité des données désagrégées par sexe. Les premières sont souhaitables pour que les systèmes fiscaux fonctionnent pour les femmes, et à cette fin, des variables qui ne sont pas nécessairement liées à la fiscalité doivent être incluses dans les questionnaires. Par exemple, les dépenses du ménage sont souvent liées à l’incapacité des femmes à payer leurs impôts. En Éthiopie, des contribuables femmes ont déclaré avoir dû cesser leur activité, la gestion des responsabilités du ménage imposant de fortes contraintes de temps et entravant leur capacité à bien gérer l’entreprise. Si cela a nui à la rentabilité, cela ne s’est pas traduit par des concessions sur les obligations fiscales, menaçant la pérennité de l’activité.
De plus, selon nos résultats, les pénalités imposées aux défaillants affectent davantage les femmes que les hommes, les premières étant plus profondément touchées par les sentiments de culpabilité et de honte. C’est le cas même lorsque la non-conformité tient à des fonds dépensés pour des besoins légitimes du ménage, comme les frais médicaux, les frais de scolarité, les coûts de transport, ou simplement au fait de travailler dans des secteurs peu rentables de l’économie.
Bâtir un système fiscal équitable pour les genres
Notre analyse approfondie montre que les systèmes fiscaux ne sont pas conçus pour être justes envers les contribuables femmes. Les données qui éclairent les réformes fiscales ne collectent pas les informations qui affectent les femmes de manière spécifique. En apparence, ces facteurs ne devraient pas importer à une autorité fiscale, dont l’objectif premier est de collecter l’impôt de manière équitable et transparente. Mais en comprenant comment des facteurs extérieurs au système fiscal affectent la capacité à y prendre part et à s’acquitter de l’impôt, les autorités fiscales peuvent s’appuyer sur des connaissances spécialisées et rendre la politique fiscale plus équitable, promouvant ainsi, par l’exemple, l’équité de genre plus largement.
Historiquement, les impôts ont été au cœur de nombreuses luttes et mouvements sociaux, comme le combat contre la taxe sur le sel dans le mouvement d’indépendance indien, qui a contribué de manière centrale à remodeler la société qu’elle accablait. Notre recherche propose, avec ambition, d’utiliser les impôts comme outil pour améliorer les notions normatives de justice sociale pour les femmes. Une pièce importante du puzzle de la justice de genre réside dans une réforme fiscale efficace.
Comme l’ont dit des collègues de l’ICTD, l’égalité des genres exige des solutions qui dépassent le système fiscal. Notre travail montre une manière dont l’utilisation de données granulaires, quantitatives comme qualitatives, peut atteindre cet objectif.