
Les litiges entre conseils et vendeurs
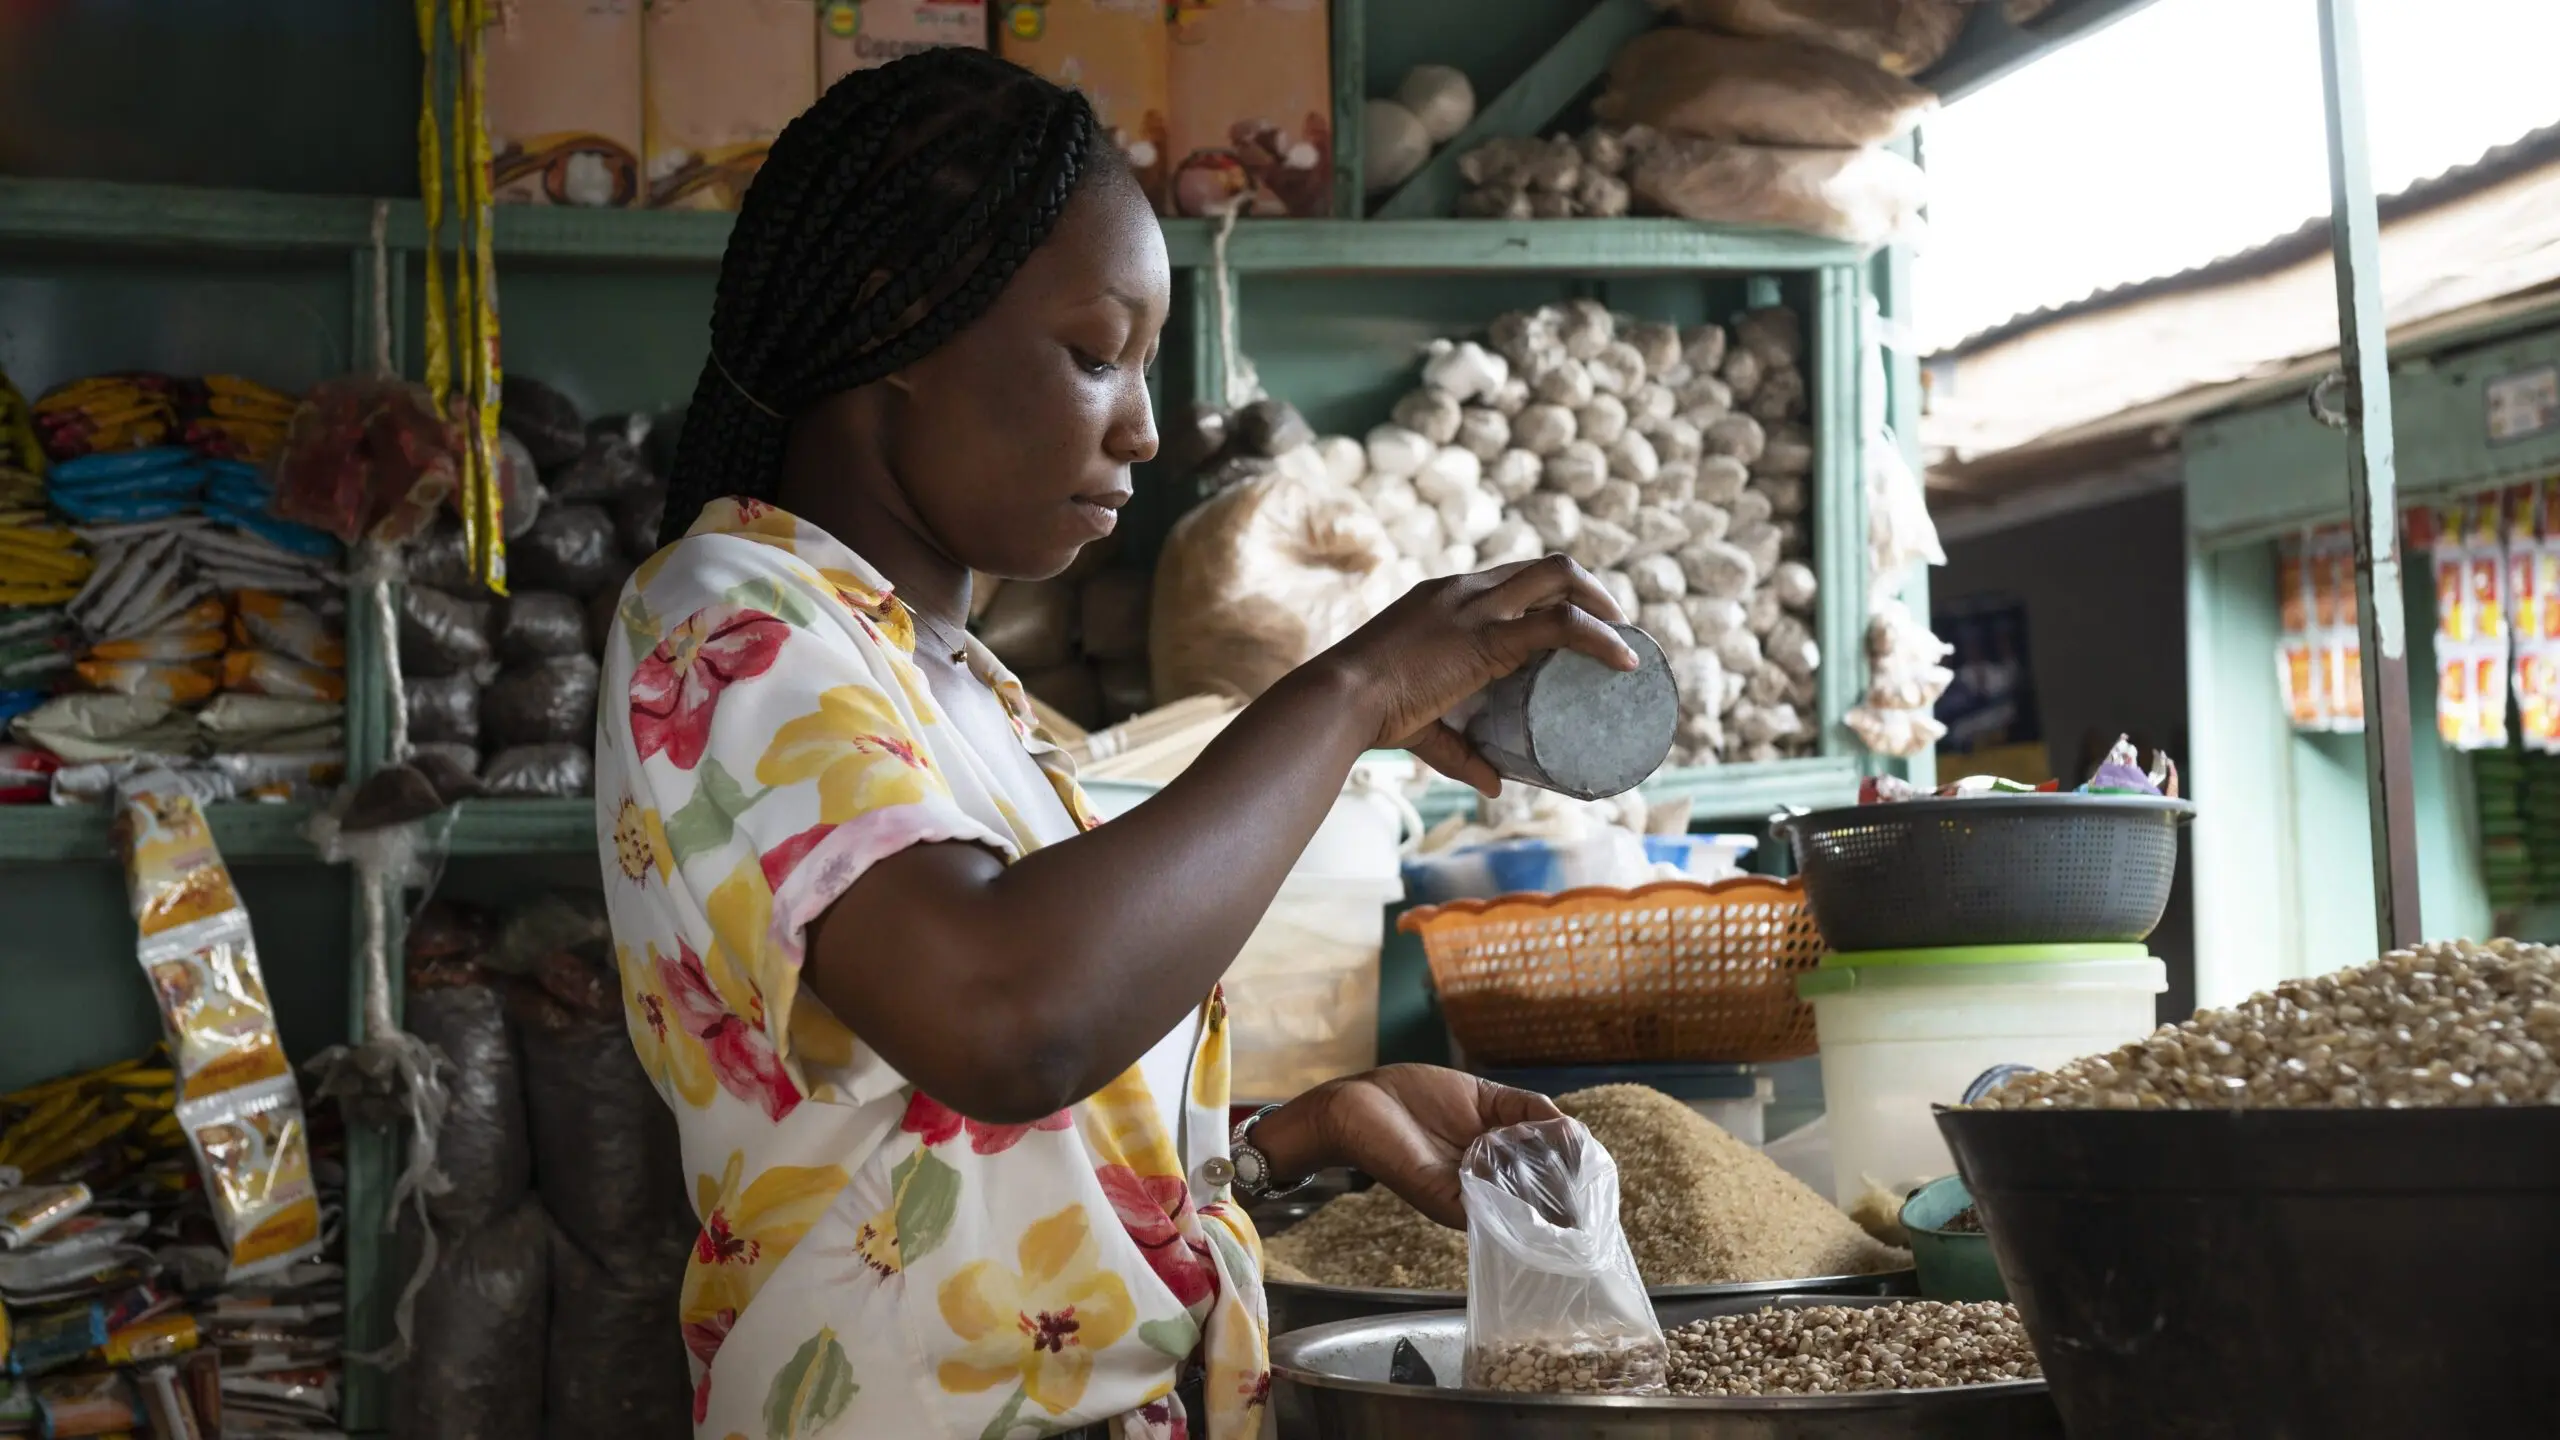
Les tensions entre conseils et vendeurs ont contribué à la résistance fiscale et à la faible conformité des vendeurs de marché, ce qui a à son tour entravé la prestation de services des gouvernements locaux. Des études antérieures ont constaté que les gouvernements locaux des pays à faible revenu (PFR) collectent les recettes de manière inefficace. Ce défi reflète le potentiel de recettes limité des gouvernements locaux, des niveaux de pauvreté élevés, des mandats budgétaires restreints, des coûts de collecte élevés liés à la forte densité de population, et une faible conformité fiscale quasi volontaire.
Le Malawi, pays d’Afrique australe, ne fait pas exception. En effet, les gouvernements locaux du Malawi, communément appelés conseils locaux, ont deux sources principales de fonds : les transferts intergouvernementaux du gouvernement central et les recettes générées localement (RGL). Cependant, des événements passés comme récents ont montré que les subventions intergouvernementales sont peu fiables et insuffisantes pour permettre aux conseils d’assurer des services d’assainissement ininterrompus, des espaces de marché adéquats pour les commerçants et des biens publics généraux dans leur juridiction. Cette réalité ne laisse aux conseils locaux d’autre choix que de s’appuyer sur les RGL. De fait, non seulement les RGL se sont avérées une source de fonds fiable pour les conseils locaux, mais elles ont aussi garanti la flexibilité nécessaire dans l’utilisation des fonds pour fournir services et biens publics.
Dans ce contexte, notre recherche vise à déterminer les facteurs favorisant une résolution réussie des litiges fiscaux entre gouvernements locaux et vendeurs, par une analyse comparative des relations conseil-vendeurs dans huit conseils locaux du Malawi (la ville de Mzuzu et le district de Karonga au nord, la municipalité de Kasungu et le district de Mchinji au centre, et Blantyre, Chiradzulu, Thyolo et Nsanje au sud). Les résultats révèlent la tendance des vendeurs de marché à formuler envers leurs conseils des demandes irréalistes, qui dépassent la capacité financière de ces derniers. Ces pratiques sont courantes même chez les vendeurs de marchés qui contribuent peu à la génération de recettes. Cela, combiné à des modes inefficaces de diffusion de l’information sur les recettes générées localement, a élevé les attentes des vendeurs envers les conseils, les rendant irréalistes et inatteignables, et conduisant finalement à des malentendus et des litiges fiscaux. Tous ces facteurs ont contribué à entraver un processus réussi de résolution des litiges fiscaux entre conseils et vendeurs.
Résultats de la recherche : constats et recommandations
Trois indicateurs d’une résolution réussie des litiges fiscaux
Une résolution réussie des litiges fiscaux se manifeste par (1) la conformité fiscale volontaire des vendeurs et (2) le recours des conseils à des méthodes autres que la force pour résoudre les litiges. Une négociation fiscale réussie entre les deux parties se manifeste donc par :
1- L’augmentation des recettes des conseils grâce à une hausse de la conformité volontaire
2- La volonté et la capacité des conseils à répondre aux demandes des vendeurs de marché une fois les deux parties réconciliées et le paiement des redevances de marché repris.
3- La prévalence de négociations réussies des taux par les vendeurs de marché, via leurs comités représentatifs, censés être autonomes tant financièrement que politiquement.
Cinq facteurs favorisant une résolution efficace des litiges fiscaux entre conseils et vendeurs
1- La démonstration d’un respect mutuel dans les échanges
La démonstration d’un respect mutuel et la participation de hauts responsables au dialogue sur la fiscalité sont perçues dans certains conseils comme le signe d’une résolution réussie des litiges fiscaux. De fait, les résultats de négociation ont été plus positifs dans les conseils où la haute direction a participé au dialogue avec les vendeurs de marché au lieu de les considérer comme illettrés ou sans éducation. Le manque de respect mutuel donne aux vendeurs le sentiment d’être dépréciés et l’impression que leurs préoccupations sont minimisées, ce qui mène à la résistance fiscale.
2- La transparence de l’information fiscale
La connaissance de la fiscalité était généralement faible dans les huit conseils étudiés, ce qui limitait la capacité des vendeurs à comprendre précisément comment les recettes de marché sont dépensées. Dans certains cas, une circulation efficace de l’information a contribué à une résolution réussie des litiges, surtout en augmentant la transparence perçue et en corrigeant les attentes irréalistes des vendeurs. Par exemple, les vendeurs pensent que 100 % des recettes fiscales du conseil devraient être réinvesties dans les marchés, alors qu’en réalité seuls 25 % doivent servir au développement des marchés, à la gestion des déchets et à d’autres services. Nos résultats montrent que l’échange non systématique d’informations et de retours entre conseils et vendeurs a un impact considérable sur la conformité et la négociation fiscales. Alors que les conseils supposent que les systèmes de retour et de compte rendu qui acheminent les messages aux vendeurs fonctionnent efficacement, le système actuel empêche en fait la réception du message par son destinataire.
3- La perception de structures de redevances équitables
Dans les conseils où la structure générale des redevances de marché est perçue comme plus équitable, les vendeurs sont plus enclins à se conformer et font preuve d’une confiance plus élevée, ce qui peut ensuite faciliter la résolution des litiges fiscaux. La perception d’une structure de redevances équitable traduit une considération et un traitement juste de tous les vendeurs. Cela encourage les vendeurs, surtout ceux des petites entreprises qui paient des redevances minimes par rapport aux gros commerçants, à se conformer volontairement.
4- L’autonomie des comités de marché
Les conseils qui résolvent avec succès les litiges fiscaux se caractérisent par des comités de marché relativement autonomes. Plus ces comités sont autonomes, politiquement et dans le financement de leurs propres frais de fonctionnement, plus la position de négociation des vendeurs est forte, d’autant qu’ils peuvent alors aborder les conseils d’égal à égal.
5- La médiation de la société civile
Dans certains cas, les organisations de la société civile (OSC) ont joué un rôle important pour relancer le dialogue entre vendeurs et conseils, surtout là où la confiance était totalement rompue ou où les comités de marché étaient faibles ou peu autonomes. Elles ont aussi joué un rôle important pour s’assurer que les informations pertinentes soient partagées entre conseils et vendeurs. À Mchinji par exemple, les entretiens que nous avons menés avec des responsables d’OSC, des agents du conseil et des vendeurs montrent que la sensibilisation des vendeurs à l’obligation du conseil de reverser 25 % des recettes collectées aux marchés a été renforcée par un projet de justice fiscale mené par Action Aid.
Implications politiques
Sur la base de notre recherche et des constats détaillés ci-dessus, nous proposons les recommandations suivantes pour orienter les politiques des conseils locaux, en particulier au Malawi :
1- Surmonter le préjugé selon lequel les vendeurs sont « illettrés » et ne méritent pas l’attention des hauts responsables du conseil.
2- Améliorer le compte rendu de la collecte des recettes auprès des établissements de marché et accroître la transparence générale sur les questions fiscales.
3- Communiquer que, selon les bonnes pratiques, seuls 25 % des recettes collectées sont recommandés pour réinvestissement dans les marchés, ce qui aidera à recalibrer les attentes des contribuables quant à l’usage de leur argent.
4- Prendre plus au sérieux le rôle de médiation des OSC.
Réaction des parties prenantes
Pour diffuser les résultats de notre recherche, nous avons organisé une série d’ateliers dans les conseils de Kasungu et de Mzuzu, avec le soutien du Centre international pour la fiscalité et le développement (ICTD), afin de mobiliser les agents des conseils et les vendeurs (à Kasungu, les vendeurs comprenaient des opérateurs de camions, de taxis, de motos-taxis et de vélos-taxis en désaccord avec la réintroduction de taxes sur leurs activités).
Vendeurs et conseils ont convenu que nos constats et recommandations reflètent les obstacles qui ont entravé une résolution réussie des litiges fiscaux. À Kasungu par exemple, un président des opérateurs de véhicules poids lourds de la municipalité a reconnu que la perception de taux inequitable a contribué à la résistance fiscale de leur groupe. La perception du conseil selon laquelle les transporteurs gagnent beaucoup d’argent et sont donc redevables de taux plus élevés, sans comprendre ni considérer le fonctionnement de leur activité et les coûts qu’ils supportent, a conduit à des taux élevés et inabordables pour ces transporteurs et, par conséquent, à une plus forte résistance de leur part. Il a ajouté que si le conseil municipal de Kasungu avait envisagé des taux équitables pour les opérateurs de camions, ceux-ci seraient facilement devenus conformes et auraient contribué au financement des projets de développement lancés par la municipalité.
Ces retours ont prouvé que nos constats et recommandations amélioreront l’efficacité de la collecte fiscale des gouvernements locaux, renforceront les relations État-citoyens au niveau local et guideront efficacement la résolution des litiges fiscaux entre commerçants de marché et gouvernements locaux.