
Taxer les transactions réalisées via les services financiers numériques différemment de celles réalisées via les services bancaires traditionnels peut avoir des conséquences non intentionnelles
Ces dernières années, plusieurs pays d’Afrique ont introduit des taxes sectorielles sur les transactions réalisées via les services financiers numériques (SFN). Par ces taxes, les gouvernements cherchent à accroître les recettes fiscales nationales et à combler les déficits budgétaires.
Certains pays appliquent des taxes spécifiques assises sur la valeur, ou le montant, de la transaction, à la différence par exemple des taxes sur les frais de transaction facturés aux consommateurs par les fournisseurs ou des taxes portant sur les fournisseurs eux-mêmes.
Les pays appliquant une taxe sur la valeur des transactions sont notamment :
- le Bénin
- le Cameroun
- le Tchad
- le Ghana
- le Nigeria
- la Tanzanie
- l’Ouganda
- le Zimbabwe.
Les types de taxes sur le montant des transactions SFN diffèrent selon les pays
Certains pays appliquent des taxes spécifiques aux transferts d’argent (par exemple le Ghana, le Nigeria et le Zimbabwe).D’autres taxent à la fois les transferts et les retraits (par exemple le Bénin, le Cameroun, le Tchad et la Tanzanie).
L’Ouganda, en revanche, taxe les retraits mais pas les transferts.
Ces taxes varient sur plusieurs dimensions :
- les taux d’imposition
- les types de paiement exonérés
- les seuils d’exonération dans le bas du barème
- les plafonds dans le haut du barème.
Taux d’imposition
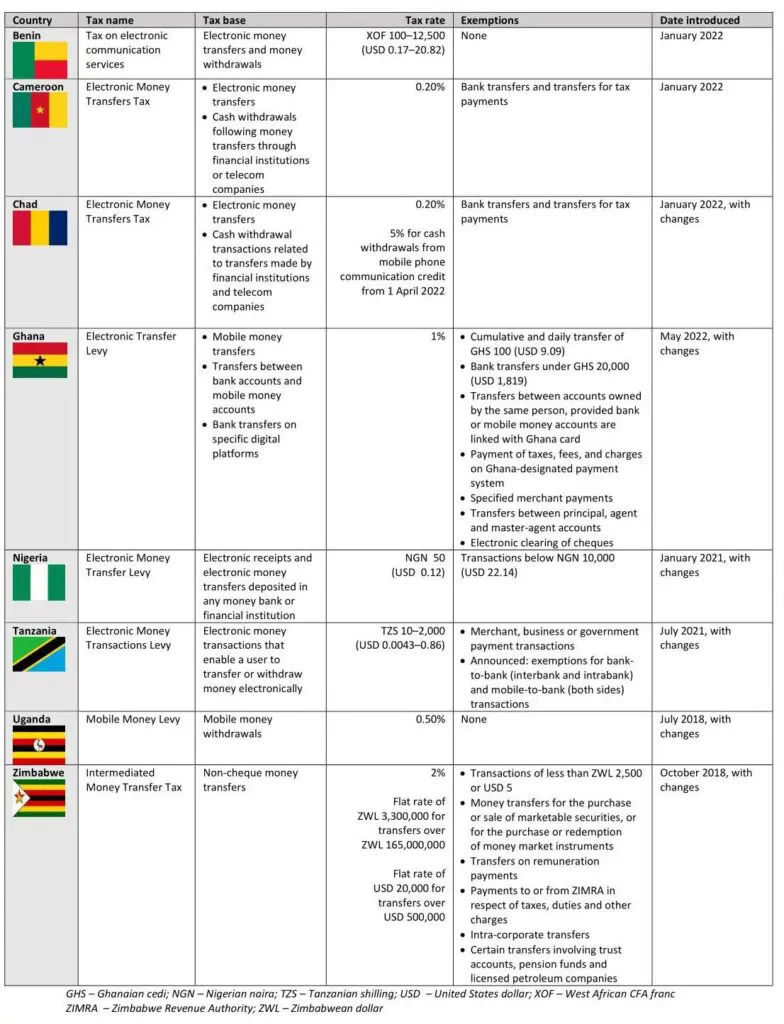
Parmi les pays qui ont institué une taxe proportionnelle sur les transactions, le taux va de 0,2 % à 5 %.
Le Nigeria adopte une approche différente, avec un prélèvement unique et forfaitaire sur les transferts d’argent. Autrement dit, quel que soit le montant transféré, un prélèvement fixe s’applique.
Le Bénin et la Tanzanie appliquent leur prélèvement en fonction du montant transféré ou retiré. Depuis l’introduction de la taxe, le gouvernement tanzanien en a abaissé les taux à plusieurs reprises.
Exonérations
Le Cameroun et le Tchad ont choisi d’exonérer les virements de banque à banque et les paiements d’impôts.
Le Ghana exclut notamment les paiements d’impôts et les paiements effectués vers ou depuis des entreprises formelles.
Seuils d’exonération
Les seuils d’exonération varient d’un pays à l’autre. Le Ghana, le Nigeria, la Tanzanie et le Zimbabwe ne taxent que les transactions dépassant un certain seuil, tandis que les autres pays taxent les SFN quel que soit le montant, aussi faible soit-il.
Plafonnement des taux
À l’autre extrémité du barème, le Bénin, la Tanzanie et le Zimbabwe ont choisi de plafonner le taux. Au-delà d’un certain seuil, le taux n’augmente plus.
Types et taux de taxes sur les transactions réalisées via les services financiers numériques en Afrique (janvier 2023)
Comparer la taxation du montant des transactions SFN et celle des services bancaires traditionnels
De nombreux pays taxent différemment les services financiers numériques et traditionnels. Par exemple :
- la taxe de l’Ouganda ne s’applique qu’aux retraits de mobile money (transactions effectuées par téléphone mobile, dites MM, pour « mobile money »), et ne cible donc que les consommateurs de MM, et non les usagers d’autres services financiers non numériques, comme les retraits d’espèces en banque ;
- au Cameroun et au Tchad, les taxes s’appliquent à tous les services financiers fournis par voie numérique, mais les virements bancaires sont expressément exonérés de la taxe sur les transferts d’argent électroniques ;
- la taxe du Bénin s’applique aux transferts et retraits de monnaie électronique fournis via les réseaux publics, et n’est collectée que par les opérateurs de télécommunications.
Un examen plus attentif des taxes du Ghana et de la Tanzanie montre comment les différentes exonérations et assiettes créent des conditions de concurrence inégales :
- l’e-levy du Ghana vise principalement les transactions MM. Le seuil d’exonération pour les virements depuis un compte bancaire est de 20 000 GHS (1 819 USD), alors que le seuil cumulé journalier d’exonération pour les transactions MM n’est que de 100 GHS (9,09 USD). Les différents payeurs sont également traités différemment. Les paiements effectués par des entreprises directement depuis leur compte bancaire sont exonérés de l’e-levy, quel que soit le bénéficiaire ;
- le prélèvement de la Tanzanie sur les transferts de monnaie électronique s’appliquait initialement aux transferts MM, aux transferts d’un compte MM vers une banque (et inversement) et aux virements de banque à banque. La suppression des deux derniers a été annoncée le 20 septembre 2022, de sorte que le prélèvement s’applique désormais exclusivement aux transactions effectuées par téléphone mobile.
D’autres pays, comme le Nigeria, taxent les services financiers fournis par des canaux numériques en ciblant la monnaie électronique, qui peut être émise par des banques ou par des opérateurs de télécommunications.
Un seul pays taxe de manière identique les modes de fourniture numérique et traditionnel. Au Zimbabwe, les établissements financiers acquittent la taxe sur les transferts d’argent intermédiés pour le compte de leurs clients, chaque fois qu’ils intermédient un transfert autrement que par chèque. Le gouvernement considère comme « établissement financier » tout établissement bancaire au sens de la loi bancaire, ainsi que tout opérateur de télécommunications fournissant des services de mobile money.
Rétablir des conditions équitables
Des conditions de concurrence inégales, dans lesquelles les SFN en particulier sont plus lourdement taxés, devraient conduire les décideurs à examiner attentivement les effets des différents régimes fiscaux, pour plusieurs raisons :
- cela affecte la concurrence entre les fournisseurs de SFN et les autres prestataires de services financiers ;
- cela peut avoir des effets négatifs sur les consommateurs à faible revenu, dans la mesure où ils utilisent les SFN de manière disproportionnée ;
- des traitements fiscaux différents des transactions numériques et non numériques peuvent inciter à privilégier les paiements en espèces.
À moins que des raisons clairement exposées et convaincantes ne justifient le contraire, des services financiers comparables devraient en principe bénéficier du même traitement fiscal.
Rétablir des conditions équitables suppose de repenser la taxe au regard des conditions plus larges du marché.
Une évaluation approfondie de la manière dont le système fiscal traite les services fournis par voie numérique et par voie traditionnelle exige aussi d’examiner la taxation des infrastructures numériques et les différents frais de transaction facturés pour les services offerts par les différents types de fournisseurs, qui varient fortement.
L’auteure remercie Philip Mader pour ses précieuses suggestions.