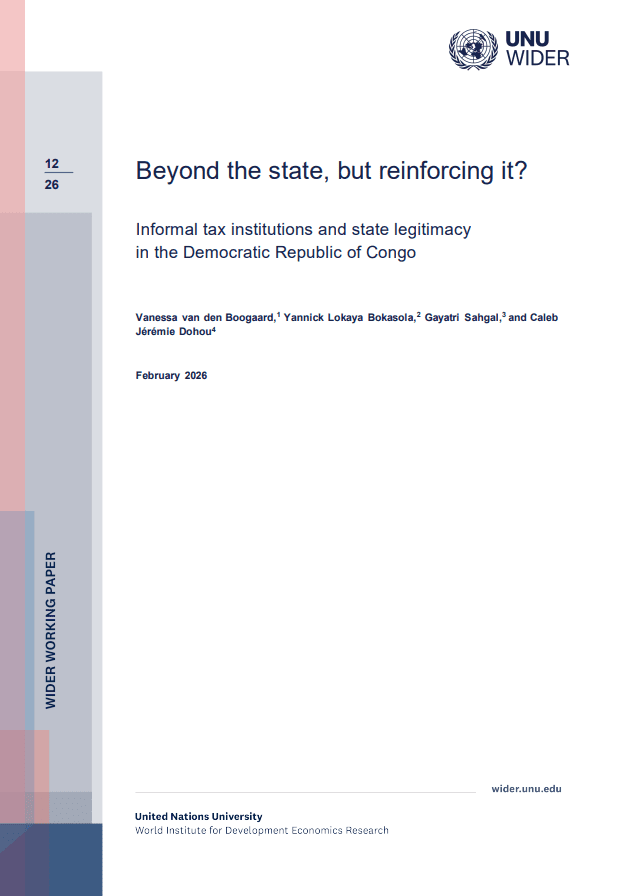
Cet article explore le rôle de la fiscalité informelle en République démocratique du Congo et entend éclairer les réalités fiscales informelles ainsi que les implications des institutions fiscales informelles pour la gouvernance et la légitimité de l’État.
À partir de données à méthodes mixtes issues d’enquêtes auprès des ménages, d’entretiens et de discussions de groupe à Kinshasa et au Nord-Kivu, il s’intéresse à trois axes : la nature de la fiscalité informelle ; la perception qu’ont les citoyens des autorités fiscales formelles et informelles ; et l’effet de la fiscalité informelle sur la perception de la légitimité de l’État. L’article constate que, si les impôts informels font peser une charge importante sur les citoyens, ils peuvent soutenir la gouvernance locale en complétant les services publics et en renforçant la perception de la légitimité étatique, en particulier dans le cas des contributions coutumières.
Dans l’ensemble, ces résultats mettent en lumière l’articulation complexe entre institutions informelles et formelles, et remettent en question l’idée selon laquelle la fiscalité informelle ne ferait qu’affaiblir l’autorité de l’État. Ces enseignements ont des implications décisives pour les chercheurs travaillant sur la gouvernance informelle et pour les décideurs cherchant à composer avec des structures de gouvernance hybrides dans les États fragiles.
Découvrez nos autres travaux sur la fiscalité, le conflit et la fragilité.