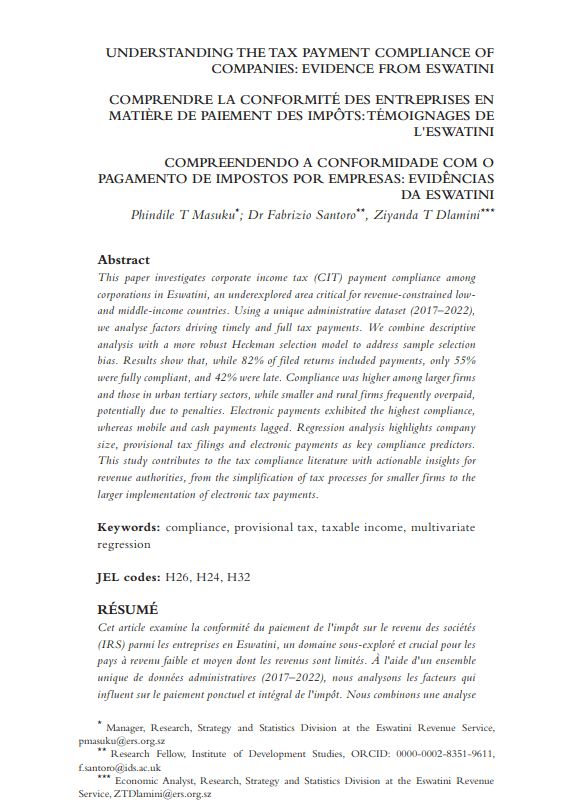
Cet article examine le respect des obligations de paiement de l’impôt sur les sociétés parmi les entreprises de l’Eswatini, un champ peu exploré et pourtant essentiel pour les pays à revenu faible et intermédiaire contraints par leurs recettes. À partir d’un jeu de données administratives inédit (2017-2022), nous analysons les facteurs qui déterminent des paiements ponctuels et complets. Nous combinons une analyse descriptive et un modèle de sélection de Heckman, plus robuste, afin de traiter le biais de sélection de l’échantillon. Les résultats montrent que, si 82 % des déclarations déposées étaient accompagnées d’un paiement, 55 % seulement étaient entièrement conformes et 42 % étaient tardives. La conformité était plus élevée chez les grandes entreprises et celles du secteur tertiaire urbain, tandis que les entreprises plus petites et rurales payaient fréquemment trop, peut-être du fait de pénalités. Les paiements électroniques présentaient la meilleure conformité, ceux par argent mobile et en espèces étant en retrait. L’analyse de régression met en avant la taille de l’entreprise, les déclarations provisoires et les paiements électroniques comme principaux prédicteurs de conformité. Cette étude enrichit la littérature sur le civisme fiscal d’enseignements exploitables pour les administrations fiscales, de la simplification des procédures pour les petites entreprises à un déploiement plus large des paiements électroniques.