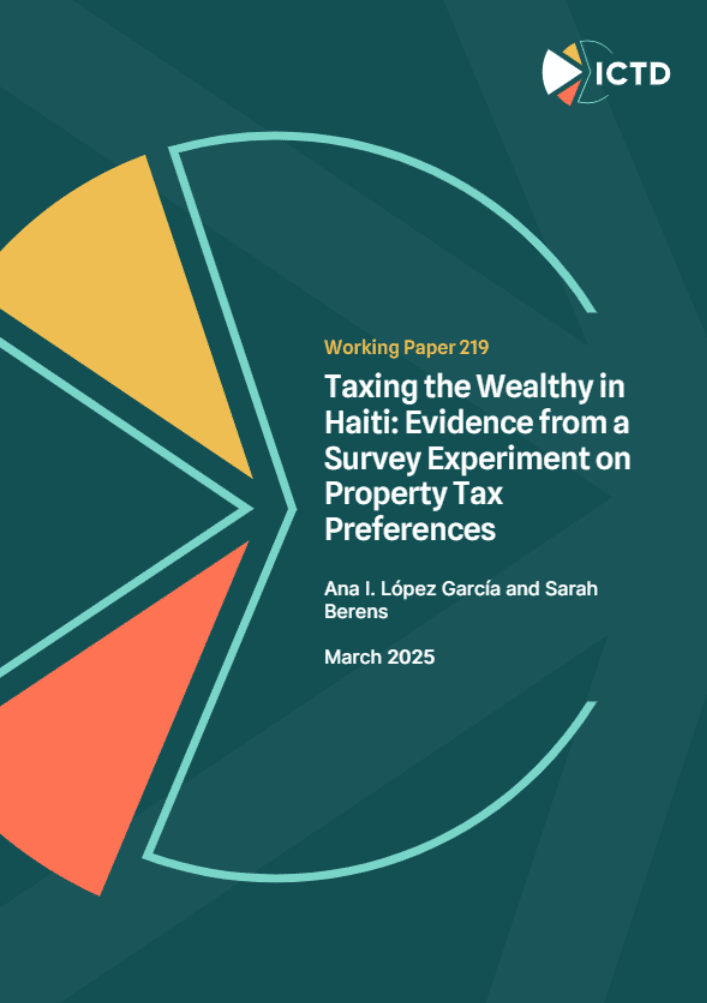
Comment les plus fortunés peuvent-ils devenir plus favorables à l’impôt dans des pays fragiles et affectés par un conflit ? Haïti, l’une des sociétés les plus pauvres et les plus inégalitaires des Amériques, dépend fortement de l’aide et manque de recettes fiscales. Dans une perspective d’intérêt personnel, les personnes aisées devraient devenir plus favorables à l’impôt lorsque ce qu’il rapporte sert leurs propres intérêts : recettes affectées, horizon de retour court et redistribution universelle plutôt que ciblée sur les plus pauvres. Dans des États qui peinent à fournir des contreparties suffisantes, nous attendons toutefois aussi de la confiance et de la reconnaissance sociale qu’elles conduisent les personnes aisées à soutenir l’impôt. Celles-ci devraient être plus favorables aux propositions d’impôt foncier lorsqu’elles font confiance à l’administration fiscale et au collecteur, et lorsqu’elles reçoivent une reconnaissance sociale pour leur contribution. Nous testons notre argument par une expérience conjointe portant sur des propositions de réforme de l’impôt foncier, dans une enquête en ligne recueillie en Haïti à l’hiver 2023-2024, alors qu’éclatait une insurrection inattendue des gangs.
Notre étude montre comment les soulèvements de gangs peuvent éroder la confiance des plus fortunés envers les administrations fiscales municipales, les rendant indifférents au gouvernement local comme central en matière d’administration de l’impôt. Malgré la défaillance institutionnelle, les personnes aisées en Haïti sont favorables à un recouvrement assuré par des fonctionnaires, en collaboration avec les autorités traditionnelles, communautaires et religieuses. Nous constatons aussi que, comparées au répondant moyen, elles préfèrent les propositions fiscales lorsqu’elles reçoivent une reconnaissance publique de la part de leurs pairs. Les plus fortunés sont également plus favorables à l’impôt foncier lorsqu’ils savent que les recettes bénéficieront à l’ensemble de la population plutôt qu’à des groupes particuliers. Nos résultats aident à identifier plusieurs stratégies coût-efficaces permettant de construire un soutien à l’impôt foncier dans des États institutionnellement fragiles et traversés par le conflit.