L’intérêt croissant pour la construction d’infrastructures publiques numériques naît de la conviction que des systèmes d’identification numérique solides peuvent produire des gains de développement importants. Les systèmes fondamentaux attribuent des identifiants uniques permettant de gérer les données d’identité dans les transactions publiques et privées (Banque mondiale 2024). Ils permettent aux gouvernements d’intégrer les données, facilitant des améliorations en matière de fiscalité, de gestion des finances publiques et de protection sociale. Dans les pays à faible revenu, ils peuvent améliorer l’immatriculation des contribuables en rattachant les personnes à des identités vérifiées, réduisant les erreurs et la dépendance aux déclarations sur l’honneur (Santoro, Prichard et Mascagni 2024). Cela vaut particulièrement en Afrique, où réduire l’informalité et atteindre des objectifs ambitieux d’immatriculation sont des priorités. Ces systèmes peuvent identifier les opérateurs informels, simplifier l’immatriculation et améliorer l’expérience des contribuables en abaissant leurs coûts de conformité et en accroissant la transparence. Une meilleure qualité des données facilite aussi le contrôle et l’application de la loi, garantissant la conformité et permettant une gouvernance guidée par les données. Comme le montre cette étude, si les données d’identité peuvent aider l’administration fiscale à immatriculer les contribuables et à lever davantage de recettes, il faut des efforts supplémentaires pour cibler l’application de la loi, améliorer les services et intégrer les systèmes afin d’en exploiter pleinement le potentiel.
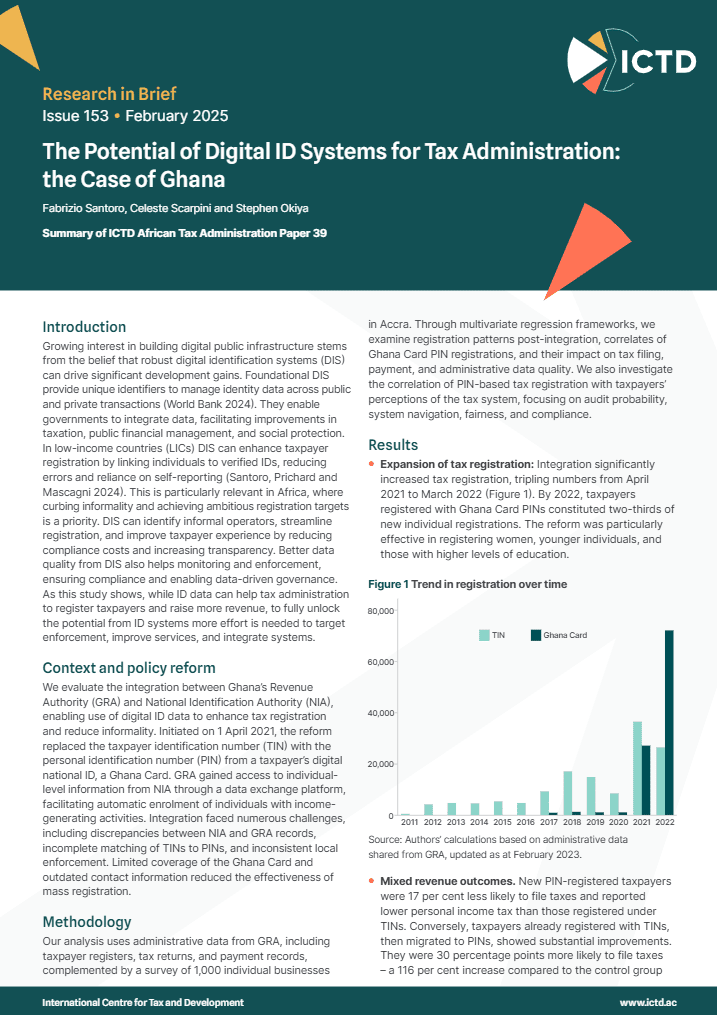
Résumé de l’ICTD African Tax Administration Paper 39.