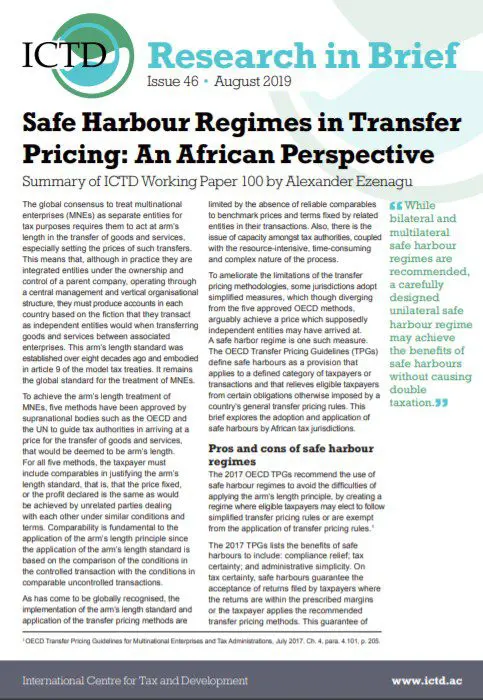
Le consensus mondial consistant à traiter les entreprises multinationales comme des entités distinctes à des fins fiscales leur impose d’agir à des conditions de pleine concurrence dans le transfert de biens et de services, et notamment dans la fixation des prix de ces transferts. Cela signifie que, bien qu’elles soient en pratique des entités intégrées sous la propriété et le contrôle d’une société mère, opérant à partir d’une direction centrale et d’une structure organisationnelle verticale, elles doivent produire dans chaque pays des comptes fondés sur la fiction qu’elles traitent entre elles comme le feraient des entités indépendantes lors du transfert de biens et de services entre entreprises associées. Ce principe de pleine concurrence a été établi il y a plus de quatre-vingts ans et inscrit à l’article 9 des modèles de convention fiscale. Il demeure la norme mondiale de traitement des multinationales. Ce Résumé de recherche de l’ICTD est une synthèse de deux pages du document de travail n° 100 de l’ICTD, d’Alexander Ezenagu.