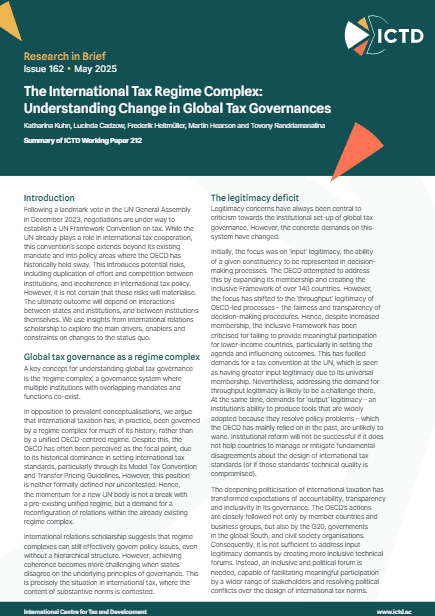
À la suite d’un vote historique de l’Assemblée générale des Nations unies en décembre 2023, des négociations sont en cours pour établir une convention-cadre des Nations unies en matière fiscale. Si les Nations unies jouent déjà un rôle dans la coopération fiscale internationale, la portée de cette convention dépasse leur mandat existant pour s’étendre à des domaines où l’OCDE a historiquement prévalu. Cela introduit des risques potentiels : doublons, concurrence entre institutions et incohérence de la politique fiscale internationale. Il n’est toutefois pas certain que ces risques se matérialisent. Le résultat final dépendra des interactions entre États et institutions, et entre institutions elles-mêmes. Nous mobilisons les apports de la littérature en relations internationales pour explorer les principaux moteurs, facilitateurs et freins d’une évolution du statu quo.
Résumé du document de travail n° 212.