
Pour éclairer les négociations en cours aux Nations unies sur l’imposition des services transfrontaliers, nous avons réalisé une étude sur l’allègement de la double imposition des exportations de services à distance dans 12 grands pays exportateurs : Chine, France, Allemagne, Inde, Irlande, Japon, Pays-Bas, Singapour, Afrique du Sud, Émirats arabes unis, Royaume-Uni et États-Unis (à télécharger ici). L’étude analyse la manière dont les pays exportateurs traitent, aux fins de l’allègement de la double imposition, les impôts étrangers tels que les retenues à la source, les taxes sur les services numériques et les dispositions relatives à la présence économique significative appliqués aux services fournis à distance.
Pourquoi cette étude ?
La question de l’imposition des services transfrontaliers à l’ère de la numérisation de l’économie est au cœur des débats de fiscalité internationale depuis une quinzaine d’années. Les services transfrontaliers étant de plus en plus souvent fournis à distance, le statu quo des règles fiscales internationales est remis en question, en particulier par les pays importateurs de services, dont la majorité sont des pays à faible revenu. La plupart des conventions fiscales bilatérales existantes attribuent le droit d’imposer ces services principalement au pays de résidence de l’exportateur, sauf lorsqu’ils sont rattachés à un établissement stable local. La question est au cœur des négociations (non résolues) sur le Montant A du Pilier 1 à l’OCDE et des négociations du Protocole 1 de la Convention-cadre des Nations unies (CCNU) sur la coopération internationale en matière fiscale, engagées l’année dernière.
Compte tenu de l’importance de ces questions pour les pays à faible revenu, pourquoi avoir examiné leur traitement dans un groupe de pays majoritairement à revenu élevé ?
La plupart des services fournis à distance que les pays à faible revenu souhaiteraient imposer sont assurés par des entreprises résidentes de pays à revenu plus élevé. Les conséquences des différentes propositions visant à imposer ces services dépendent fortement de l’interaction entre les systèmes fiscaux des pays importateurs et exportateurs de services. C’est pourquoi comprendre les systèmes fiscaux des seconds est essentiel pour concevoir les meilleures politiques pour les premiers.
Un concept central de ce débat est l’incidence fiscale. Il s’agit en substance de savoir qui paie économiquement (et non juridiquement) un impôt : si un pays instaure (ou augmente) un impôt sur les services importés de l’étranger, le prestataire étranger de ces services en supportera-t-il la charge, ou celle-ci sera-t-elle répercutée sur les consommateurs nationaux de ces services par le biais de prix plus élevés ? L’intention de la récente initiative aux Nations unies est clairement la première option, car un pays n’aurait pas besoin de s’engager dans des négociations internationales complexes pour imposer davantage ses propres citoyens.
Si l’incidence fiscale dépend en définitive de nombreux facteurs (dont certains sont propres à l’entreprise et au secteur), un aspect important est de savoir si les impôts excèdent ou non le revenu net d’une entreprise. Cela peut se produire lorsqu’un impôt est prélevé sur le chiffre d’affaires brut ou sur une approximation imparfaite du revenu net, ainsi que lorsque plusieurs pays imposent le même revenu à des taux relativement élevés. Toutefois, une imposition plus lourde par un pays importateur ne se traduit pas toujours par une charge fiscale plus élevée. C’est là qu’interviennent les règles d’allègement de la double imposition. Par ces dispositions, un pays assume effectivement (une partie de) l’incidence de l’impôt d’un autre pays en réduisant ses propres recettes.
Il existe trois grandes méthodes d’allègement de la double imposition :
- Exemption : le pays exonère totalement d’impôt les revenus étrangers du contribuable (parfois à la condition qu’ils soient également imposés par un autre pays)
- Crédit : le pays calcule l’impôt dû sur les revenus du contribuable mais ne perçoit que ce qui reste après déduction de l’impôt payé à un autre pays
- Déduction : le pays autorise le contribuable à traiter les impôts étrangers comme une charge déductible et n’impose que le revenu restant après cette déduction
Les méthodes de l’exemption et du crédit peuvent éliminer entièrement la double imposition, tandis que la méthode de la déduction ne le fait, au mieux, que partiellement. Souvent, les trois méthodes font partie du répertoire d’un pays. Celle qui s’applique dépend, entre autres, du type de revenu, de l’existence d’une convention fiscale et parfois du choix du contribuable. De plus, des différences dans la conception concrète de ces règles peuvent conduire à des résultats sensiblement différents. Les effets de certaines de ces différences sont développés dans l’article et peuvent aussi être explorés avec cet outil en ligne.
Qu’avons-nous constaté ?
Dans l’étude, nous nous sommes concentrés sur les services fournis à distance. Nous avons examiné leur traitement dans le pays de résidence des exportateurs à quatre niveaux :
L’allègement unilatéral est limité pour les services transfrontaliers
Premièrement, la situation unilatérale : dans la plupart des 12 pays étudiés, un crédit d’impôt étranger unilatéral n’est accordé que pour les revenus de source étrangère, tandis que les services exécutés sur le territoire national mais fournis à distance à des clients étrangers sont généralement traités comme des revenus de source nationale. Une entreprise allemande ou irlandaise, par exemple, imposée par le pays du client sur des services qu’elle fournit à distance ne bénéficie donc généralement d’aucun crédit unilatéral dans son pays. Font exception l’Inde, où les services techniques utilisés à l’étranger sont considérés comme des revenus de source étrangère, et les États-Unis, où, sous certaines conditions, des revenus de source nationale peuvent aussi ouvrir droit à un crédit d’impôt étranger. Dans la plupart des autres pays, en revanche, une déduction est possible. Les impôts autres que sur le revenu (comme certaines taxes sur les services numériques) ouvrent généralement droit à une déduction mais pas à un crédit d’impôt.
Tableau 1 : Allègement unilatéral de la double imposition accordé par les 12 pays étudiés pour les impôts étrangers sur les services fournis à distance, par type d’impôt étranger et catégorie de service. Les astérisques signalent un traitement incertain ou soumis à conditions.
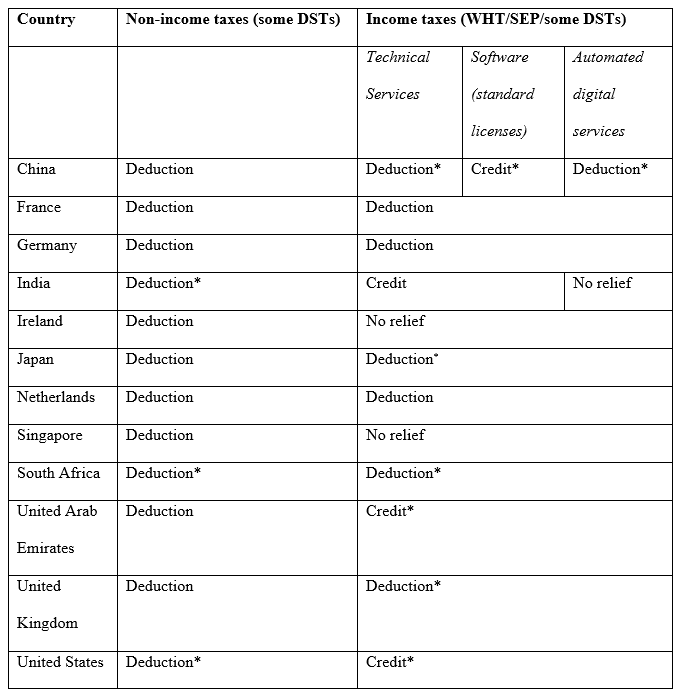
*Dans ces cas, le traitement est incertain ou soumis à conditions. Se reporter à l’article pour la discussion détaillée.
Les conventions fiscales accordent des crédits d’impôt étranger mais empêchent largement les pays d’imposer les importations de services à distance
Deuxièmement, la situation dans le cadre des conventions fiscales : celles-ci prévoient généralement la méthode du crédit pour alléger la double imposition. Toutefois, la plupart des conventions empêchent le pays importateur d’imposer les services à distance (même si l’interprétation de certains concepts fait débat). Pourtant, chacun des pays étudiés a conclu au moins une convention avec un pays à faible revenu comportant une disposition qui autorise clairement l’imposition à la source des services techniques fournis à distance et oblige le pays de résidence du prestataire à accorder un crédit d’impôt. L’Inde et, dans une moindre mesure, l’Afrique du Sud se distinguent par le grand nombre de leurs conventions contenant de telles dispositions.
Le calcul du crédit d’impôt étranger est plus généreux dans certains pays que dans d’autres
Troisièmement, le mode de calcul concret d’un crédit d’impôt étranger : il importe dans les rares cas où un crédit est accordé pour des services à distance, unilatéralement ou en vertu d’une convention. Il importera aussi si le Protocole I de la CCNU prévoit un crédit d’impôt étranger. Les systèmes des pays étudiés varient considérablement. Les Pays-Bas et le Japon figurent parmi les plus généreux, car ils permettent aux contribuables de compenser les crédits entre revenus de sources et de pays différents, de reporter les crédits non utilisés et de choisir la déduction lorsqu’elle est plus avantageuse. La France, l’Inde et l’Afrique du Sud sont parmi les plus restrictifs ; la Chine, l’Allemagne, l’Irlande, Singapour, les Émirats arabes unis, le Royaume-Uni et les États-Unis combinent des éléments généreux et restrictifs. Plus un système est restrictif, plus il est probable que les impôts des autres pays ne seront pas intégralement crédités.
Des difficultés pratiques peuvent empêcher la résolution de la double imposition
Enfin, nous avons examiné les difficultés pratiques. Plusieurs praticiens interrogés ont notamment indiqué que, même lorsqu’une convention fiscale s’applique, la double imposition peut persister, parce que les pays importateur et exportateur ne s’accordent pas sur la catégorie de revenu dont relève une transaction (bénéfices d’entreprise, autres revenus ou redevances, par exemple), parce que la convention n’a pas été correctement appliquée, ou en raison de décalages temporels.
Qu’est-ce que cela signifie pour le Protocole 1 de la CCNU ?
L’existence de règles d’allègement unilatéral et l’intérêt des pays à les prévoir étayent le célèbre argument de Tsilly Dagan sur le Tax Treaties Myth (selon lequel les conventions fiscales n’ont pas pour but premier d’alléger la double imposition, mais plutôt de redistribuer les droits d’imposition). Pour les services fournis à distance, l’argument vaut un peu moins, car les pays tendent à ne pas éliminer entièrement la double imposition dans leur droit interne.
Compte tenu également des litiges sur l’application des conventions fiscales soulignés plus haut, cela signifie que si le régime actuel entraîne une répartition déséquilibrée des droits d’imposition et peut être exploité de manière stratégique jusqu’à aboutir à une double non-imposition, il existe aussi des situations dans lesquelles la double imposition n’est pas évitée. Une nouvelle solution multilatérale permettant aux pays importateurs d’imposer, éliminant la double imposition et jugée équitable par tous les pays concernés pourrait, dans l’ensemble, faciliter plutôt qu’entraver le commerce transfrontalier.
Le cas des États-Unis mérite une attention particulière : parmi les pays étudiés, les États-Unis figurent, peut-être de manière surprenante, parmi les plus libéraux, puisqu’ils accordent un crédit d’impôt étranger même pour des revenus qu’ils ne considèrent pas comme de source étrangère. Le Trésor a récemment tenté de supprimer ce traitement, mais ces tentatives ont été reportées en raison des protestations des entreprises concernées. Pour les négociations du Protocole I de la CCNU, c’est probablement une bonne nouvelle : les pays qui n’ont pas conclu de convention fiscale avec les États-Unis peuvent déjà s’attendre à ce que les impôts qu’ils prélèvent soient crédités, de sorte que l’absence des États-Unis des négociations pose moins de problème.
Les résultats éclairent aussi le débat entre imposition nette et imposition brute. Si l’analyse montre que l’imposition brute peut conduire à une double imposition même lorsque des crédits d’impôt étranger s’appliquent, elle montre aussi que la probabilité d’un tel résultat dépend des règles de calcul de ces crédits. Leur conception est aujourd’hui entre les mains des pays exportateurs. Pourtant, des choix concrets tels que la compensation entre crédits et le traitement des crédits excédentaires pourraient aussi être négociés entre pays. Le Protocole I de la CCNU pourrait, par exemple, prescrire un niveau minimal de générosité des règles de crédit d’impôt étranger, même si ces règles devraient tenir compte des différences de capacité entre administrations fiscales.
Pour aller plus loin sur la CCNU
L’ICTD suit de près l’évolution des négociations relatives à une Convention-cadre des Nations unies sur la fiscalité internationale depuis leur lancement. Consultez cette page pour découvrir davantage de nos recherches et analyses sur le sujet, dont une liste de lecture en trois parties pour faire le point sur les questions en débat concernant la Convention et les Protocoles 1 et 2.