
Les contextes fragiles abritent 24 % de la population mondiale (1,9 milliard de personnes) et les trois quarts (73 %) des personnes en situation d’extrême pauvreté. Une note préparée par l’OCDE observe que « la mobilisation des ressources intérieures (MRI) est un agenda naissant dans les contextes exposés à une fragilité extrême et élevée », et formule des recommandations précises sur la manière dont la quatrième Conférence internationale sur le financement du développement (FfD4) peut la faire progresser. Cependant, si le premier projet de déclaration finale de la FfD4 comprend l’engagement de « renforcer la coopération dans le cadre du nexus humanitaire-développement-paix », il n’établit nulle part le lien entre la MRI et les contextes fragiles et touchés par les conflits.
On comprend que la fiscalité soit souvent traitée comme une préoccupation secondaire dans ces contextes, quelque chose à régler plus tard, une fois la paix assurée et les institutions stabilisées. Les objectifs humanitaires et de prestation immédiate de services priment, tandis que les leviers fiscaux sont souvent limités par des raisons politiques et économiques qui dissuadent de taxer des communautés déjà vulnérables.
Mais c’est passer à côté de l’essentiel : la fiscalité ne sert pas seulement à lever des recettes. Elle est une pierre angulaire de la gouvernance, une brique de la capacité de l’État et un levier essentiel pour reconstruire la confiance entre gouvernements et citoyens. Lorsque l’État peut collecter l’impôt de manière juste et transparente, il affirme sa légitimité et son autorité. Lorsqu’il n’y parvient pas, il peut creuser davantage les divisions au sein de la société et entretenir les conditions qui alimentent les conflits.
Pourquoi les bailleurs devraient investir dans les systèmes fiscaux des contextes fragiles
Si l’aide reste essentielle, les bailleurs doivent aussi investir dans la construction d’institutions fiscales nationales solides. Sans cette base, les efforts pour favoriser la stabilité, la redevabilité, une prestation de services durable et la croissance risquent d’échouer, surtout en période de volatilité de l’aide. Il existe au moins trois raisons convaincantes pour lesquelles les bailleurs devraient donner la priorité au renforcement des systèmes fiscaux :
1. La fiscalité est au cœur de la construction de l’État
La fiscalité sous-tend la capacité de l’État, en fournissant à la fois les ressources financières et l’infrastructure bureaucratique nécessaires à l’exercice des fonctions essentielles de l’État, de la prestation des services de base à l’application de l’État de droit et au maintien du contrôle territorial. Sans système fiscal efficace, les États peinent à fonctionner au-delà des capitales. Dans les contextes fragiles où les institutions sont fragmentées ou récemment reconstituées, bâtir un système fiscal n’est pas seulement une question de recettes : c’est une étape fondatrice de la création d’un État fonctionnel.
Mais la fiscalité façonne aussi la relation entre l’État et la société. Lorsque les impôts sont collectés de manière juste et transparente, ils peuvent servir de mécanisme par lequel les États dialoguent avec les citoyens, négocient les priorités et construisent leur légitimité. C’est particulièrement important dans les environnements post-conflit et de faible confiance, où le contrat social a été mis à mal ou rompu. Même des progrès modestes dans l’extension de systèmes fiscaux équitables peuvent aider à reconstruire ces liens, surtout lorsqu’ils s’accompagnent d’avantages visibles et d’un dialogue inclusif. Pour les bailleurs, cela signifie reconnaître la fiscalité non seulement comme un défi technocratique, mais comme un outil politique de reconstruction de la confiance et de la gouvernance.
2. Des systèmes fiscaux injustes peuvent renforcer les divisions sociales
La conception et la mise en œuvre des systèmes fiscaux ont non seulement une portée économique, mais aussi de profondes implications politiques et sociales. Si cela est vrai partout, dans les contextes fragiles des réformes fiscales mal conçues peuvent involontairement exacerber les tensions et alimenter un regain de conflit si elles sont perçues comme injustes ou partiales. Les systèmes fiscaux peuvent être manipulés pour accorder des avantages ciblés à certains groupes, renforçant inégalités et exclusion. Même appliqués uniformément, les impôts peuvent avoir des effets inégaux, en particulier si différentes communautés ou d’anciens combattants sont concentrés dans des secteurs économiques distincts. Dans de tels contextes, la neutralité de forme peut néanmoins se traduire par une discrimination perçue dans la pratique.
De plus, la méfiance profonde entre les groupes fait que même des réformes bien intentionnées peuvent susciter la contestation si les citoyens soupçonnent un traitement inégal. Ces dynamiques soulignent la nécessité cruciale pour les bailleurs et les décideurs de privilégier la transparence, l’inclusivité et l’équité dans la réforme fiscale, en reconnaissant que la fiscalité est une ligne de fracture potentielle dans des accords politiques fragiles.
3. La prévalence de la fiscalité informelle et de celle des groupes armés peut compromettre la construction de la paix et de l’État
Dans de nombreux contextes fragiles, l’État n’est pas la seule autorité fiscale, ni même la principale. La fiscalité des groupes armés est répandue ; elle contribue à alimenter la violence et les conflits et façonne le paysage des réalités budgétaires et de gouvernance post-conflit. Mais les acteurs armés ne taxent pas seulement pour soutenir leur effort de guerre ; ils le font aussi pour construire leur légitimité, gouverner les populations et exercer l’autorité publique. Cela peut détourner le pouvoir de l’État et compliquer le relèvement post-conflit et les efforts de consolidation de la paix.
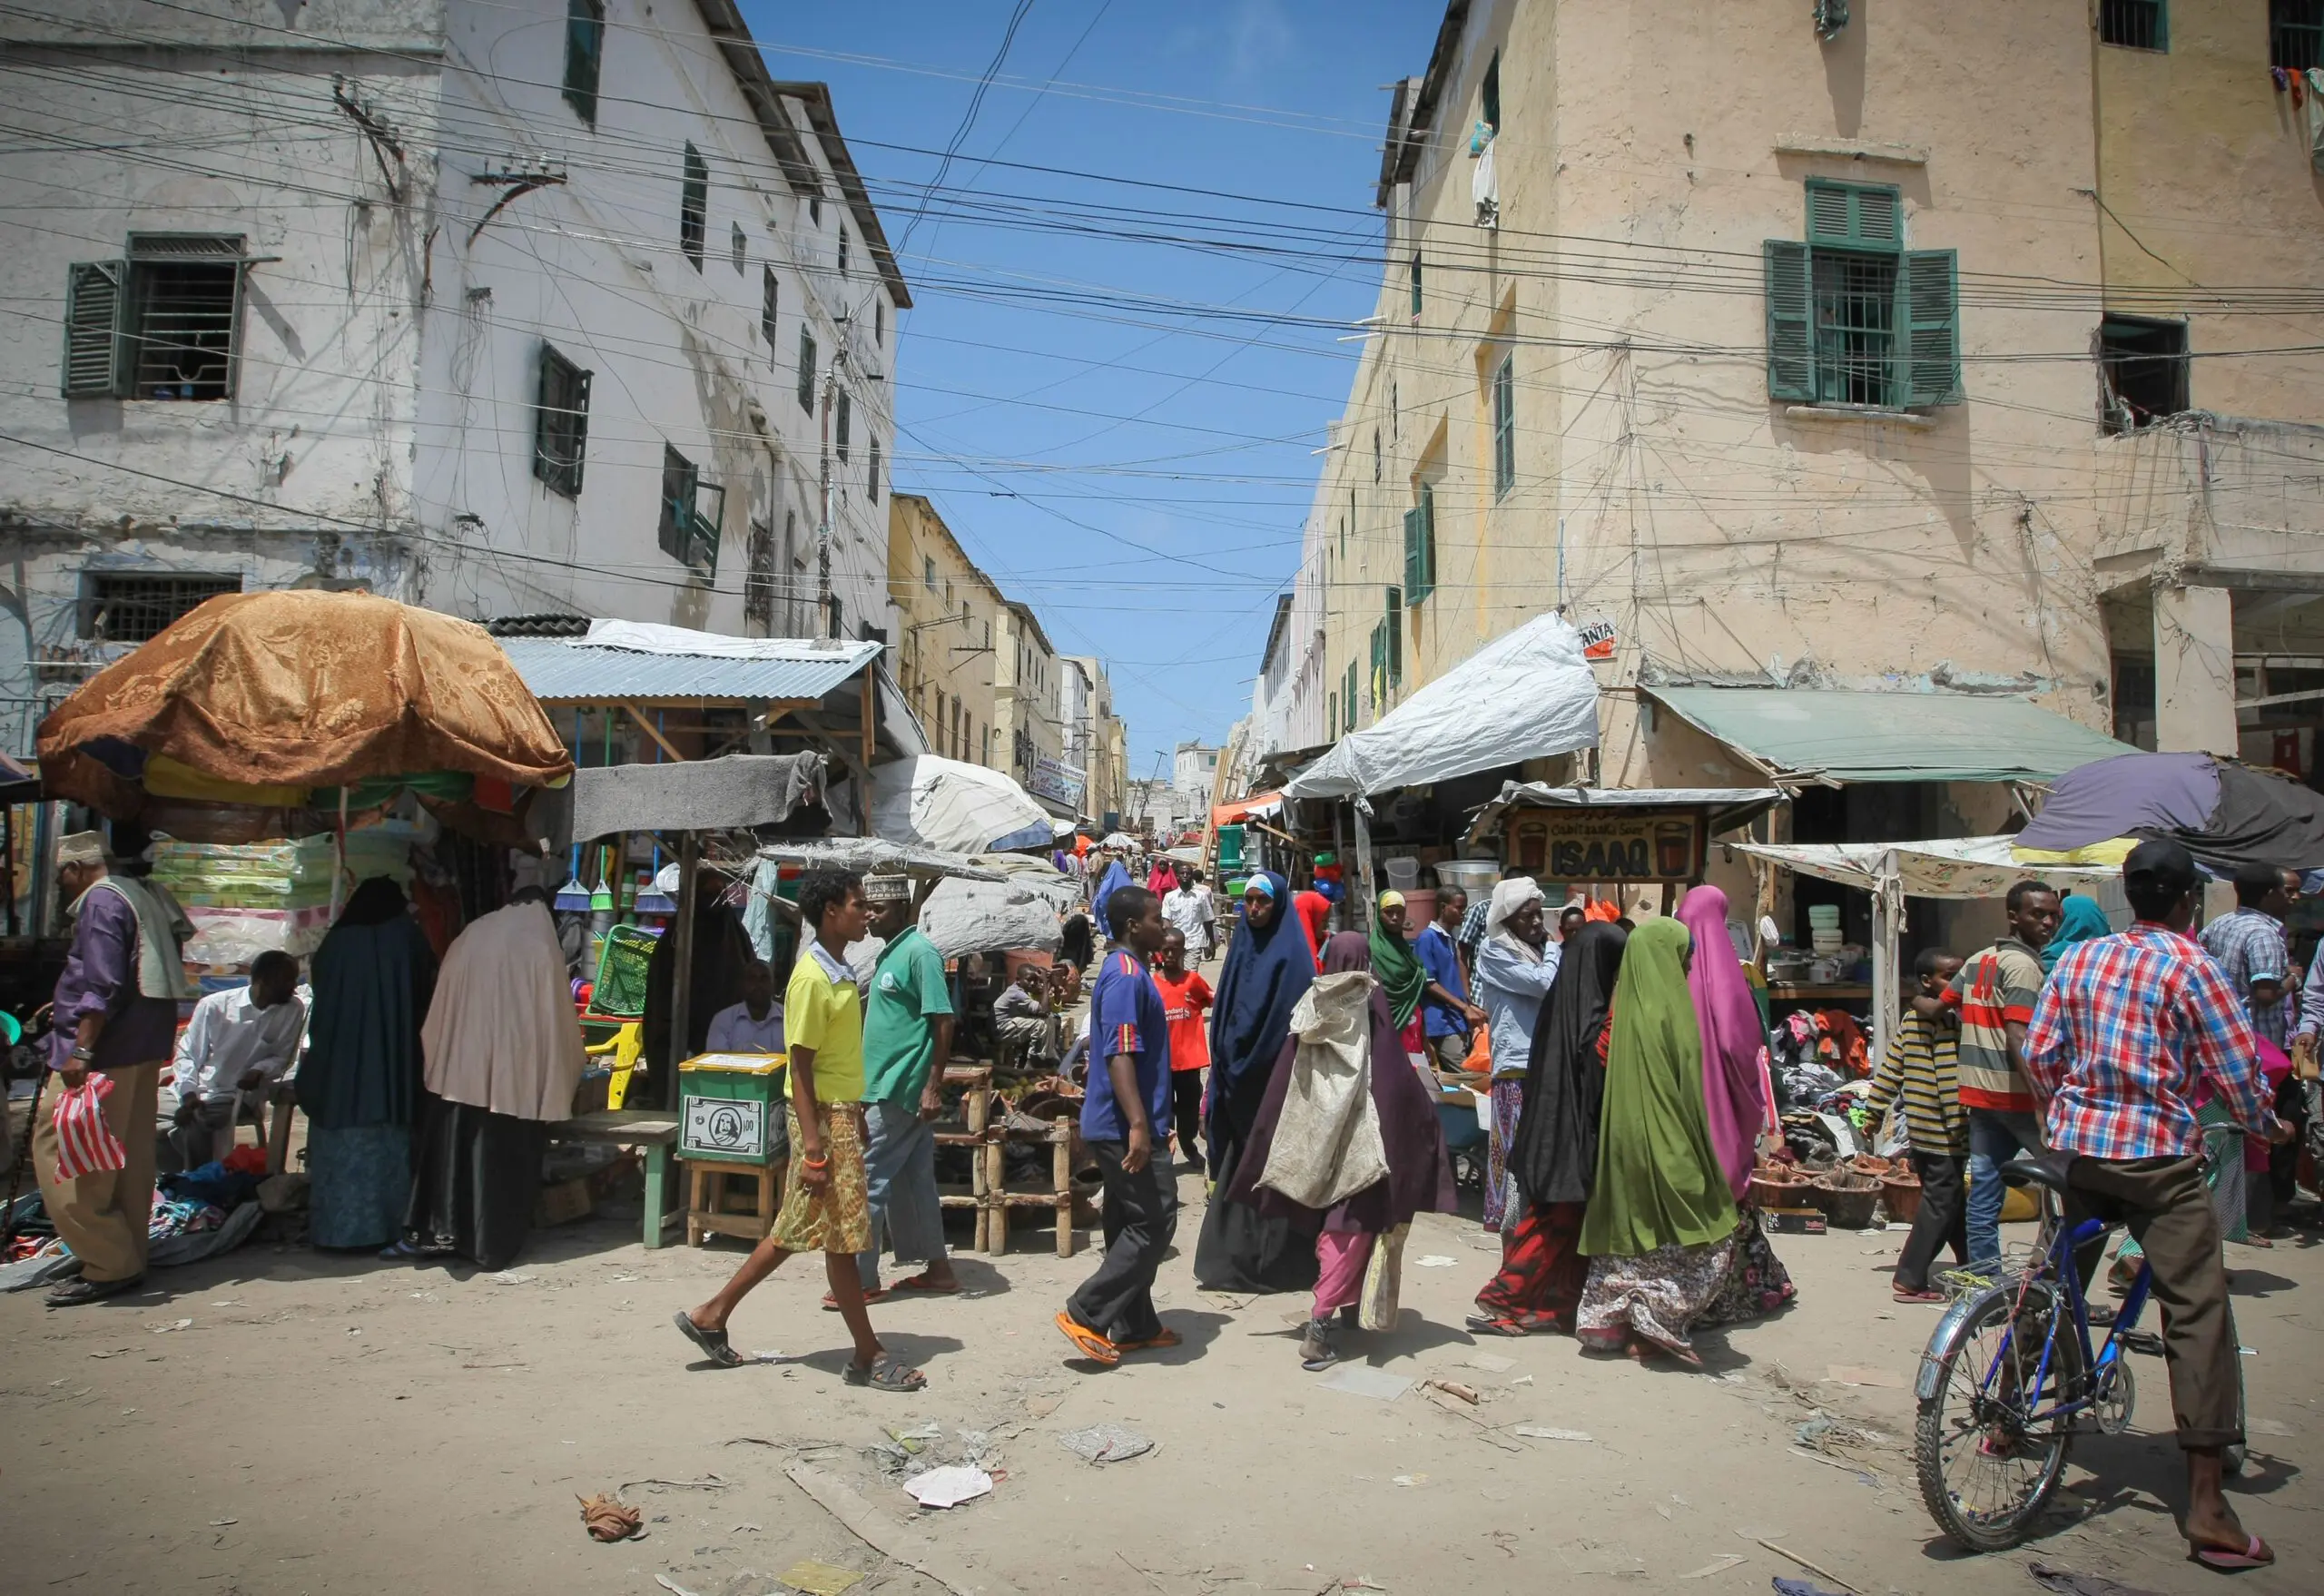
Dans le même temps, dans les contextes où la présence et l’autorité de l’État sont limitées, les institutions informelles et les acteurs non étatiques, dont les autorités traditionnelles, jouent souvent un rôle important dans la fiscalité, la prestation de services et la gouvernance locale. En Somalie, par exemple, alors qu’al Shabaab gère une bureaucratie fiscale sophistiquée, les autorités claniques financent aussi la gouvernance locale et le développement communautaire par des formes de génération informelle de recettes. Ces systèmes informels peuvent s’enraciner profondément au fil du temps et constituer des obstacles potentiels aux efforts de réforme d’après-guerre.
Comment les bailleurs peuvent soutenir la construction de la paix et de l’État en investissant dans les systèmes fiscaux
Si l’aide reste essentielle dans les contextes fragiles, elle peut involontairement décourager la collecte des recettes intérieures si elle n’est pas déployée avec discernement. Lorsque les gouvernements dépendent fortement de financements extérieurs, les incitations politiques à investir dans des systèmes fiscaux larges et durables peuvent s’affaiblir. Mais cette issue n’est pas inéluctable.
Avec des investissements stratégiques, l’aide peut jouer un rôle de catalyseur, en aidant à bâtir la capacité administrative, la volonté politique et la confiance du public nécessaires au développement d’institutions fiscales efficaces et redevables. Pour les bailleurs engagés dans la construction de la paix et de l’État à long terme, le soutien à la mobilisation des ressources intérieures doit faire partie de la solution. Les données probantes désignent quatre domaines où l’investissement des bailleurs est susceptible de produire un impact significatif et durable :
1. Soutenir la capacité administrative aux niveaux national et infranational
Investir dans la capacité de l’administration fiscale est essentiel dans les contextes fragiles. Les fortes contraintes de capacité y compromettent souvent la faisabilité de programmes de réforme techniquement ambitieux. Et ces contraintes sont souvent particulièrement aiguës au niveau infranational, où la plupart des individus interagissent avec le système fiscal.
Parallèlement, si la décentralisation est fréquemment promue comme stratégie de consolidation de la paix, destinée à accorder une plus grande autonomie à des groupes ou régions rivaux, elle correspond rarement aux réalités pratiques de la collecte locale de l’impôt. Dans bien des cas, la capacité des collectivités locales est minimale et profondément façonnée par des dynamiques politiques locales que les efforts de réforme négligent trop souvent.
Plutôt que de simplement transférer des responsabilités budgétaires vers le bas, les bailleurs et les gouvernements doivent privilégier des investissements à long terme dans la capacité administrative nationale mais aussi locale, un domaine qui a historiquement reçu une attention insuffisante des acteurs internationaux. Se concentrer en particulier sur l’imposition foncière, de manière transparente, juste et progressive, peut être un point de départ particulièrement prometteur. Sans cela, la décentralisation risque de trop promettre et de peu tenir, de décevoir les attentes des citoyens envers l’État et d’affaiblir encore la légitimité de l’État au niveau local.
2. Bâtir la confiance dans les systèmes fiscaux par des approches « services d’abord »
Bâtir la confiance est central pour une fiscalité efficace dans les contextes fragiles. Là où la légitimité est faible et les institutions contestées, les citoyens sont peu susceptibles de soutenir des systèmes fiscaux qu’ils jugent injustes, opaques ou prédateurs. Pourtant, la confiance du public dans la fiscalité n’est pas figée. Une approche « services d’abord », où la prestation de services précède ou accompagne l’extension de l’impôt, peut aider à briser le cycle faible confiance-faible conformité courant dans de nombreux contextes fragiles, et plus généralement dans les contextes à faible revenu.
Les bailleurs ont un rôle clé à jouer pour sortir de ce piège de la faible fiscalité et de la faible capacité. Cela peut passer par l’investissement dans des modèles de financement hybrides qui lient la fiscalité à la prestation de services, même lorsque le gouvernement lui-même n’est pas le principal financeur. Les investissements dans des biens publics tangibles, même modestes, aident à établir une relation de confiance et des attentes de réciprocité entre les citoyens et l’État. Les données de Somalie suggèrent que lorsque les gouvernements participent à la fourniture de services publics visibles, même lorsque ces services sont financés par des bailleurs ou par des modèles de financement hybrides, les citoyens peuvent devenir plus disposés à payer l’impôt et à s’engager avec les institutions de l’État.
De plus, l’accent mis sur des politiques fondées sur des règles, la transparence et une équité visible, tant dans les charges fiscales que dans les avantages, peut aider à réduire la perception de partialité et à prévenir les réactions hostiles aux réformes. Le soutien des bailleurs à l’éducation des contribuables et aux initiatives de transparence peut contribuer à renforcer l’équité, et la perception de l’équité, des systèmes fiscaux. Dans les contextes fragiles, un tel soutien reconnaît que l’impôt doit servir à reconstruire des relations brisées, et pas seulement à lever des recettes.
3. Reconnaître les systèmes fiscaux informels, et parfois travailler avec eux
Malgré leur prévalence, les systèmes de fiscalité informels et non étatiques sont souvent négligés dans les efforts de construction de la paix et de l’État. Mal compris ou laissés de côté, ces systèmes peuvent s’enraciner et affaiblir l’autorité fiscale de l’État. C’est pourquoi comprendre les réalités des institutions fiscales existantes est une première étape nécessaire de tout effort de renforcement des systèmes fiscaux formels.
Les bailleurs et les gouvernements doivent reconnaître que l’objectif n’est pas toujours d’éliminer les systèmes informels, mais de les comprendre et, le cas échéant, de s’y engager avec pragmatisme. Dans certains cas, en travaillant avec plutôt que contre les autorités informelles existantes, les bailleurs peuvent aider à bâtir des systèmes fiscaux plus inclusifs et plus résilients par le bas. En Somalie, par exemple, des stratégies de financement hybrides associant bailleurs, municipalités, chefs de clan et institutions fiscales informelles ont réussi à cofinancer des projets d’infrastructures et de services, sans saper la confiance dans l’État. En Sierra Leone comme en République démocratique du Congo, les collectivités locales qui travaillent avec les autorités traditionnelles ont vu leur collecte de recettes locales s’améliorer.
Ces arrangements peuvent aider à surmonter les contraintes de capacité tout en garantissant mieux la redevabilité et la transparence des institutions informelles. Les modèles technocratiques de systèmes fiscaux idéaux peuvent devoir être tempérés pour refléter les réalités politiques du terrain, sans pour autant sacrifier les objectifs à plus long terme de renforcement des institutions et de la légitimité de l’État.
4. Soutenir la recherche sur la fiscalité dans les contextes fragiles
S’il existe des données croissantes sur la manière de renforcer les systèmes fiscaux dans les contextes fragiles, des lacunes critiques subsistent. Les bailleurs devraient financer en priorité des recherches qui approfondissent la compréhension des systèmes de recettes informels et illicites qui émergent souvent pendant les conflits, et de la manière dont ils façonnent les dynamiques de conflit, les perspectives de paix et la légitimité de l’État. Des initiatives collaboratives récentes, telles que les travaux de l’ICTD avec l’Institut danois d’études internationales (DIIS) sur la fiscalité informelle et les barrages routiers dans les contextes fragiles, ainsi que le lancement d’un nouveau projet de l’ICTD et du Centre on Armed Groups visant à constituer une base de données mondiale sur la fiscalité des groupes armés, offrent des fondations prometteuses.
Deuxièmement, davantage de données sont nécessaires sur les arbitrages et les tensions inhérents à la fiscalité dans les contextes fragiles. Si l’impôt peut créer du lien entre l’État et la société, il peut aussi creuser les divisions lorsqu’il est perçu comme injuste. Une recherche adaptée au contexte peut aider à préciser quand et comment séquencer les réformes, quels groupes sont les plus touchés et comment la conception fiscale peut concilier efficacité technique et cohésion sociale.
Enfin, des réformes politiquement alignées exigent une recherche politiquement ancrée. Une réforme fiscale efficace exige de comprendre les accords politiques locaux, les compromis entre élites et les héritages des conflits. Sans cela, les réformes risquent de renforcer les inégalités existantes ou de provoquer des réactions hostiles. Le soutien des bailleurs à une recherche sensible au contexte et pertinente pour les politiques est donc essentiel pour que les initiatives fiscales contribuent à la fois à la construction de la paix et à celle de l’État.
La résilience par les recettes : pourquoi les bailleurs doivent soutenir la fiscalité dans les États fragiles
La fiscalité n’est pas un simple exercice technique : elle est fondatrice de la légitimité de l’État, de la restauration du contrat social et de la sécurisation d’une paix durable. Les États fragiles ne peuvent pas être soutenus par la seule aide. Ils ont besoin de la capacité, et surtout de l’incitation, à dialoguer avec les citoyens par la fiscalité. Les bailleurs doivent aller au-delà de la prestation de services à court terme et investir dans des systèmes fiscaux justes, transparents et politiquement ancrés. C’est essentiel non seulement pour financer le développement, mais pour permettre l’émergence d’États capables de le réaliser.