
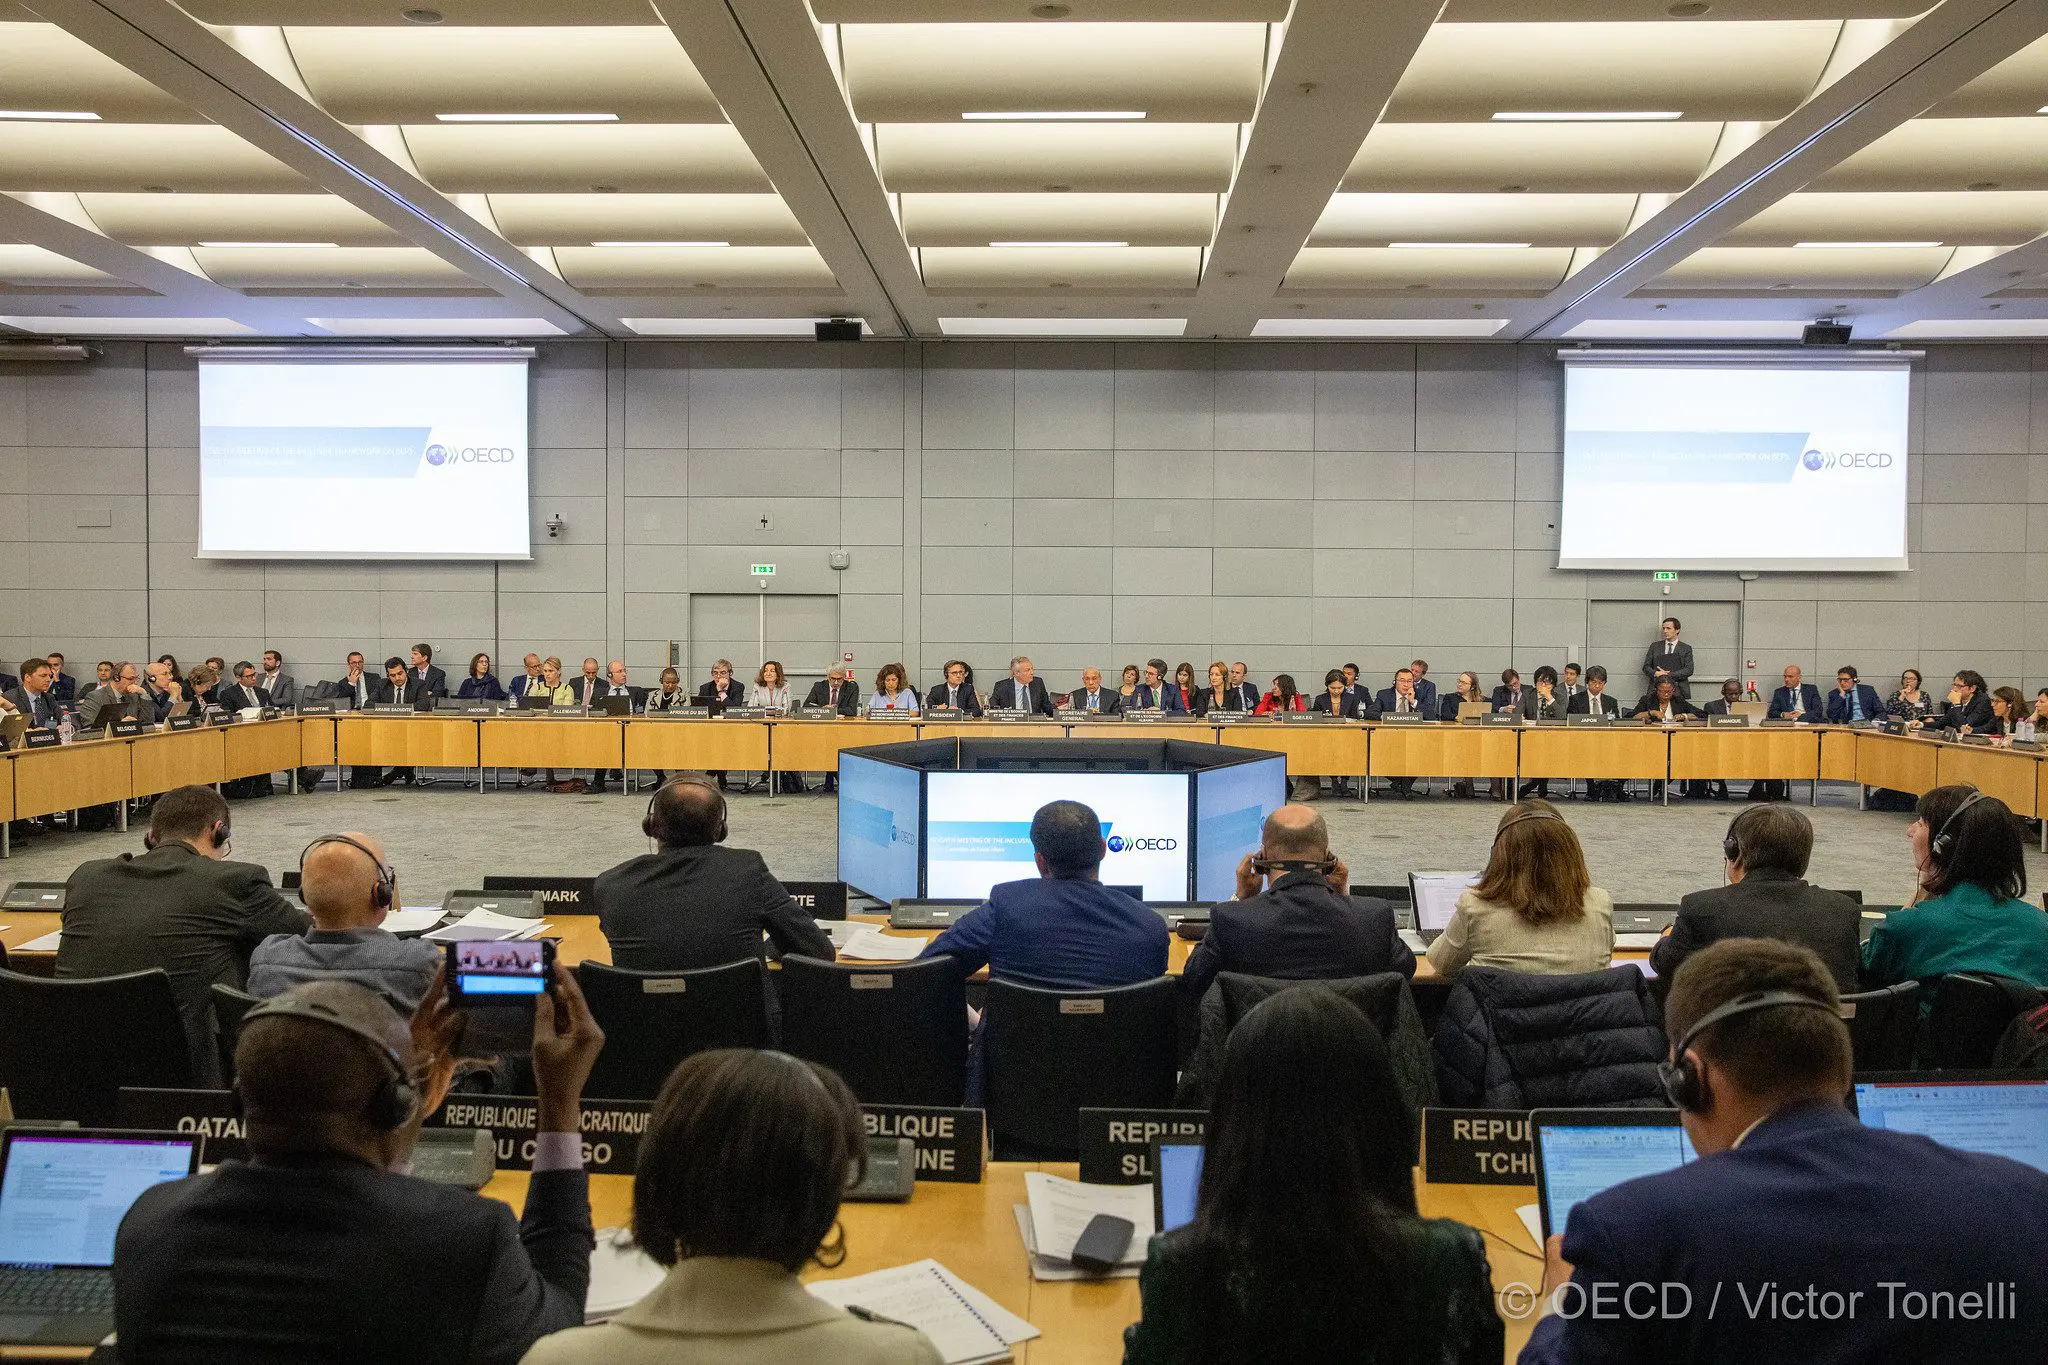
Depuis le début de 2019, les discussions mondiales sur la réforme de l’impôt sur les sociétés se déroulent sous l’égide de l’OCDE et du G20. En octobre, le secrétariat de l’OCDE a publié sa « proposition unifiée » au titre du Pilier Un, destinée à poser le cadre d’une redistribution mondiale des droits d’imposition. Cette proposition a été approuvée comme base de négociation du Pilier Un, à titre conservatoire, par le Cadre inclusif de l’OCDE (en janvier) puis par les ministres des Finances du G20 (en février). Les deux instances ont en outre convenu de poursuivre les discussions sur un impôt minimum mondial, tel que prévu au Pilier Deux.
L’attention du public s’est toutefois surtout portée sur les discussions bilatérales tenues en janvier au sommet annuel de Davos du Forum économique mondial, marquées par un « bras de fer » entre les représentants des États-Unis et leurs homologues européens, en particulier la France et le Royaume-Uni, sur l’agenda de la réforme fiscale mondiale. Après des menaces de taxes unilatérales sur les services numériques et de représailles douanières, une impasse semble s’être installée : tous les pays acceptent de poursuivre les discussions, mais une grande incertitude demeure, du fait de désaccords persistants et fondamentaux entre les partenaires de négociation. Prochaine étape : la réunion d’été du Cadre inclusif, prévue début juillet à Berlin, où l’OCDE espère obtenir un accord politique de haut niveau sur les grandes lignes d’un nouveau compromis fiscal mondial.
L’analyse de l’ICTD met en lumière les défis et les possibilités que représente, pour les pays en développement, l’imposition de l’économie numérique.
- Dans une nouvelle note de politique, « Corporate Tax Negotiations at the OECD: What’s at Stake for Developing Countries in 2020? », Martin Hearson, chargé de recherche à l’ICTD, expose les enjeux du processus et du contenu de la négociation pour les pays à faible revenu.
- Dans le dernier document de travail de l’ICTD consacré à la fiscalité internationale, « Addressing the Challenges of Taxation of the Digital Economy: Lessons for African Countries », Solomon Rukundo, de la Uganda Revenue Authority, passe en revue les réponses de politique fiscale apportées par différents pays à la numérisation de l’économie et s’interroge sur leur pertinence dans le contexte africain.
- Dans son blog, « The impact of Covid-19 on global digital tax negotiations », Rasmus Christensen, chercheur associé à l’ICTD, examine la façon dont la Covid-19 influera sur la politique et la pratique des négociations mondiales, du point de vue des pays en développement.


