
Les négociations sur l’imposition des sociétés menées dans le cadre de l’initiative du Cadre inclusif BEPS de l’Organisation de coopération et de développement économiques (OCDE) ont, à juste titre, suscité de nombreux débats, tant sur le processus que sur les changements proposés. Allison Christians a pointé plusieurs inquiétudes des pays en développement sur les deux plans : la proposition retenue est celle qui recueille l’adhésion maximale des grandes puissances ; le processus a été fortement influencé par des multinationales qui ont évidemment intérêt à façonner le « consensus » selon leurs préférences ; et, peut-être en conséquence, la proposition des pays du G24, consistant à intégrer la présence économique significative dans la formule de répartition des bénéfices, a été « purement et simplement écartée, sans explication ». En réponse, Ben Dickinson, de l’OCDE, a soutenu que le rôle des grandes puissances n’est qu’une petite partie d’un tableau plus complexe, où de nouvelles alliances créent un mouvement permanent. Plusieurs pays menaçant de prendre des mesures unilatérales pour taxer les flux de revenus bruts, le processus gagne en urgence, avec des bénéfices collectifs pour tous ceux qui participent à la consultation.
Les deux points de vue comportent leur part de vérité. Le processus engagé a assurément de quoi être relevé, voire salué : avant tout, la reconnaissance importante du fait que les bénéfices mondiaux des multinationales doivent être imposés selon des accords multilatéraux, mettant fin à la concurrence fiscale et au recours aux paradis fiscaux. Il est toutefois tout aussi évident que, des trois propositions initiales – américaine, britannique et du G24 –, le résultat penche globalement vers la première, en ignorant largement les préoccupations des pays en développement. Cela renforce la nécessité d’une position de négociation commune de ces pays, notamment pour traiter les questions centrales d’asymétrie et d’inéquité absentes du débat jusqu’ici.
Considérons d’abord l’asymétrie de négociation. Si tous les participants à une négociation (qui n’est pas la même chose qu’une « consultation » !) disposent des mêmes informations et des mêmes droits de vote, la symétrie est assurée. Au Cadre « inclusif », en revanche, les asymétries sont majeures. Premièrement, l’information est asymétrique, tant pour les données permettant d’apprécier les coûts et les avantages des propositions que pour les compétences nécessaires à leur analyse. Deuxièmement, la taille est asymétrique : la capacité à convaincre les autres découle non seulement des forces et faiblesses géopolitiques, mais aussi de la taille de l’économie, du volume d’investissement, du nombre de multinationales dont le siège s’y trouve et de leur importance. Troisièmement, les intérêts sont asymétriques : au-delà de l’intérêt commun à réduire la concurrence fiscale et à éliminer les paradis fiscaux, les intérêts budgétaires diffèrent selon que les pays sont importateurs ou exportateurs de capitaux, en pointe ou suiveurs sur le plan technologique.
Ces asymétries pourraient être surmontées de deux manières. D’abord, l’OCDE elle-même pourrait 1) réduire l’asymétrie d’information en partageant données et analyses de manière bien plus transparente, 2) atténuer l’asymétrie de pouvoir de négociation en écoutant et en soutenant les pays en développement, et 3) équilibrer l’asymétrie d’intérêts en la reconnaissant ouvertement et en la modélisant en conséquence. Rien de tout cela n’est advenu à ce jour. La seconde voie devient dès lors importante : la reconnaissance de la légitimité de la position des regroupements (tels que le G24) et l’organisation explicite du Cadre inclusif comme une enceinte de négociation plutôt que comme une « consultation ».
Qu’en est-il de l’équité dans ce processus ? La question est complexe, d’autant qu’il existe en matière fiscale un problème d’action collective, avec les paradis fiscaux et les multinationales en passagers clandestins. Si tous les pays y gagnent dans une certaine mesure, les gains diffèrent selon les groupes et selon leur rapport à l’investissement international. Exportateurs et importateurs de capitaux ont manifestement des intérêts distincts. Les bénéfices des multinationales étant pour l’essentiel mondiaux plutôt que locaux, l’affectation des bénéfices imposables peut être arbitraire ou, au mieux, opportuniste. C’est manifestement vrai si l’on ne considère que les bénéfices « résiduels », ce qui est profondément problématique et laisse perdurer les abus de prix de transfert, tout en traitant les bénéfices des multinationales autrement que ceux des entreprises purement nationales. Mais c’est vrai aussi si l’on considère l’ensemble des bénéfices, y compris les bénéfices « de routine ».
L’autre critère important est l’équité ; et de fait, le G20 comme le groupe de travail de l’OCDE insistent sur la « justice ». On peut distinguer l’équité horizontale (traiter de même ce qui est semblable) de l’équité verticale (riches contre pauvres). Les critères d’une équité horizontale pourraient inclure une répartition des droits d’imposition selon la taille de l’économie ; en première approximation, cela pourrait se traduire par une formule combinant ventes et emploi. En négocier l’adoption exigerait nécessairement une coopération des pays en développement face aux États-Unis et à l’Union européenne. L’argument est plus fort encore pour l’équité verticale, notion implicite dans les dispositifs budgétaires fédéraux au sein des États. Si les droits d’imposition sont mondiaux, ils appartiennent à la population mondiale. Poussée à l’extrême, l’équité verticale exigerait donc une répartition égale de l’impôt par habitant. Concrètement, cela suppose d’introduire un biais en faveur des pays en développement.
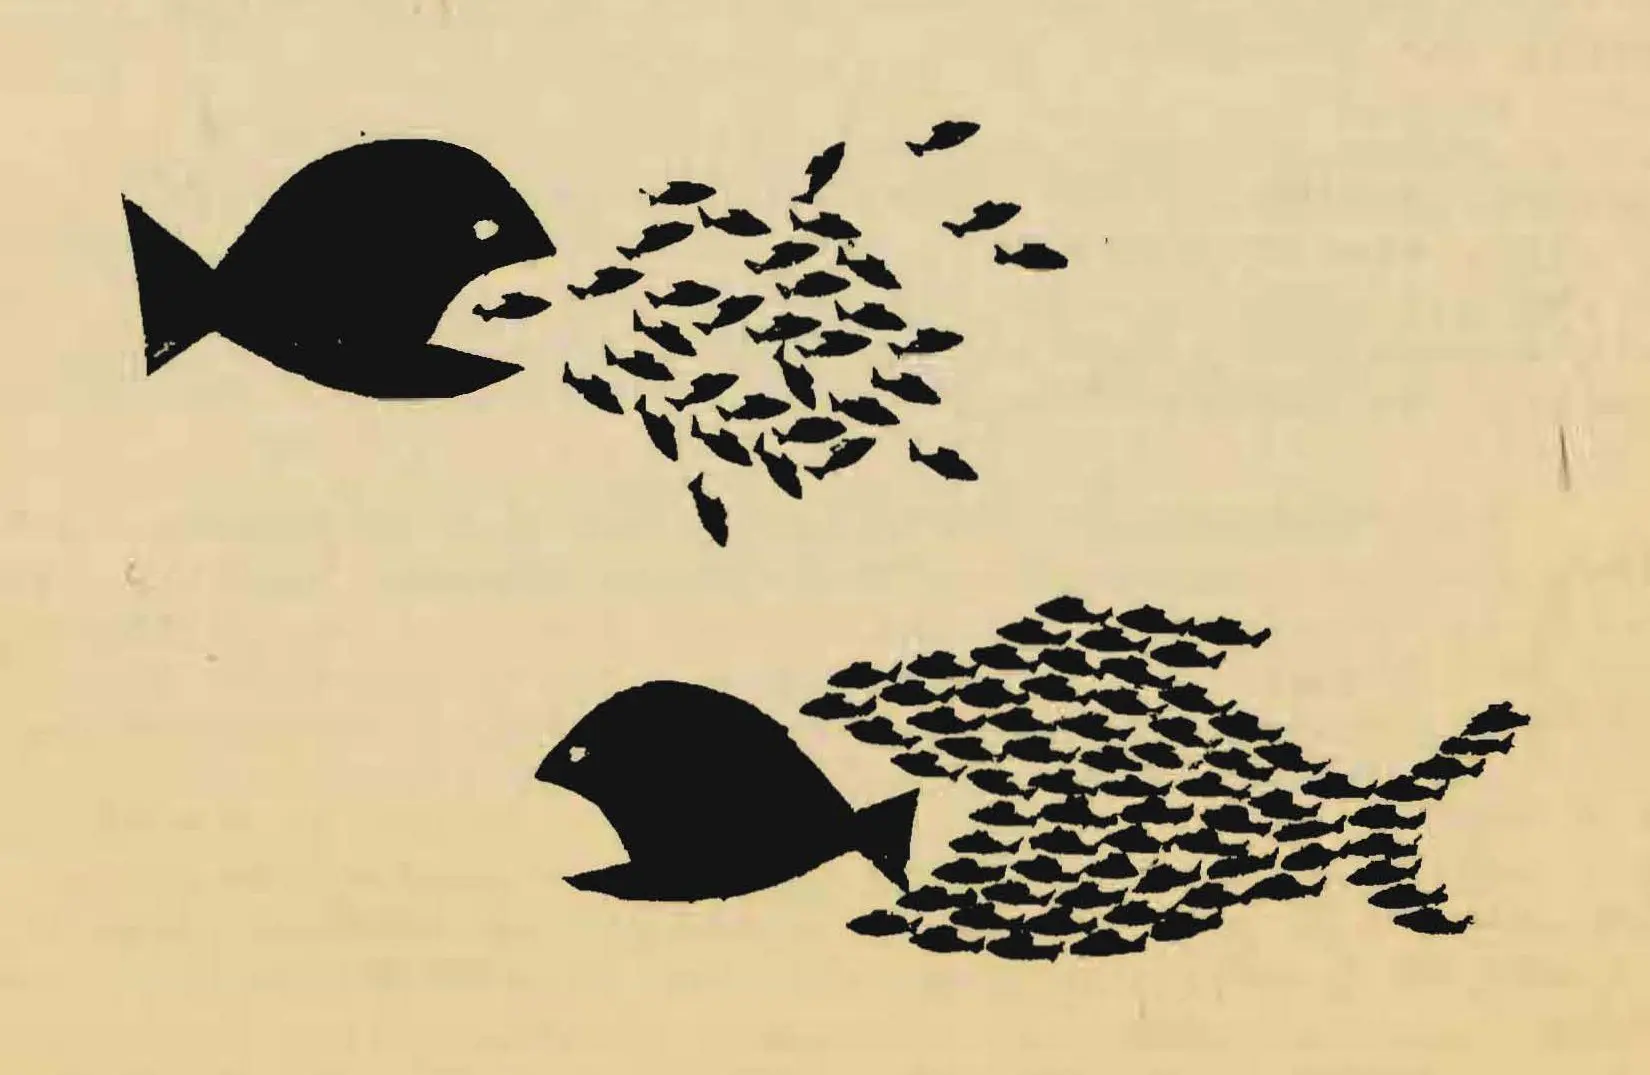
Ces deux questions soulignent l’importance du droit des pays en développement à négocier collectivement. Idéalement, ces négociations fiscales devraient donc être transférées à une instance appropriée du système des Nations unies.
Ce texte a été publié à l’origine par le Roosevelt Institute ici.


