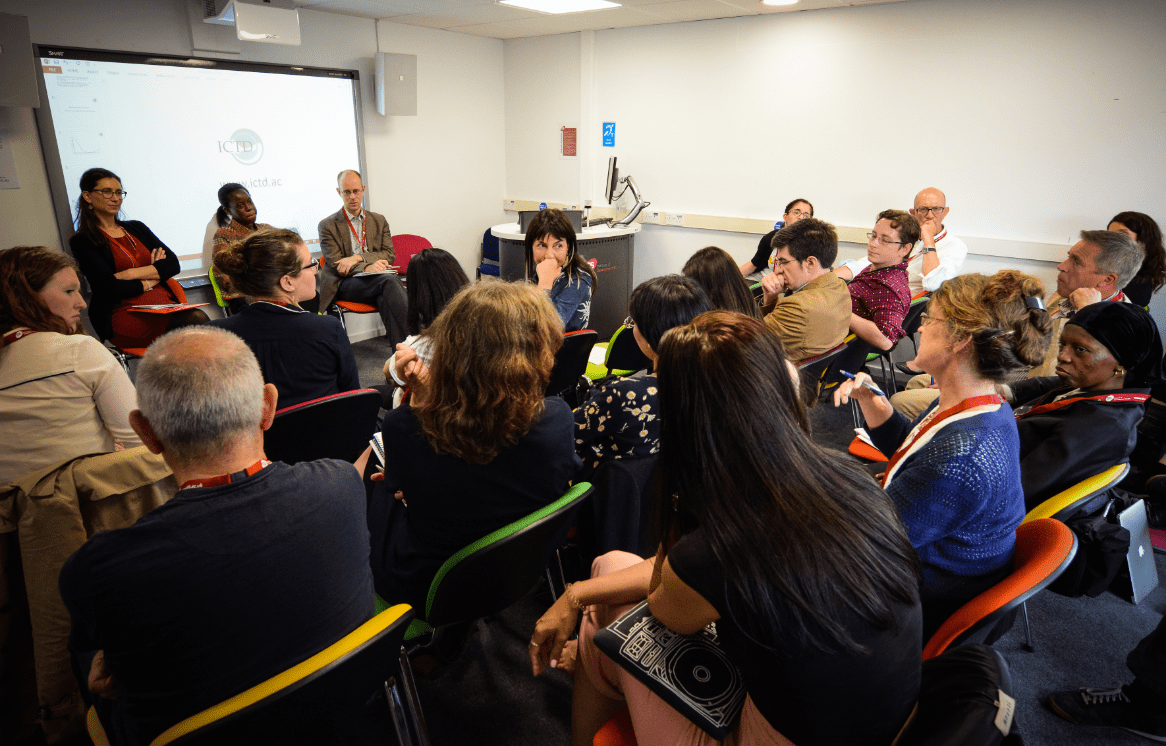
La semaine dernière, l’Institute of Development Studies a tenu la conférence de son 50e anniversaire, intitulée « States, Markets and Society ». Dans ce cadre, l’ICTD a animé une table ronde sur la fiscalité et les contrats fiscaux en Afrique. Les intervenants étaient les directeurs de la recherche de l’ICTD Wilson Prichard et Giulia Mascagni, ainsi que notre responsable du renforcement des capacités Jalia Kangave ; le directeur général Mick Moore présidait la discussion.
Qui paie l’impôt intérieur en Afrique ?
Pour parler de contrat fiscal entre l’État et les citoyens, il faut d’abord savoir qui paie l’impôt intérieur en Afrique. La présentation a commencé par répondre à cette question, en battant en brèche quelques idées reçues.
Les pauvres paient plus d’impôts qu’on ne le croit
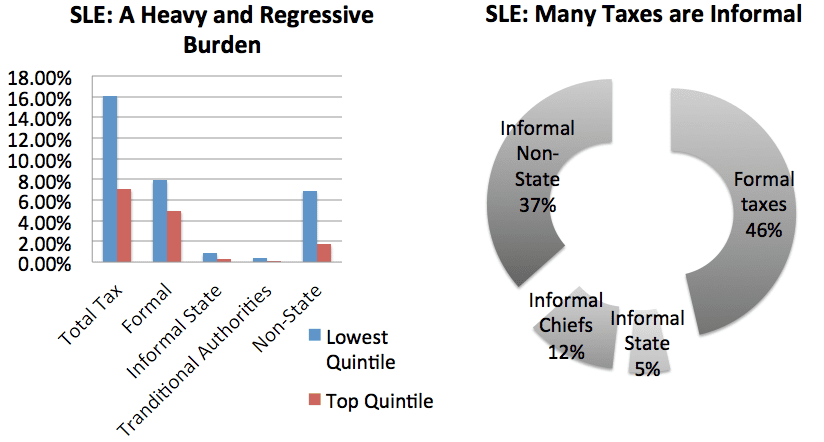
D’abord, les pauvres paient plus d’impôts qu’on ne l’imagine. Les travaux de l’ICTD en Sierra Leone et en République démocratique du Congo montrent que les pauvres supportent une lourde charge fiscale. En RDC, elle représente entre 20 et 40 % de leurs revenus. Cette charge est aussi régressive : en Sierra Leone, le quintile le plus pauvre acquitte l’équivalent de 16 % de ses revenus, contre 7 % seulement pour le quintile supérieur. Beaucoup des impôts que paient les pauvres sont informels, comme le montre le graphique ci-dessous. Plus de la moitié des prélèvements en Sierra Leone sont versés de manière informelle à des agents de l’État (pots-de-vin), à des chefs coutumiers ou à d’autres acteurs non étatiques. Comme ces sommes n’arrivent pas dans les caisses publiques, cela a des conséquences importantes, et négatives, pour le renforcement du contrat social.
Les riches paient moins d’impôts qu’ils ne le devraient
Et les riches ? Une recherche menée par l’ICTD et l’Uganda Revenue Authority révèle qu’ils paient bien moins que ce qu’ils devraient. Sur un groupe de 60 avocats des principaux cabinets d’affaires, 12 seulement ont acquitté l’impôt sur le revenu en 2012. Douze Ougandais ont versé plus de 180 000 dollars de droits de douane en 2014 sans qu’aucun n’ait payé d’impôt sur le revenu. La même année, 5 % seulement des dirigeants des entreprises les plus contributrices avaient déposé une déclaration.
Partout en Afrique, les élites économiques et politiques se recoupent largement : ceux qui font la loi et dirigent l’État sont aussi ceux qui bénéficient d’une application régressive de l’impôt. En Ouganda, les chercheurs ont constaté que sur 71 responsables publics, dont la plupart détiennent des entreprises – hôtels, écoles, médias – un seul avait acquitté l’impôt sur le revenu entre 2011 et 2014. C’est un autre obstacle sérieux au renforcement du contrat social : quand ceux qui ont le plus d’argent ne contribuent pas, ceux qui en ont moins jugent le système injuste et illégitime, et sont moins enclins à s’y conformer.
La fiscalité des entreprises pèse plus sur les petites qu’on ne l’imagine
La table ronde s’est ensuite tournée vers la fiscalité des entreprises, avec de nouveaux travaux sur l’Éthiopie. À partir de huit années de déclarations d’impôt sur les sociétés, les chercheurs ont calculé les taux effectifs d’imposition selon la taille des entreprises. Résultat : les petites entreprises supportent la charge la plus lourde en proportion de leurs revenus, tandis que les grandes paient davantage que celles de taille moyenne (voir le graphique ci-dessous). Les petites n’ont pas les moyens d’exploiter pleinement le système fiscal, en faisant valoir des déductions par exemple, contrairement aux plus grandes. Mais les plus grandes ne peuvent pas éviter ou éluder l’impôt autant que les entreprises moyennes, parce qu’elles sont davantage surveillées et soucieuses de leur réputation.
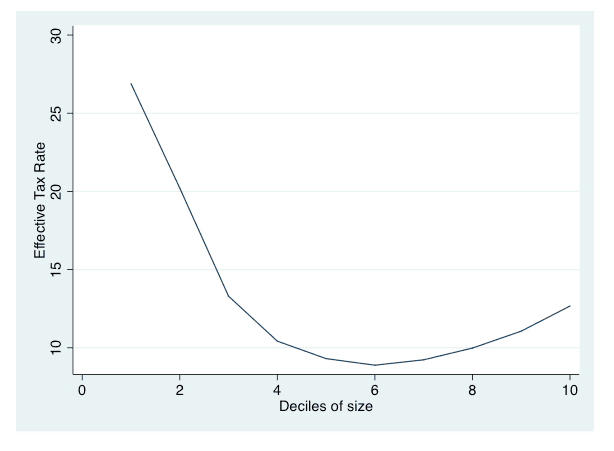
Les sociétés éthiopiennes étant imposées à un taux uniforme de 30 %, le graphique ci-dessus devrait avoir une tout autre allure : la courbe devrait être plate plutôt qu’en U. Ces travaux montrent qu’en pratique, l’impôt sur les sociétés est moins équitable qu’il n’y paraît dans les textes, et que cela aussi mine le contrat fiscal.
À quoi ressemble un programme de réforme fiscale axé sur la gouvernance ?
Il n’a rien d’évident qu’une collecte accrue conduise à un État plus à l’écoute et plus comptable de son action. Pour que l’impôt améliore la gouvernance, quatre stratégies principales sont nécessaires.
1. Renforcer la visibilité politique de l’impôt
Les citoyens ne peuvent exiger une contrepartie que s’ils ont conscience des impôts qu’ils acquittent. Souvent, ils ne l’ont pas pleinement, car beaucoup paient surtout des impôts indirects dissimulés dans le prix des biens. Cette visibilité peut être renforcée en faisant connaître les impôts existants, par la société civile et les médias, et en développant les impôts directs, comme l’impôt foncier.
2. Rechercher la constance dans l’application de l’impôt
Quand certaines personnes ou entreprises paient et d’autres non, le système est injuste, et chacun est incité à chercher individuellement à y échapper plutôt qu’à exiger collectivement une contrepartie de l’État. À l’inverse, une application constante pour tous déplace les incitations vers une action collective en faveur d’un État plus à l’écoute et plus responsable.
3. Accroître la transparence sur la collecte et le budget
Les contribuables sont plus enclins et plus à même d’adresser des demandes à l’État lorsqu’ils savent combien est collecté et comment cela est dépensé. Rendre cette information disponible et accessible est donc essentiel pour que l’impôt améliore la gouvernance.
4. Soutenir la participation citoyenne aux finances publiques
Enfin, aider la société civile, les médias et les organisations patronales à s’emparer des questions fiscales est déterminant pour nourrir la négociation fiscale. Créer des espaces institutionnels inclusifs où cette négociation peut se tenir compte tout autant.
Pour approfondir, consultez la note de synthèse de l’ICTD « What have we learned about taxation, state building and accountability? » et l’ouvrage de Wilson Prichard « Taxation, Responsiveness and Accountability in sub-Saharan Africa: The Dynamics of Tax Bargaining ».