De nombreux pays à faible revenu ont passé des années à intégrer les règles fiscales internationales dans leur cadre juridique. Mais la manière dont ces règles fonctionnent réellement une fois inscrites dans les systèmes nationaux est une autre question, qui a reçu bien moins d’attention.
Une nouvelle recherche du Centre international pour la fiscalité et le développement (ICTD) place cette question au centre. Le projet « Perspectives comparées sur la fiscalité internationale depuis les pays du Sud », lancé en 2024, examine comment les gouvernements de sept pays, Ghana, Kenya, Nigeria, Pakistan, Pérou, Ouganda et Zambie, s’approprient en pratique les normes fiscales internationales, en se concentrant sur l’échange de renseignements, les conventions fiscales bilatérales, les règles de prix de transfert et la taxation des services numériques.
Au cœur de ce projet se trouve un article de synthèse, « Global Rules, Local Realities: Lessons from the Global South on International Tax Standards », qui rassemble les conclusions des sept études de cas nationales, en identifiant les tendances communes tout en rendant compte des divergences entre les expériences des pays.
Une mise en œuvre inégale des normes fiscales internationales
L’une des conclusions centrales du projet est que l’adoption des normes fiscales internationales ne produit pas de résultats uniformes. Les pays peuvent inscrire les règles dans leur législation ou leurs cadres formels de politique publique, mais leur fonctionnement au quotidien dépend de la manière dont les administrations fiscales les interprètent, des ressources disponibles et de leur place dans des programmes de réforme plus larges. La mise en œuvre tend donc à être inégale : certains éléments d’une norme peuvent être priorisés tandis que d’autres sont introduits plus progressivement ou appliqués de manière moins cohérente.
Martin Hearson, directeur de la recherche, qui dirige les travaux de l’ICTD sur la fiscalité internationale, a déclaré : « Les normes internationales peuvent apporter des bénéfices lorsque les conditions nationales le permettent, mais, lorsque ce n’est pas le cas, des investissements substantiels risquent de ne produire que des retours limités. »
La recherche constate aussi que la plupart des gouvernements sont restés fidèles au modèle international standard, même là où des approches plus simples leur auraient peut-être mieux convenu. Les gouvernements diffèrent toutefois quant au séquençage des réformes dans le temps ou à la réduction du champ de leur mise en œuvre.
Ces adaptations sont souvent dictées par des contraintes de ressources et de capacités, mais elles reflètent aussi des choix stratégiques délibérés quant à l’affectation d’un effort administratif limité.
Le chercheur Frederik Heitmüller a déclaré : « Lorsqu’ils mettent en œuvre les normes fiscales internationales, les pays devraient faire preuve de créativité en matière de séquençage, de priorisation et d’alternatives. »
La comparaison entre pays permet d’analyser l’interaction singulière entre institutions nationales et normes mondiales
Examiner sept pays ensemble permet au projet de faire apparaître des tendances que les études portant sur un seul pays peuvent manquer. Certains défis reviennent d’un contexte à l’autre, en particulier les exigences que des normes complexes imposent aux administrations fiscales, et l’investissement soutenu dans des compétences et des systèmes spécialisés qu’exige une mise en œuvre efficace.
Dans le même temps, chaque expérience nationale diffère aussi de manière significative. Les différences de cadres juridiques, d’arrangements institutionnels et de priorités politiques façonnent toutes la manière dont les normes sont interprétées et appliquées en pratique. Par exemple, la présence ou l’absence d’un système judiciaire solide influence la marge de manœuvre des administrations fiscales dans l’application des règles de prix de transfert.
Pris ensemble, ces résultats suggèrent que les normes fiscales internationales ne fonctionnent pas comme un système unique et uniforme. Elles prennent forme à travers leur interaction avec les institutions nationales. Cela a des implications pour la conception des normes et la structuration de l’appui à leur mise en œuvre, en particulier à mesure que les discussions fiscales internationales continuent d’évoluer. (Voir nos travaux sur la Convention-cadre des Nations unies sur la fiscalité internationale)
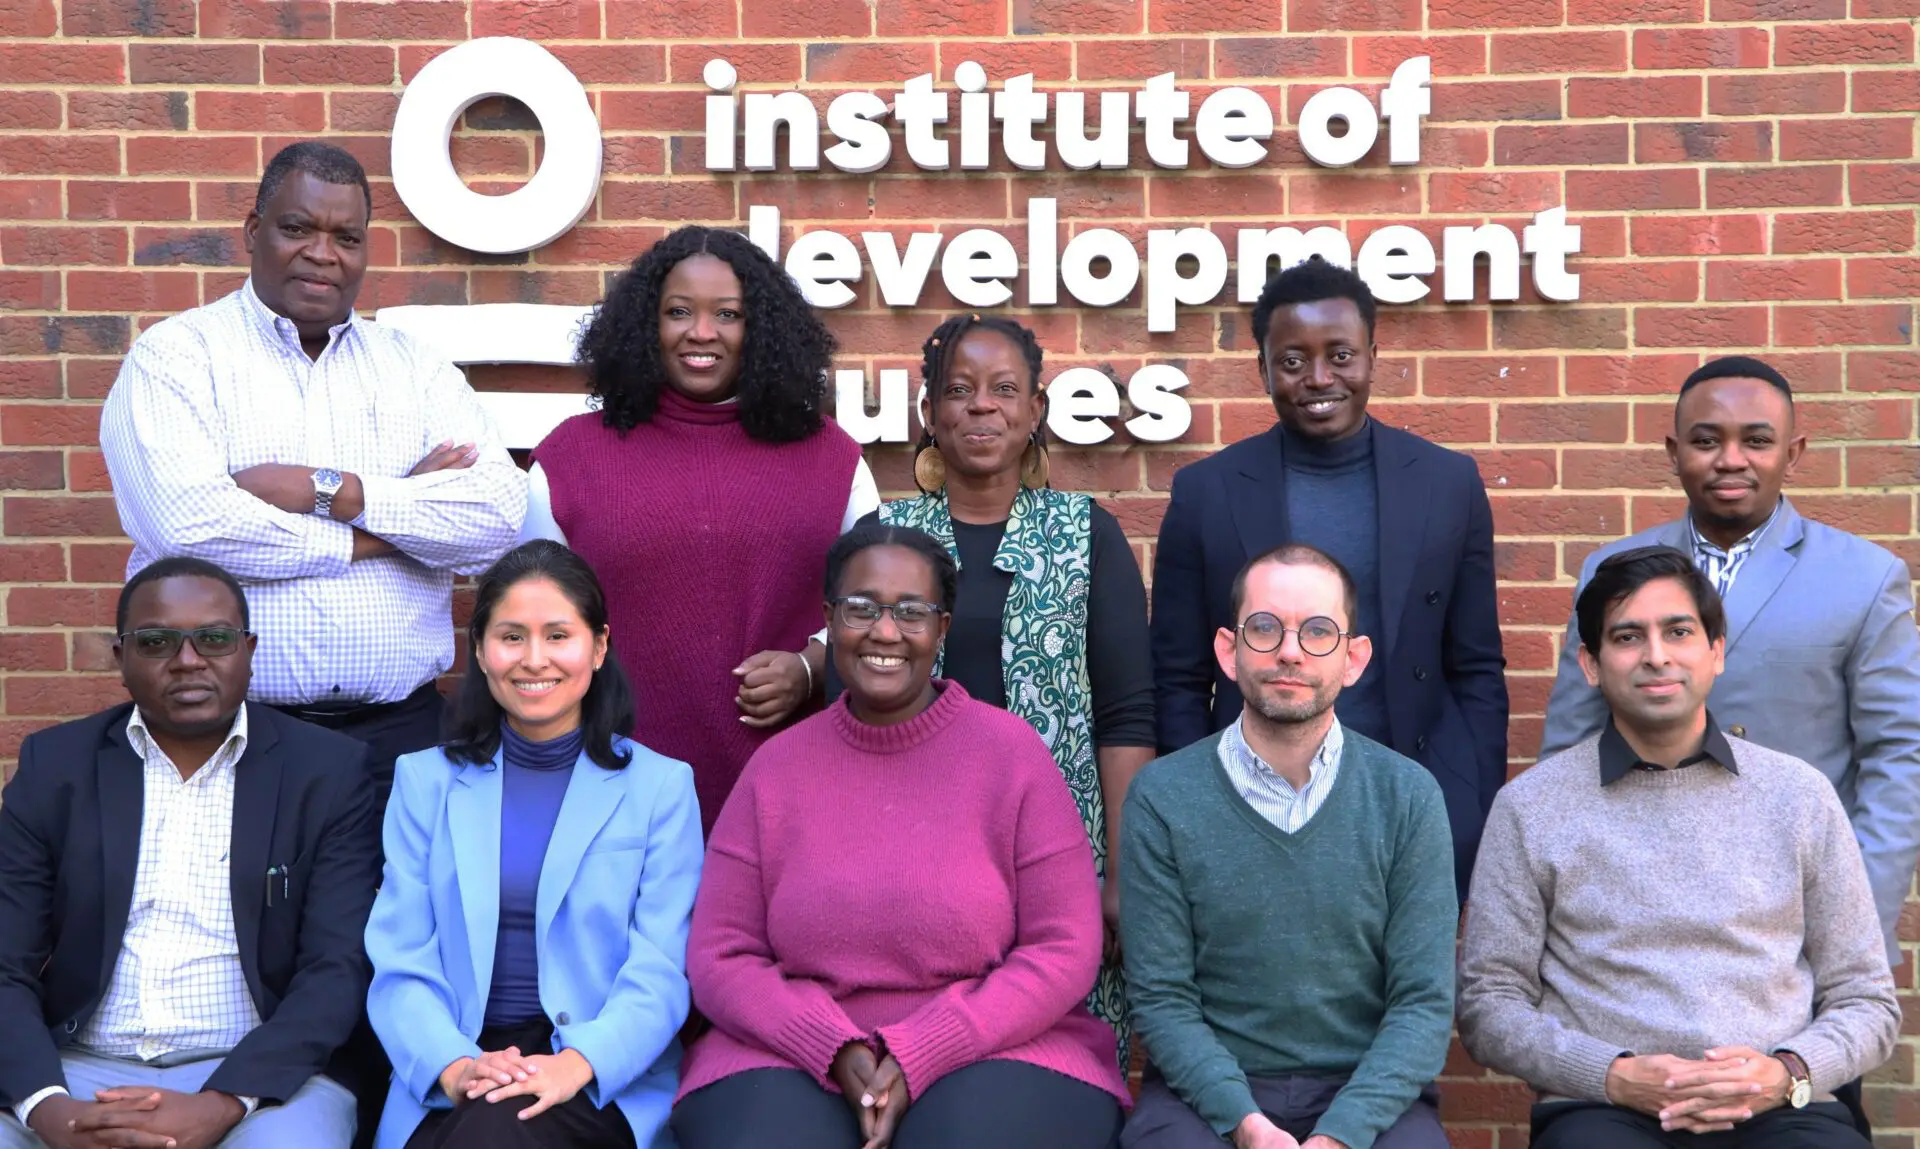
Rencontrez les chercheurs
L’ICTD a présenté les résultats du projet lors d’un webinaire public le 7 juillet :
Études de cas nationales et ressources complémentaires
Pour accéder à toutes les études de cas et en savoir plus sur le projet, consultez cette page. Pour chacune des études de cas nationales, voir :
- Ghana and International Tax Standards: A Cautionary Tale?
- Evaluating Kenya’s Experience with International Tax Standards: Adoption, Suitability, and Effectiveness
- Taxing Choices: Reconciling Global International Tax Standards with Pakistan’s Domestic Tax Realities
- Global Rules, Local Challenges: Peru’s Adoption of International Tax Standards
- Implementation of International Tax Standards in Lower- and Middle-Income Countries: The Experience of Uganda
- Implementation of International Tax Standards in Zambia